ביטוח בריאות: המדריך שמסדר לך את התמונה לפני שחותמים
ביטוח בריאות — מה הוא באמת מכסה, איך בוחרים רכיבים נכון, כמה זה עולה ואיפה נופלים בתביעות. מדריך פרקטי עם מספרים ישראליים ודוגמאות.
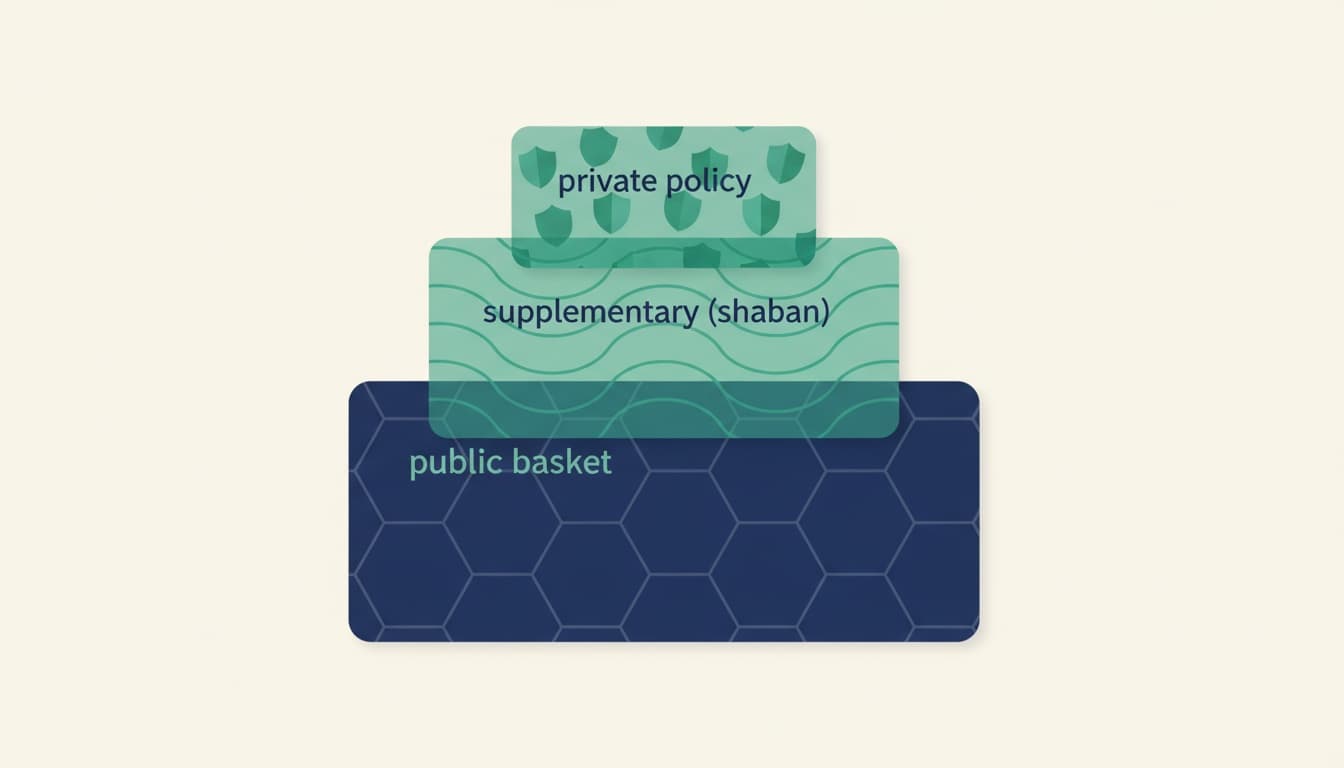
ביטוח בריאות הוא אחד המוצרים שהכי קל לקנות ברשלנות — חותמים על "הכול כלול" ומגלים את הפערים רק כשצריך לתבוע. בפועל, ביטוח בריאות פרטי לא מחליף את קופת החולים ולא את שירותי הבריאות הנוספים (שב"ן), אלא נבנה סביב מה שהם לא נותנים: ניתוחים פרטיים אצל מנתח בחירה, תרופות שאינן בסל, השתלות ורפואה בחו"ל.
מה ביטוח בריאות באמת מכסה (ומה כבר יש לך)
לפני שמשלמים על כיסוי כפול, שווה למפות שלוש שכבות. השכבה הבסיסית היא סל הבריאות הממלכתי. מעליה יש את השב"ן של הקופה (מכבי זהב, כללית מושלם וכו'). רק מעליהן נכנס הביטוח הפרטי המסחרי.
ההבדל בין שב"ן לביטוח פרטי מהותי — השב"ן זול יותר אבל מוגבל בתקרות ובכפוף למצב הקופה, בעוד הפוליסה הפרטית חוזה אישי שלא ניתן לשנות חד-צדדית. הרחבנו על ההבחנה הזו במדריך על ביטוח בריאות פרטי מול שב"ן, והיא הבסיס להבנה למה אנשים רבים משלמים פעמיים.
הרכיבים המרכזיים בפוליסה
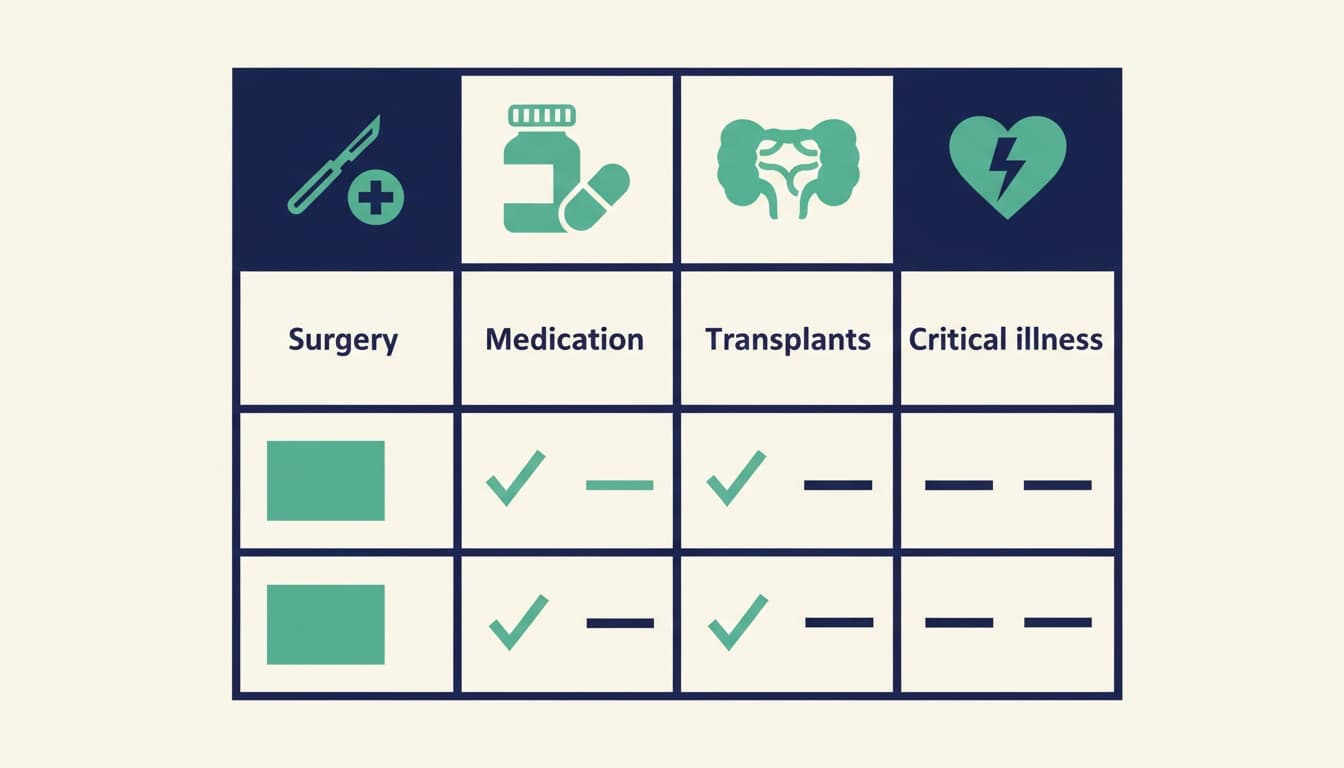
פוליסת בריאות מודרנית מורכבת ממודולים שאפשר להרכיב ולהוריד. אלה הנפוצים:
| רכיב | מה הוא נותן | למי רלוונטי במיוחד |
|---|---|---|
| ניתוחים פרטיים | מנתח ובית חולים בבחירה | מי שרוצה שליטה על זהות המנתח |
| תרופות מחוץ לסל | מימון תרופות יקרות שאינן בסל | מחלות כרוניות/אונקולוגיות |
| השתלות וטיפולים בחו"ל | מימון הליכים שאין בארץ | כיסוי קטסטרופלי |
| כתבי שירות (אמבולטורי) | בדיקות, ייעוץ, דימות | שימוש שוטף |
| מחלות קשות | סכום חד-פעמי באבחון | גיבוי להכנסה בתקופת מחלה |
רכיב התרופות מחוץ לסל נחשב בעיני רבים ללב של הפוליסה, כי שם ההוצאה יכולה להגיע למאות אלפי שקלים. רכיב "מחלות קשות" לעומת זאת משלם סכום חד-פעמי ולא מכסה הוצאה רפואית ישירה — נושא שהרחבנו בו בביטוח מחלות קשות.
כמה זה עולה — והמספרים שמאחורי הפרמיה
הפרמיה בביטוח בריאות משתנה לפי גיל ההצטרפות, מצב בריאותי, והרכב הרכיבים. פוליסה לילד עשויה לעלות עשרות שקלים בחודש, בעוד מבוגר עם כיסוי מלא לתרופות וניתוחים יכול להגיע ל-200–350 ש"ח (להמחשה). רוב הפוליסות בנויות בפרמיה "משתנה" שעולה עם הגיל — נקודה שרבים מפספסים כשמשווים מחיר היום בלבד.
מי שרוצה למפות את כל הכיסויים הקיימים שלו במקום אחד יכול להיעזר בהר הביטוח של רשות שוק ההון, שמרכז את הפוליסות הפעילות על שם המבוטח. זהו צעד ראשון טוב לפני שמוסיפים כיסוי חדש, כדי לא לשלם שוב על מה שכבר קיים.
איפה נופלים בתביעות
רוב הדחיות בביטוח בריאות לא נובעות מרמאות אלא משני דברים: הצהרת בריאות לא מדויקת בעת ההצטרפות, ותקופות אכשרה או החרגות. אם לא דיווחת על מצב רפואי קיים, חברת הביטוח עלולה לדחות תביעה הקשורה אליו גם שנים אחר כך.
פוליסה שמתנהגת טוב בתביעה
- ✓הצהרת בריאות מלאה ומתועדת
- ✓רכיבים שתואמים לצורך אמיתי
- ✓הבנה של שיפוי מול פיצוי
פוליסה שתיפול בתביעה
- ✕הסתרת מצב קיים בהצהרה
- ✕כיסוי כפול שמשלם פעם אחת
- ✕התעלמות מתקופת אכשרה
ההבחנה בין כיסוי שמשלם סכום קבוע (פיצוי) לבין כיסוי שמחזיר הוצאה בפועל (שיפוי) קריטית בבריאות, כי רוב הרכיבים הם שיפוי. שווה לקרוא על ההבדל בין שיפוי לפיצוי לפני שחותמים, ולהבין איך מגישים תביעת ביטוח בלי ליפול על טכניקליות.
איך ביטוח בריאות משתלב בתמונה הביטוחית הכוללת
ביטוח בריאות הוא רכיב אחד בתיק רחב יותר. לצידו נהוג לראות ביטוח חיים שמגן על התלויים כלכלית, פוליסת חיסכון כאפיק צבירה, וביטוח סיעודי לגיל המבוגר. בניגוד ל"ביטוח מקיף לרכב" שמכסה נכס שניתן להחליף, ביטוח הבריאות נוגע במשאב שאי אפשר לקנות מחדש — ולכן ההיגיון בבנייתו שונה מהותית: פחות "כמה אני חוסך בפרמיה" ויותר "איזה תרחיש אני לא רוצה לממן מהכיס".
למי שרוצה לבדוק כמה הוא משלם היום על כלל המוצרים ולזהות כפילויות, כלים כמו בדיקת פנסיה וביטוח נותנים נקודת פתיחה לסדר. אפשר גם לעבור על כל המדריכים בביטוח כדי להשלים את התמונה לפי הצורך האישי.
השורה המעשית: ביטוח בריאות טוב הוא כזה שבנוי סביב הפערים האמיתיים שלך, לא סביב "חבילה" גנרית — ובדיקה של הכיסויים הקיימים לפני כל הוספה חוסכת גם כסף וגם דחיות מיותרות.
שאלות נפוצות
האם כדאי ביטוח בריאות פרטי אם כבר יש לי שב"ן של הקופה?+
זו שאלה של פערים. השב"ן נותן כיסוי בסיסי בתקרות מוגבלות, בעוד הפוליסה הפרטית היא חוזה אישי שלא משתנה חד-צדדית ולרוב עם סכומים גבוהים יותר בניתוחים, תרופות והשתלות. יש הבוחרים לשלב בין השניים ולבדוק היטב איפה נוצר כפל כיסוי כדי לא לשלם פעמיים על אותו רכיב.
מה ההבדל בין רכיב תרופות מחוץ לסל לרכיב מחלות קשות?+
רכיב תרופות מחוץ לסל הוא שיפוי — מממן הוצאה אמיתית של תרופה שאינה בסל, שיכולה להגיע לסכומים גבוהים מאוד. רכיב מחלות קשות הוא פיצוי — משלם סכום חד-פעמי עם האבחון, ללא קשר להוצאה בפועל, ונועד לגבות אובדן הכנסה בתקופת ההתמודדות.
למה חשוב למלא הצהרת בריאות מדויקת?+
הצהרת בריאות לא מדויקת היא אחת הסיבות הנפוצות לדחיית תביעות. אם מצב רפואי קיים לא דווח בעת ההצטרפות, חברת הביטוח עלולה לדחות תביעה הקשורה אליו גם שנים לאחר מכן. דיווח מלא ומתועד מפחית מאוד את הסיכון להפתעה בשלב התביעה.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.