
הלוואות ואשראי
הלוואות, איחוד הלוואות ודירוג אשראי — הסברים כלליים על אופן ההשוואה בין הלוואות ועל המושגים המרכזיים בתחום.
לאיזו מטרה ההלוואה?
הלוואה היא סכום כסף שגורם (בנק, גוף חוץ-בנקאי או משקיע) מעמיד ללווה, והלווה מתחייב להחזירו בתשלומים לאורך תקופה מוגדרת. אשראי הוא השם הכולל לכל התחייבות מסוג זה. שני המושגים המרכזיים הם הריבית — המחיר על השימוש בכסף, וההחזר — התשלום התקופתי המורכב מקרן וריבית.
מה מרכיב את עלות ההלוואה
עלות הלוואה אינה מסתכמת בשיעור הריבית המפורסם. היא כוללת עמלות, הצמדות ודמי טיפול, ולכן ההשוואה בין הצעות מתבצעת לפי עלות האשראי האמיתית ולא לפי מספר בודד. הבחנה נוספת שמבלבלת לווים רבים היא ההבדל בין ריבית אפקטיבית לנומינלית: הריבית הנומינלית מתארת את השיעור הבסיסי, בעוד הריבית האפקטיבית משקללת את מועדי החיוב ואת תדירותם.
חלק מההלוואות צמודות למדד המחירים לצרכן. הצמדה למדד משנה את יתרת הקרן בהתאם לשינויי המדד, ולכן ההחזר בפועל עשוי להיות שונה מזה שהוצג במעמד החתימה. ברקע פועלת גם ריבית בנק ישראל, שמשפיעה על עלות האשראי במשק כולו. שינוי בריבית זו מתגלגל לרוב אל הריביות שהגופים המלווים מציעים ללקוחות, ומכאן שאותה הלוואה עשויה לשאת עלות שונה בתקופות שונות.
ההבנה של המרכיבים הללו — ריבית, הצמדה, עמלות ומועדי חיוב — היא הבסיס להשוואה מושכלת בין הצעות, ולכן היא ניצבת במרכז רוב תת-הנושאים בקטגוריה זו.
סוגי הלוואות
השוק מציע מגוון מסלולים בעלי מאפיינים שונים:
- הלוואה לכל מטרה — מסגרת אשראי כללית שאינה מיועדת לשימוש ספציפי, ומרכזת את מושגי היסוד של תחום ההלוואות.
- הלוואה בנקאית מול חוץ-בנקאית — הבדלים ברגולציה, בתנאים ובאוכלוסיית הלווים.
- הלוואות עמיתים (P2P) — פלטפורמות שמחברות בין לווים למשקיעים פרטיים.
- הלוואה כנגד קרן השתלמות או קופת גמל — שימוש בחיסכון קיים כבטוחה.
- הלוואת גישור — מימון זמני לתקופת ביניים בין שני אירועים פיננסיים.
מסלול נפוץ נוסף הוא משיכת יתר (מינוס) בחשבון העו״ש, שנחשבת לצורת אשראי יקרה יחסית. בתחום הרכב קיימת הבחנה בין מימון רכב לליסינג, שמשפיעה על מבנה העלות ועל הבעלות בנכס.
הבנת מבנה ההחזר
לכל הלוואה מצורף לוח סילוקין — טבלה המפרטת כל תשלום, את חלוקתו לקרן ולריבית ואת יתרת החוב הצפויה בכל שלב. חלק מההלוואות כוללות תקופת גרייס, שבה נדחים תשלומי הקרן או הריבית, מה שמשנה את פריסת העלות לאורך זמן.
לצד ההחזר השוטף קיימות אפשרויות לשינוי מבנה החוב, ובהן פירעון מוקדם של ההלוואה, שעשוי להיות כרוך בעמלות בהתאם לתנאי ההסכם ולסוג הריבית. מבנה ההחזר, אורך התקופה וגובה כל תשלום קשורים זה בזה: תקופה ארוכה יותר מקטינה בדרך כלל את ההחזר החודשי אך מגדילה את סך הריבית המשולמת לאורך חיי ההלוואה.
אשראי, דירוג ומיחזור
היכולת לקבל הלוואה ותנאיה מושפעים מדירוג האשראי בישראל, הנקבע על סמך היסטוריית ההתנהלות הפיננסית. במקרים של ריבוי הלוואות נבחנת לעיתים האפשרות של איחוד הלוואות, וכן ההבחנה בין ריכוז הלוואות למיחזור — שני מהלכים שנשמעים דומים אך שונים במהותם.
הגנות, ערבויות והתמודדות עם חוב
חוק אשראי הוגן מגדיר את הריבית המקסימלית המותרת ומטרתו להגן על לווים. כאשר נדרש בטוחה, ערבות להלוואה מטילה על הערב אחריות משפטית שכדאי להבין לעומק. במצבי קושי, קיימים מסלולים מוסדרים של הסדר חובות וחדלות פירעון.
הרגולציה על תחום האשראי בישראל מפוקחת על ידי בנק ישראל, שמפרסם נתונים והנחיות בנוגע למערכת הבנקאית ולריבית במשק.
אשראי דיגיטלי
בשנים האחרונות התרחב תחום ההלוואה הדיגיטלית והאונליין, שבו תהליך הבקשה והאישור מתבצע במלואו בערוצים מקוונים. השוני מול הלוואה מסורתית נוגע בעיקר למהירות התהליך, לאופן הזיהוי ולתיעוד — אך עקרונות הריבית וההחזר נותרים זהים.
התוכן בעמוד זה הוא מידע כללי בלבד ואינו מהווה ייעוץ, המלצה או תחליף להתייעצות עם גורם מקצועי מוסמך.
מדריכי הלוואות
 הלוואות ואשראי
הלוואה לכל מטרה — המדריך המעשי לבחירה ולהשוואה נכונה
הלוואה לכל מטרה — איך היא עובדת, מה משפיע על הריבית, ואיך משווים בין הצעות של בנק וגורם חוץ-בנקאי בלי ליפול במלכודות. מדריך מעשי עם דוגמאות ומספרים.
 הלוואות ואשראי
מחשבון החזר הלוואה — איך מחשבים כמה תשלמו באמת בכל חודש
מחשבון החזר הלוואה עוזר לדעת מראש כמה תשלמו כל חודש וכמה ריבית תצטבר. מדריך מלא עם דוגמאות מספריות, נוסחת ההחזר וטעויות שכדאי להכיר.
 הלוואות ואשראי
הלוואה בריבית נמוכה — איך משיגים אותה ומה משפיע על המחיר
הלוואה בריבית נמוכה תלויה בפרופיל שלכם, בסוג ההלוואה ובריבית העוגן במשק. מדריך פרקטי איך משפרים את ההצעה, מה בודקים ואיך משווים נכון.
 הלוואות ואשראי
הלוואה לחתונה — איך ממנים את היום הגדול בלי להיכנס לחובות
הלוואה לחתונה: איך מחשבים כמה באמת צריך, מה ההבדל בין המסלולים, כמה זה עולה בפועל ואיך נמנעים ממלכודות של ריבית והצמדה. מדריך מלא.
 הלוואות ואשראי
הלוואה לסטודנטים — איך זה עובד ומה בודקים לפני שחותמים
הלוואה לסטודנטים: סוגי המסלולים, טווחי ריבית נפוצים (נכון ל-2026), תקופת גרייס בזמן הלימודים, ואיך משווים הצעות לפני שחותמים.
 הלוואות ואשראי
מה זה ריבית פריים — ואיך היא קובעת כמה תשלמו על ההלוואה
מה זה ריבית פריים, איך היא נקבעת בישראל, ואיך מחשבים ריבית על הלוואה שצמודה אליה. הסבר ברור עם דוגמאות ומספרים.
 הלוואות ואשראי
הלוואה מיידית: איך זה עובד, כמה זה עולה ומה בודקים לפני שחותמים
הלוואה מיידית מאושרת תוך דקות אונליין — אבל המהירות עולה כסף. מדריך פרקטי להבנת הריבית, התנאים והבדיקות החשובות לפני שלוחצים על אישור.
 הלוואות ואשראי
הלוואה בלי ריבית — האם זה באמת קיים ואיפה מסתתר המחיר
הלוואה בלי ריבית נשמעת כמו עסקה מושלמת, אבל לרוב יש מחיר נסתר. מדריך שמסביר איפה זה קיים, מה בודקים ואיך מזהים עלות אמיתית.
 הלוואות ואשראי
הלוואה בערבות המדינה — איך זה עובד ומה חשוב לבדוק
הלוואה בערבות המדינה מיועדת לעסקים קטנים ובינוניים ומאפשרת אשראי גם ללא בטוחות מלאות. מדריך פרקטי: תנאים, ריביות, תהליך הגשה ומה בודקים לפני שחותמים.
 הלוואות ואשראי
מחשבון הלוואה: איך להשתמש בו נכון לפני שחותמים
מחשבון הלוואה מאפשר לראות את ההחזר החודשי והעלות הכוללת לפני שחותמים. מדריך מלא לשימוש נכון, כולל הלוואה מיידית, בערבות מדינה ולסטודנטים.
 הלוואות ואשראי
הסדר חובות וחדלות פירעון — יסודות
כשהחובות עולים על היכולת לשלם, חוק חדלות פירעון מציב מסלול מסודר לשיקום כלכלי והפטר. כך פועל ההליך, מה תפקיד הממונה והכונס הרשמי, ומתי החוב נמחק.
 הלוואות ואשראי
הלוואות עמיתים (P2P) — איך זה עובד בישראל
הלוואות עמיתים מחברות בין לווים למשקיעים דרך פלטפורמה מפוקחת, בלי בנק באמצע. כך עובד המנגנון בישראל, איך נקבעת הריבית לפי דירוג ומהם הסיכונים.
 הלוואות ואשראי
עלות אשראי אמיתית — איך משווים הצעות הלוואה
הריבית הנקובה אינה המחיר. עלות האשראי האמיתית מגלמת ריבית, עמלות, הצמדה ותקופה למספר אחד. כך משווים הצעות הלוואה נכון, מדוע החזר חודשי נמוך מטעה, ואיך קוראים את השיעור האפקטיבי — עם דוגמה בשקלים.
 הלוואות ואשראי
הלוואה לכל מטרה — מושגי יסוד שחשוב להכיר
הלוואה לכל מטרה מאפשרת שימוש חופשי בכסף ללא הצדקת ייעוד. כך מבינים את המושגים המרכזיים — קרן, ריבית, לוח סילוקין, ריבית אפקטיבית ופירעון מוקדם — לפני שמשווים הצעות.
 הלוואות ואשראי
ערבות להלוואה — מה המשמעות והסיכון
ערב להלוואה מתחייב לפרוע את החוב אם הלווה לא יעמוד בו. כך פועלת הערבות, מה ההבדל בין ערב רגיל לערב יחיד ומוגן, והסיכון שנרשם גם למאגר נתוני האשראי.
 הלוואות ואשראי
פירעון מוקדם של הלוואה — עמלות והשלכות
פירעון מוקדם חוסך ריבית עתידית אך עשוי לגרור עמלה. כך מחושבת עמלת ההיוון בהלוואה בריבית קבועה, מתי אין עמלה כלל וכיצד בודקים אם הסילוק משתלם.
 הלוואות ואשראי
הלוואה דיגיטלית ואונליין — מה באמת שונה
הלוואה דיגיטלית מבוססת אישור אוטומטי לפי נתוני אשראי, בלי סניף. כך שונה התהליך מהלוואה בנקאית קלאסית, מה תפקיד מאגר נתוני האשראי, ואילו מלכודות מהירות מסתתרות בהצעה שמאושרת בדקות.
 הלוואות ואשראי
מימון רכב מול ליסינג — מה ההבדל בעלות
מימון רכב בהלוואה מוביל לבעלות; ליסינג הוא שכירות ארוכה ללא בעלות. השוואת עלויות בשקלים, ריבית הבלון, ערך שייר, וההבדל בין ליסינג תפעולי למימוני.
 הלוואות ואשראי
הצמדה למדד בהלוואות — מה המשמעות
בהלוואה צמודת מדד יתרת הקרן גדלה עם מדד המחירים לצרכן, כך שהחוב גדל. כך עובד המנגנון, מה ההבדל מהלוואה לא צמודה ומדוע הריבית הנקובה נמוכה יותר.
 הלוואות ואשראי
הלוואת גישור — מתי משתמשים בה
הלוואת גישור מגשרת על פער תזרימי זמני, לרוב בין רכישת דירה חדשה למכירת הישנה. כך עובד המנגנון, מהי ריבית הבלון, ומה הסיכון כשהנכס הישן לא נמכר בזמן.
 הלוואות ואשראי
ריכוז הלוואות מול מיחזור — ההבדל שמבלבל
ריכוז הלוואות מאחד כמה חובות להחזר אחד, מיחזור מחליף הלוואה בהלוואה זולה יותר. כך נבדל כל מהלך, מתי כל אחד רלוונטי, והמלכודת המשותפת של הארכת התקופה — עם דוגמה בשקלים.
 הלוואות ואשראי
משיכת יתר (מינוס) — כמה היא באמת עולה
המינוס בעו״ש נראה נוח וזמין, אבל הריבית עליו היא מהגבוהות במערכת. כך מחושבת עלות משיכת היתר, מה ההבדל בין מסגרת מאושרת לחריגה, ואיך משווים אותה לאשראי אחר.
 הלוואות ואשראי
לוח סילוקין — איך לקרוא אותו ומה הוא מגלה
לוח הסילוקין הוא טבלת ההחזרים המלאה של ההלוואה. כך מפרקים כל תשלום לקרן וריבית, מבינים את ההבדל בין שיטת שפיצר לקרן שווה ומה הלוח חושף על העלות.
 הלוואות ואשראי
חוק אשראי הוגן — הריבית המקסימלית המותרת
חוק אשראי הוגן קובע תקרת עלות אשראי מרבית הצמודה לריבית בנק ישראל. כך מחושבת הריבית המקסימלית, מהי עלות האשראי הכוללת, ומה קורה כשמלווה חורג מהתקרה.
 הלוואות ואשראי
הלוואה חוץ-בנקאית מול בנקאית — מאפיינים
מהי הלוואה חוץ-בנקאית, במה היא שונה מהלוואה בנקאית, ומהם המאפיינים של כל מסלול — מהירות אישור, ריבית, פיקוח ודרישות. סקירה עניינית להשוואה מושכלת.
 הלוואות ואשראי
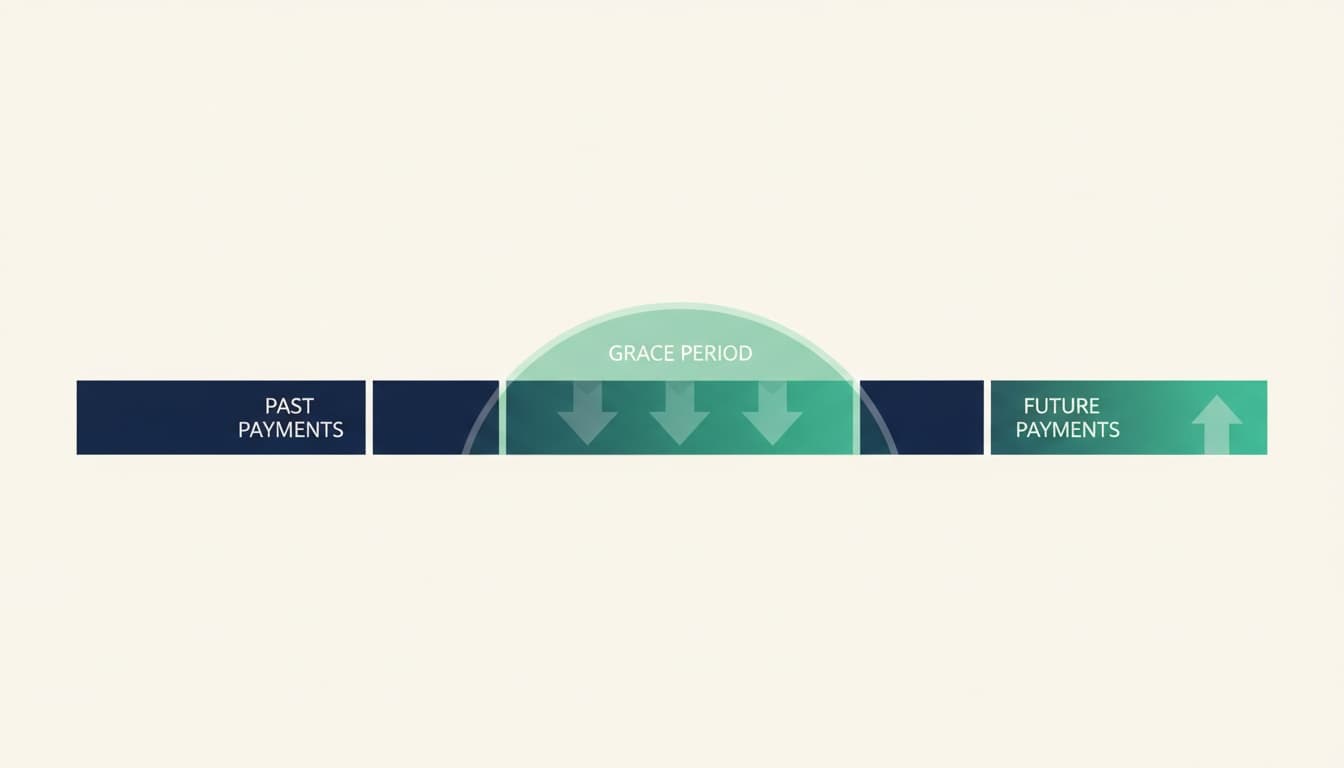
גרייס בהלוואה — דחיית תשלומים ומה המחיר האמיתי
תקופת גרייס דוחה תשלומי הלוואה, אך הדחייה כמעט תמיד עולה כסף. כך עובד גרייס מלא מול חלקי, מדוע הריבית ממשיכה להצטבר, וכמה מוסיפה תקופת גרייס לסך ההחזר — עם דוגמה בשקלים.
 הלוואות ואשראי
הלוואה כנגד קרן השתלמות או קופת גמל
הלוואה כנגד חיסכון משתמשת בכספים הצבורים כבטוחה, ולכן הריבית נמוכה. כך עובד המנגנון בקרן השתלמות ובקופת גמל ומדוע החיסכון ממשיך לצבור תשואה.
 הלוואות ואשראי
איחוד הלוואות: מתי זה מציל, מתי זה מלכודת, ואיך להבדיל
איחוד הלוואות יכול להוריד את ההחזר החודשי ולהחזיר שליטה — או להאריך את החוב ולייקר אותו. כך בודקים ריבית אפקטיבית, סך עלות ותקופה לפני שמאחדים.
 הלוואות ואשראי
ריבית אפקטיבית מול נומינלית בהלוואות
הריבית הנומינלית היא המספר שמפרסמים, אבל הריבית האפקטיבית היא זו שמשקפת כמה תשלמו באמת. כך מבדילים ביניהן, למה הפער נוצר, ואיך משווים הצעות הלוואה נכון.
 הלוואות ואשראי
ריבית בנק ישראל וההשפעה על ההלוואות
ריבית בנק ישראל היא ריבית הבסיס שממנה נגזר מחיר האשראי במשק. כך עדכון של רבע אחוז מתגלגל להחזר החודשי בהלוואות בריבית משתנה, בפריים ובמשכנתה — עם דוגמאות בשקלים.
 הלוואות ואשראי
דירוג אשראי בישראל — איך הוא נקבע ואיך רואים אותו
דירוג אשראי הוא הציון שמשקף את התנהלותכם הפיננסית ומשפיע על הריבית שתקבלו. כך נקבע הדירוג במאגר של בנק ישראל, מה נכנס לחישוב, ואיך מקבלים דוח נתוני אשראי בחינם.