ביטוח לאומי: מה הוא מכסה, מה לא, ואיפה הביטוח הפרטי נכנס
ביטוח לאומי הוא רשת הביטחון הבסיסית של כל תושב ישראל. מדריך שמסביר מה הוא מכסה, מה נשאר בחוץ, ואיפה ביטוח פרטי משלים את התמונה.
ביטוח לאומי הוא המוסד הציבורי שמבטח כל תושב ישראל מפני אירועי חיים בסיסיים — אבטלה, נכות, פגיעה בעבודה, לידה, זקנה ועוד. כמעט כל שכר בישראל מנוכה בו מדי חודש, ולמרות זאת רוב האנשים לא באמת יודעים מה מגיע להם ממנו ומתי. התשובה הקצרה: ביטוח לאומי נותן רצפה, לא תקרה. הוא מבטיח שלא תיפול לאפס, אבל הוא כמעט אף פעם לא משמר את רמת החיים שהיתה לך לפני האירוע.
מה זה בכלל ביטוח לאומי
המוסד לביטוח לאומי הוא גוף ממשלתי שגובה דמי ביטוח (מהעובד ומהמעסיק) ובתמורה משלם קצבאות ופיצויים במגוון מצבים. זה לא מוצר שאתה בוחר לקנות — זו חובה חוקית לכל תושב. ההיגיון דומה לזה של ביטוח פרטי: רבים משלמים, המעטים שנפגעים מקבלים. ההבדל הוא שכאן אין השוואת מחירים ואין מסלולים — התנאים אחידים וקבועים בחוק.
הניכוי מהשכר משתנה לפי גובה ההכנסה. עד תקרה מסוימת חלה מדרגה נמוכה, ומעליה מדרגה גבוהה יותר (נכון ל-2026). עצמאי משלם את החלק של העובד ושל המעסיק גם יחד — נקודה שמפתיעה לא מעט מי שעובר לעצמאות.
הקצבאות המרכזיות — ומה הן באמת נותנות
כדי להבין את המגבלות, כדאי להכיר את הקצבאות הנפוצות ואת סדרי הגודל שלהן.
| ענף | מתי משולם | הערה מרכזית |
|---|---|---|
| דמי אבטלה | פיטורים/סיום עבודה | מוגבל בזמן ובאחוז מהשכר |
| נכות כללית | אובדן כושר תפקוד | מותנה בדרגת נכות רפואית |
| נפגעי עבודה | פגיעה בזמן/עקב עבודה | כולל טיפול רפואי ופיצוי |
| דמי לידה | לאחר לידה | לפי ותק תעסוקתי |
| קצבת זקנה | גיל פרישה | סכום בסיסי, לא מחליף פנסיה |
| נכות מעבודה | פגיעה בעבודה | נבחן בנפרד מנכות כללית |
הנקודה שחוזרת בכל שורה: הקצבה מבוססת על נוסחאות ותקרות, לא על רמת החיים שלך. מי שהרוויח 25,000 ש״ח בחודש ומקבל דמי אבטלה יגלה מהר מאוד שהפער בין ההכנסה שהיתה לפער שמתקבל הוא עצום.
איפה הביטוח הפרטי משלים את ביטוח לאומי
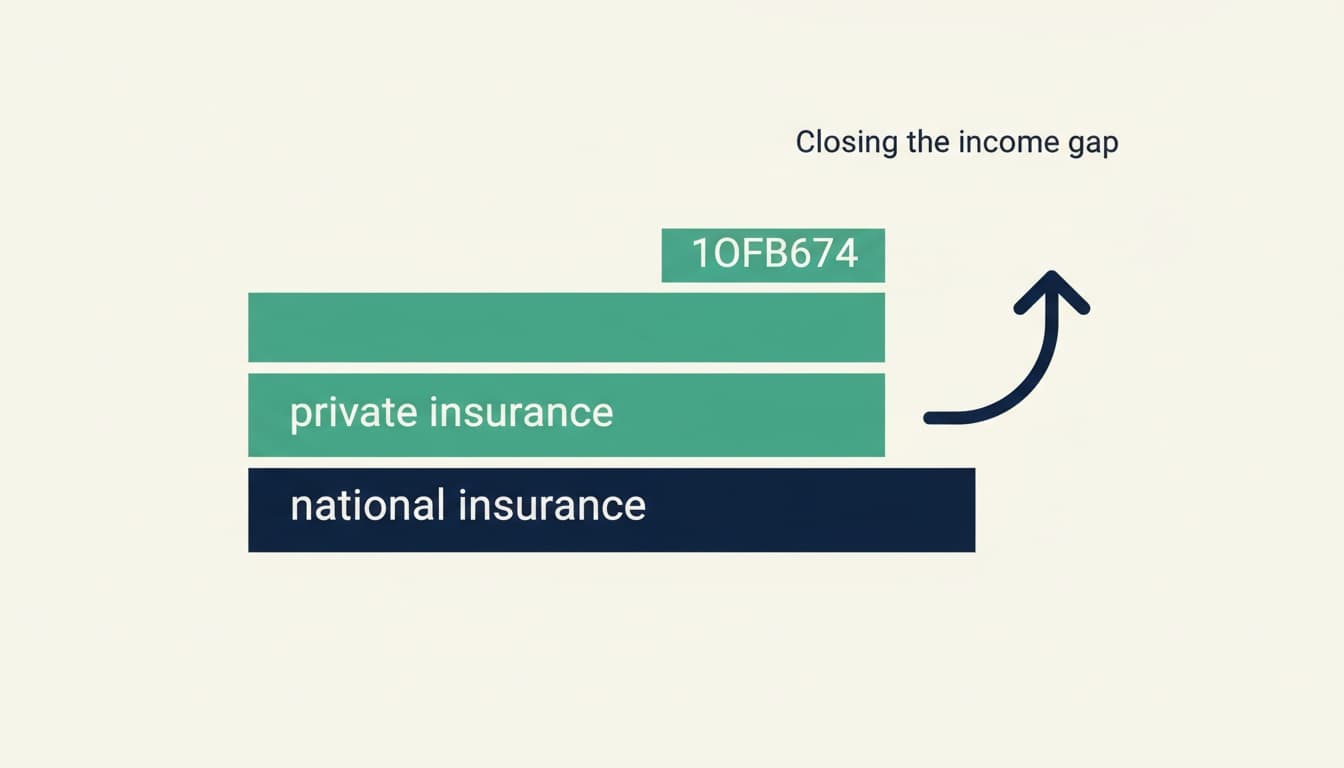
המקום הכי מובהק שבו רואים את הפער הוא באובדן כושר עבודה. ביטוח לאומי משלם קצבת נכות רק אם נקבעת דרגת נכות רפואית ותפקודית מספקת, ולעיתים קרובות בסכום נמוך. ביטוח פרטי של אובדן כושר עבודה בוחן את היכולת שלך לעבוד במקצוע הספציפי שלך, ומשלם אחוז מהשכר שלך — עד 75% (להמחשה). ההבדל בין השניים מוסבר לעומק במדריך על פנסיית נכות מול ביטוח אכ״ע.
גם בתחום הבריאות התמונה דומה. הרפואה הציבורית וקופות החולים מכסות חלק גדול מהצרכים, אבל תרופות מסוימות, ניתוחים פרטיים וזמני המתנה קצרים נשארים מחוץ לסל. פער זה נסגר לרוב באמצעות ביטוח בריאות פרטי או שב״ן, ואת ההבדל ביניהם אפשר לראות במדריך ביטוח בריאות פרטי מול שב״ן.
מה ביטוח לאומי לא מכסה בכלל
יש תחומים שלמים שהמוסד לביטוח לאומי לא נוגע בהם, ורבים מבלבלים בין ביטוח ציבורי לפרטי. הנה כמה דוגמאות שכל אחד נתקל בהן:
מכוסה בביטוח לאומי
- ✓אבטלה בסיסית
- ✓נכות כללית
- ✓פגיעה בעבודה
- ✓קצבת זקנה
- ✓דמי לידה
לא מכוסה — צריך פרטי
- ✕נזק לרכב
- ✕נזק לדירה ותכולה
- ✕ביטול טיסה בחו״ל
- ✕ניתוח פרטי מיידי
- ✕אובדן הכנסה מלא
רכב הוא הדוגמה הברורה. ביטוח לאומי לא מפצה על תאונת דרכים שגרמת (למעט פגיעה גופנית דרך ביטוח החובה), ולכן קיים עולם שלם של ביטוח רכב — חובה, צד ג׳ ומקיף. מי שרוצה להימנע מתשלום עודף על הפוליסה יכול לראות איך עושים השוואת ביטוח רכב בצורה מסודרת.
גם הבית שלך לא נמצא באחריות המוסד. נזקי מים, שריפה או פריצה מכוסים רק דרך ביטוח דירה פרטי — מבנה, תכולה, או שניהם. וכשנוסעים לחו״ל, ביטוח לאומי לא מלווה אותך מעבר לגבול: הוצאות רפואיות בחו״ל, ביטול טיסה ואובדן מזוודות מטופלים רק דרך ביטוח נסיעות לחול.
איך יודעים מה מגיע ומה חסר
הצעד הראשון הוא לדעת מה כבר יש לך. חלק גדול מהאנשים מחזיקים כיסויים דרך הפנסיה או דרך המעסיק בלי שהם מודעים לכך, וחלק אחר משלמים כפל על אותו כיסוי בדיוק. אפשר לבדוק את התמונה הפנסיונית והביטוחית באמצעות בדיקת פנסיה וביטוח AI, וגם לבחון את כל המחשבונים לחישוב פערים בהכנסה או בהוצאה.
מידע רשמי ומעודכן על זכאויות, קצבאות ותנאים אפשר למצוא באתר רשות שוק ההון, ביטוח וחיסכון, שמפקחת על שוק הביטוח הפרטי במקביל למערכת הציבורית.
התמונה המלאה: שלוש שכבות
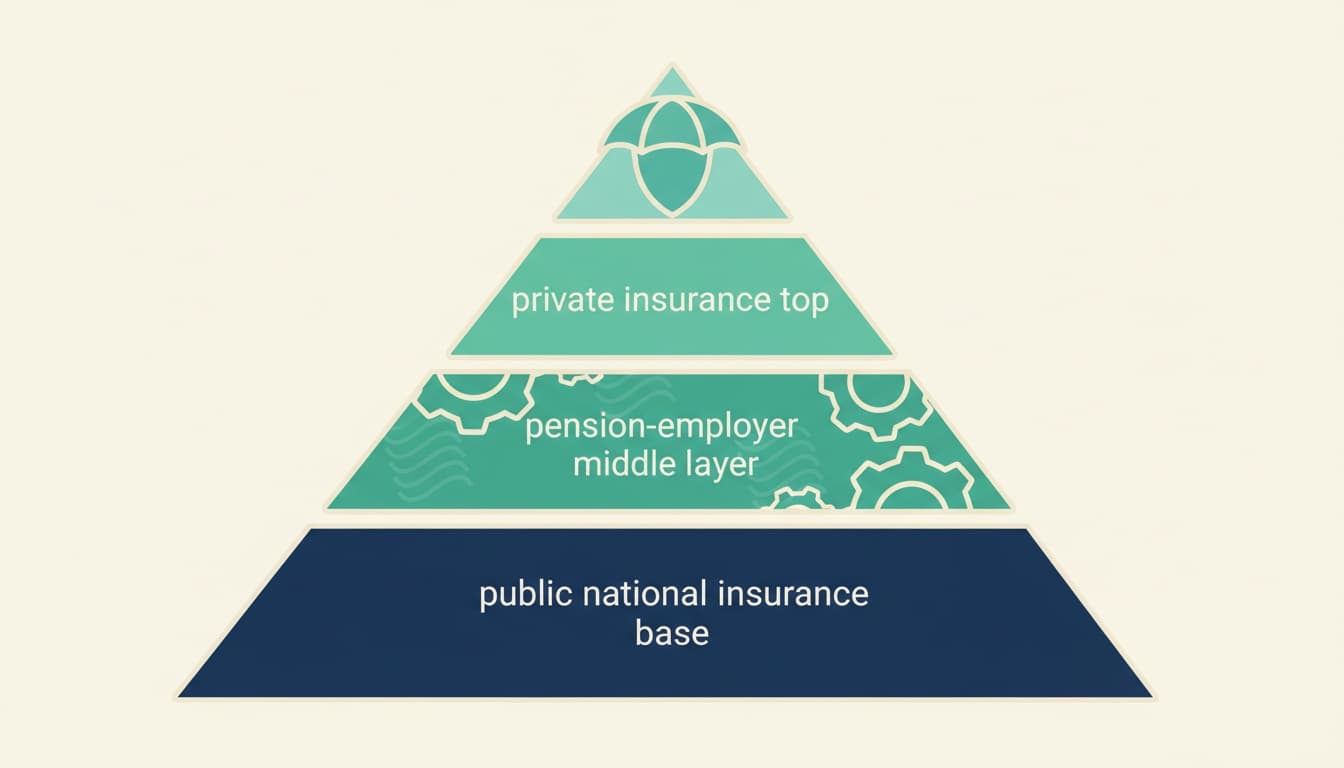
אפשר לחשוב על ההגנה הפיננסית שלך כשלוש שכבות. השכבה הראשונה היא ביטוח לאומי — בסיס ציבורי אחיד לכולם. השכבה השנייה היא כיסויים דרך הפנסיה והמעסיק — נכות, שאירים, אובדן כושר. השכבה השלישית היא ביטוחים פרטיים שאתה בוחר בעצמך לפי הסיכונים הספציפיים בחייך: רכב, דירה, בריאות, נסיעות.
כל שכבה בונה על הקודמת. מי שמסתמך רק על השכבה הראשונה מגלה לרוב שהיא צרה מדי. מי שמכיר את שלושתן יכול לתכנן חכם — לוותר על כפילויות, לחזק במקומות שבהם באמת יש פער, ולהפסיק לשלם על כיסויים שאין בהם צורך. אפשר להתחיל מסקירה של כל המדריכים בביטוח כדי למפות איפה אתה עומד.
שאלות נפוצות
האם ביטוח לאומי מחליף ביטוח פרטי?+
לא. ביטוח לאומי מספק רצפה בסיסית — קצבאות ופיצויים לפי נוסחאות ותקרות קבועות בחוק. הוא כמעט אף פעם לא משמר את רמת ההכנסה שהיתה לפני האירוע, ואינו מכסה כלל תחומים כמו רכב, דירה או נסיעות לחו״ל. ביטוח פרטי משלים את הפער.
האם עצמאי משלם יותר לביטוח לאומי?+
באופן כללי, עצמאי נושא גם בחלק של העובד וגם בחלק שמעסיק היה משלם עבור שכיר, ולכן שיעור הניכוי בפועל גבוה יותר יחסית. הסכומים משתנים לפי מדרגות הכנסה (נכון ל-2026), ומידע מעודכן מופיע באתר המוסד לביטוח לאומי.
מה קורה אם יש לי גם כיסוי בביטוח לאומי וגם ביטוח פרטי?+
במקרים מסוימים הכיסויים משלימים זה את זה, ובאחרים עלול להיווצר כפל שבו משלמים פעמיים על אותה הגנה בלי לקבל תמורה כפולה. שווה לבדוק את התמונה הכוללת כדי לזהות חפיפות ולהתאים את הכיסוי לצרכים בפועל.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.