כמה עולה ביטוח בריאות פרטי? המספרים האמיתיים מאחורי הפרמיה
כמה עולה ביטוח בריאות פרטי? פירוק מלא של מרכיבי הפרמיה, טווחי מחירים לפי גיל, ומה מייקר או מוזיל את החשבון החודשי (נכון ל-2026).
כמה עולה ביטוח בריאות פרטי באמת?
כמה עולה ביטוח בריאות פרטי? אין מספר יחיד, אבל יש טווח ברור: פוליסה בסיסית למבוגר צעיר יכולה להתחיל בעשרות שקלים בודדים לחודש, בעוד פוליסה מלאה — עם ניתוחים בישראל ובחו״ל, תרופות מחוץ לסל ומחלות קשות — עשויה להגיע ל-200-400 ש״ח לאדם בגיל העמידה (להמחשה). המחיר לילד נמוך משמעותית, ולעיתים כמה עשרות שקלים בלבד.
העיקרון המרכזי שחוזר בכל חישוב: הפרמיה אינה שרירותית. היא נבנית מרכיבים, וכל רכיב מתומחר בנפרד לפי הסיכון הביטוחי שהוא מכסה. הבנת הרכיבים האלה היא ההבדל בין להסתכל על מספר בסוף השורה לבין להבין על מה בדיוק משלמים.
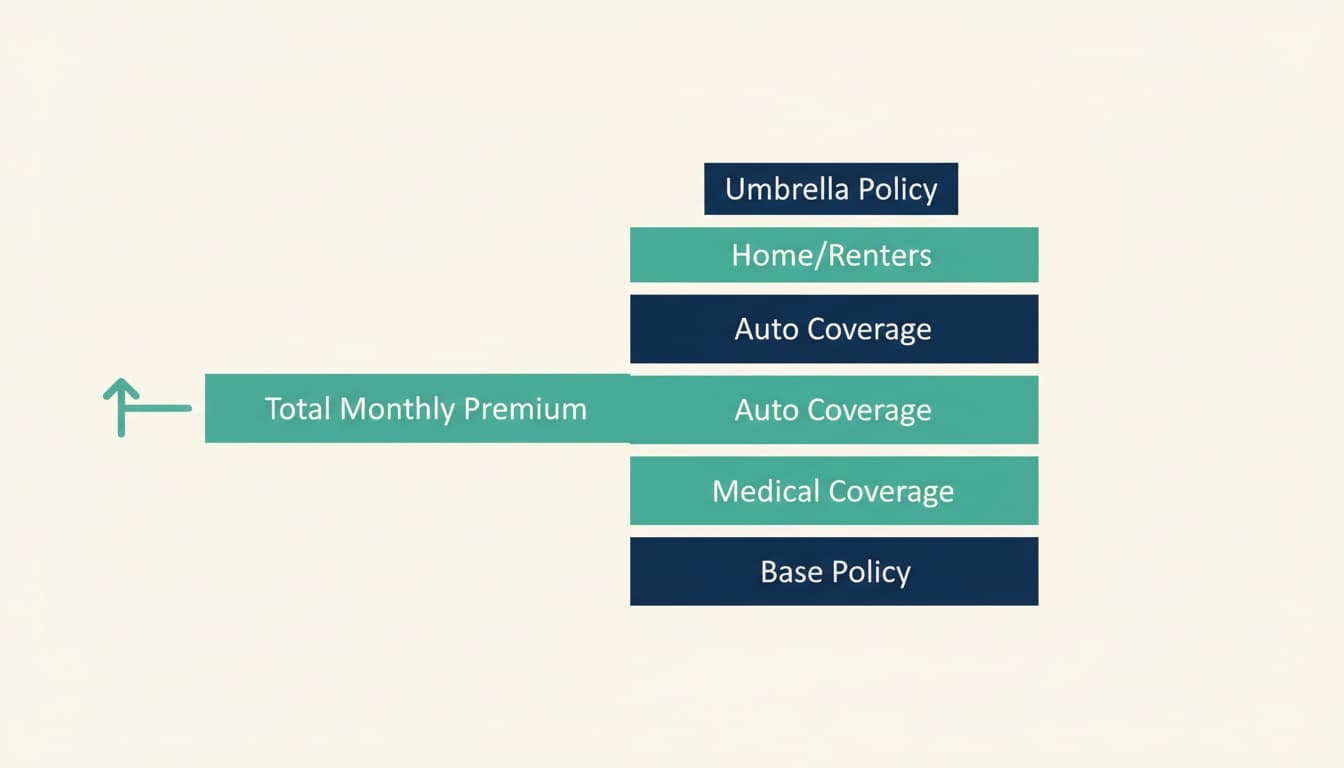
ממה מורכבת הפרמיה החודשית
ביטוח בריאות פרטי הוא כמעט תמיד אוסף של כיסויים נפרדים, לא מוצר אחד. כל אחד מהם מוסיף לפרמיה:
- ניתוחים וטיפולים מחליפי ניתוח — הרכיב הפופולרי ביותר, מכסה ניתוחים פרטיים בישראל (ולעיתים בחו״ל).
- תרופות מחוץ לסל הבריאות — כיסוי לתרופות שאינן ממומנות על ידי המדינה, לרוב היקר יחסית מבין הרכיבים.
- השתלות וטיפולים בחו״ל — כיסוי לאירועים נדירים אך יקרים מאוד.
- מחלות קשות — תשלום חד-פעמי עם אבחון מחלה מוגדרת. אפשר להעמיק בכך במדריך על ביטוח מחלות קשות.
- אמבולטורי — בדיקות, התייעצויות ומרפאות חוץ (רכיב שרבים מוותרים עליו בשל חפיפה עם השב״ן).
חשוב להבין שמה שמייקר את הפוליסה הוא בדרך כלל שילוב של רכיבים, ולא רכיב בודד. אדם שבוחר רק כיסוי ניתוחים ותרופות ישלם משמעותית פחות ממי שמצרף את כל הסל.
הגורם הכי משפיע: גיל ההצטרפות
המשתנה הדומיננטי במחיר הוא הגיל. ככל שמצטרפים צעירים יותר, נקודת הפתיחה נמוכה יותר — ולא רק היום, אלא לאורך כל חיי הפוליסה. הסיבה היא שהמחיר עולה בקפיצות מדרגה לפי קבוצות גיל (בדרך כלל כל חמש שנים), כך שמי שנכנס בגיל 30 מתחיל את המסלול בנקודה נמוכה יותר ממי שנכנס באותה פוליסה בגיל 45.
| גיל הצטרפות (להמחשה) | פרמיה חודשית משוערת לפוליסה מלאה |
|---|---|
| ילד | כמה עשרות ש״ח |
| 25-30 | 80-140 ש״ח |
| 40-45 | 150-250 ש״ח |
| 55-60 | 300 ש״ח ומעלה |
המספרים להמחשה בלבד ומשתנים בין חברות ובין מסלולים. הנקודה המהותית: שני אנשים עם אותה פוליסה בדיוק עשויים לשלם פי שניים זה מזה — רק בגלל פער הגיל בעת ההצטרפות.
מה עוד מזיז את המחיר
מעבר לגיל, כמה גורמים נוספים משנים את החשבון:
מצב בריאותי בעת ההצטרפות. חברת הביטוח עשויה לדרוש הצהרת בריאות, ולעיתים להוסיף החרגה (מצב שלא יכוסה) או תוספת פרמיה. זהו בדיוק המקום שבו נופלות תביעות רבות, ולכן כדאי להכיר לעומק את הנושא של תקופת אכשרה והחרגות בביטוח עוד לפני החתימה.
מבנה קבוצתי מול פרטי. ביטוח קבוצתי דרך מקום עבודה או ארגון לרוב זול יותר, אך תלוי בהמשך קיום הקבוצה. ביטוח פרט אישי יקר יותר אך יציב ואינו תלוי במעסיק.
חפיפה עם השב״ן. רבים לא מודעים לכך שהם משלמים פעמיים על כיסוי דומה — פעם בשירותי הבריאות הנוספים של הקופה ופעם בפוליסה הפרטית. זו אחת הדרכים המובהקות לצמצם עלות, ומומלץ לקרוא על ההבדל בין ביטוח בריאות פרטי לשב״ן לפני שמרכיבים סל כפול.
מחיר נמוך מול כיסוי אמיתי
הפיתוי לבחור בפוליסה הזולה ביותר מובן, אבל מחיר נמוך לעיתים משקף כיסוי מצומצם או תקרות פיצוי נמוכות. השוואה הוגנת דורשת להשוות מסלולים באותה רמת כיסוי — לא סתם מספר מול מספר.
פוליסה במחיר נמוך
- ✓פרמיה חודשית נוחה
- ✓מתאים למי שרוצה רשת ביטחון בסיסית
- ✓פחות כפל עם השב״ן
פוליסה במחיר גבוה
- ✕תקרות כיסוי גבוהות
- ✕כולל תרופות וחו״ל
- ✕פרמיה שמתייקרת עם הגיל
אין כאן טוב או רע מוחלט — יש התאמה לצורך ולתקציב. יש הבוחרים בכיסוי ניתוחים ותרופות בלבד כרשת ביטחון מפני אירועים גדולים, ומוותרים על רכיבים אמבולטוריים שיש להם חפיפה עם הקופה.
איך לבדוק כמה תשלמו בפועל
הדרך המדויקת לדעת כמה עולה ביטוח בריאות פרטי במקרה שלכם היא לקבל הצעות ממספר חברות עם אותה הגדרת כיסוי. לפני כן, כדאי לרכז את התמונה הביטוחית הקיימת — מה כבר יש לכם ואיפה יש כפילות. אפשר לעשות זאת דרך בדיקת פנסיה וביטוח AI או לרכז את כלל המידע בפורטל הרשמי הר הביטוח של רשות שוק ההון, שם מרוכזים כל המוצרים הביטוחיים על שמכם.
גם כלים נוספים יכולים לעזור למפות את ההוצאות הביטוחיות והפנסיוניות שלכם — שווה לעבור על כל המחשבונים ולראות מה רלוונטי לתמונה הכוללת, שכן ביטוח בריאות הוא רק חלק אחד מהתקציב.
למי שרוצה להעמיק בהיגיון הכללי של תמחור פוליסות, המדריך על מה זה פרמיה בביטוח מסביר על מה בדיוק משלמים כל חודש ולמה שתי פוליסות דומות עלולות לעלות אחרת לגמרי.
שאלות נפוצות
האם כדאי לרכוש ביטוח בריאות פרטי בגיל צעיר?+
הצטרפות בגיל צעיר מתחילה את המסלול בנקודת מחיר נמוכה ולרוב לפני התפתחות מצבים רפואיים שעלולים לגרור החרגות. עם זאת, ההחלטה תלויה בצרכים האישיים, בקיום שב״ן ובתקציב. זהו מידע חינוכי בלבד ולא המלצה.
למה שני אנשים משלמים מחירים שונים על אותה פוליסה?+
ההבדל נובע בעיקר מגיל ההצטרפות, ממצב בריאותי (שעשוי לגרור תוספת פרמיה או החרגה) ומהיקף הרכיבים שנבחרו. פוליסה זהה בהגדרתה יכולה לעלות פי שניים בין מבוטח בן 30 למבוטח בן 55.
האם המחיר של ביטוח בריאות פרטי נשאר קבוע?+
בדרך כלל לא. הפרמיה עולה עם המעבר לקבוצת גיל חדשה (לרוב כל חמש שנים), ולעיתים גם בעקבות עדכון תעריף כללי של החברה. חישוב עלות ריאלי לוקח בחשבון גם את השנים הבאות.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.