מה זה ביטוח צד ג': המדריך שמסביר את הכיסוי שמגן עליך מפני אחרים
מה זה ביטוח צד ג'? הסבר פשוט על הכיסוי שמשלם לנזק שגרמת לאחר — ברכב, בדירה ובעסק, כמה זה עולה ומה ההבדל מביטוח מקיף.
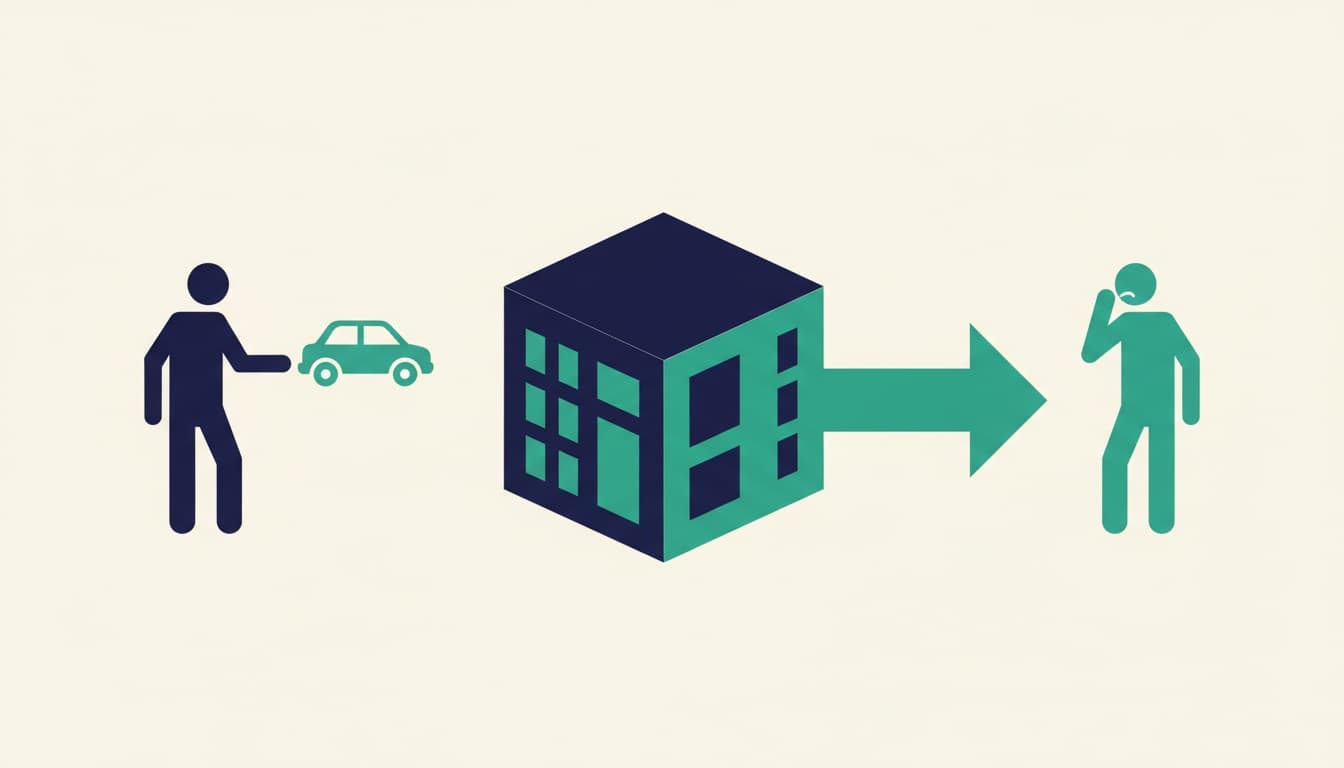
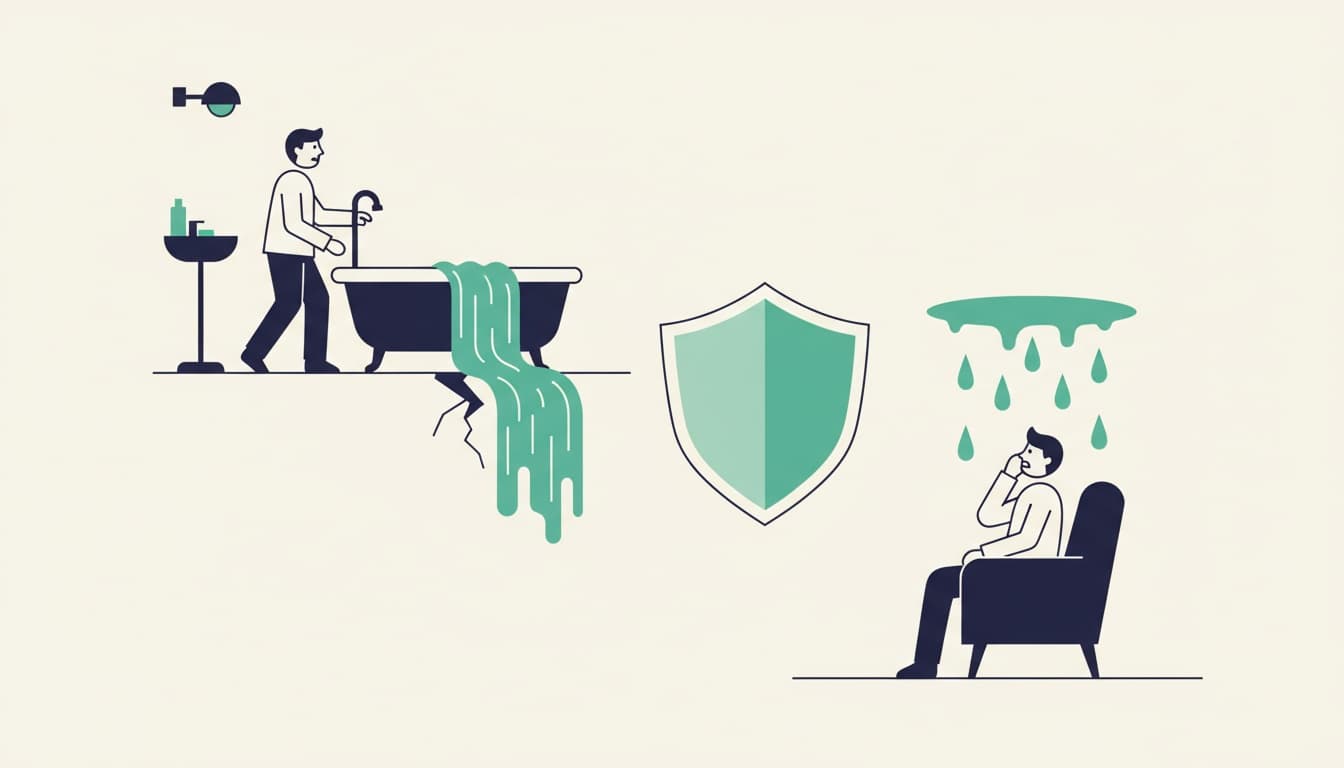
מה זה ביטוח צד ג'? זהו כיסוי שמשלם על נזק שאתה גורם לאדם אחר או לרכושו — לא לרכוש שלך. "צד שלישי" הוא כל מי שאינו אתה (הצד הראשון) וחברת הביטוח (הצד השני): השכן שהצפת לו את הדירה, הנהג שפגעת ברכבו, העובר אורח שמעד בכניסה לעסק שלך.
זה בדיוק ההבדל שמבלבל הרבה אנשים. רוב הביטוחים שאנחנו מכירים דואגים לנו — לרכב שלנו, לתכולה שלנו. ביטוח צד ג' עובד הפוך: הוא מגן על הכיס שלנו מפני תביעות של אחרים.
על מה בדיוק משלם ביטוח צד ג'
העיקרון פשוט: אם גרמת נזק לגוף או לרכוש של מישהו אחר, והוא תובע אותך — הביטוח נכנס במקומך. הכיסוי כולל בדרך כלל גם את הוצאות ההגנה המשפטית, שיכולות להיות משמעותיות בפני עצמן.
הנקודה הקריטית: צד ג' לא משלם על הנזק שלך. אם התנגשת ברכב אחר, צד ג' יכסה את הרכב שנפגע — לא את שלך. בשביל הרכב שלך צריך כיסוי אחר לגמרי, וכאן נכנסת השאלה הבאה.
מה זה ביטוח מקיף, ואיך הוא שונה מצד ג'
כדי להבין את צד ג', כדאי להעמיד אותו מול הרעהו הקרוב. מה זה ביטוח מקיף? ביטוח שמכסה גם את הנזק שלך וגם נזק שגרמת לאחרים. הוא רחב יותר — ולכן יקר יותר.
ביטוח צד ג'
- ✓מכסה נזק שגרמת לאחרים
- ✓פרמיה נמוכה יחסית
- ✓לא מכסה את הרכוש שלך
- ✓מתאים לרכב ותיק או נכס בסיכון נמוך
ביטוח מקיף
- ✕מכסה גם אותך וגם אחרים
- ✕פרמיה גבוהה יותר
- ✕כולל גניבה ואש
- ✕מתאים לרכוש חדש או יקר
הבחירה בין השניים היא שיקול כלכלי אישי. בעולם הרכב, למשל, נהוג שבעלי רכבים ותיקים בוחרים בצד ג' בלבד, כי עלות המקיף לא מצדיקה את שווי הרכב. הרחבנו על ההבחנות האלה במדריך על ביטוח רכב וההבדל בין חובה, צד ג' ומקיף.
איפה פוגשים ביטוח צד ג' בפועל
רבים חושבים על צד ג' רק בהקשר של רכב, אבל הכיסוי הזה מופיע בכמה מקומות:
| תחום | מה מכסה צד ג' | דוגמה |
|---|---|---|
| רכב | נזק לרכב או לאדם אחר | פגעת בפגוש של רכב אחר |
| דירה | נזק לשכן או לצד ג' | הצפת את הדירה מתחתיך |
| עסק | פגיעה בלקוח או עובר אורח | לקוח מעד ונפצע בחנות |
| אחריות מקצועית | נזק מרשלנות מקצועית | טעות שגרמה נזק כספי ללקוח |
בביטוח דירה, למשל, כיסוי צד ג' הוא רכיב שקל לפספס אך יקר להתעלם ממנו — הצפה לשכן יכולה להסתכם בעשרות אלפי שקלים. הרחבנו על מבנה הכיסויים במדריך ביטוח הדירה. בעולם העסקי, ההבחנה בין צד ג' לאחריות מקצועית מדויקת ומופיעה במדריך ביטוח אחריות מקצועית וצד ג'.
מה זה פרמיה, וכמה עולה כיסוי צד ג'
מה זה פרמיה? זהו התשלום התקופתי שאתה משלם לחברת הביטוח תמורת הכיסוי — לרוב חודשי או שנתי. בכיסוי צד ג' הפרמיה נחשבת נמוכה יחסית, כי חברת הביטוח לא מכסה את הנזק שלך אלא רק תביעות של אחרים. הרחבנו על המושג במדריך שמסביר מה זה פרמיה בביטוח.
כמה עולה ביטוח דירה שכולל צד ג'? העלות משתנה לפי שווי הנכס, האזור והכיסויים — אבל רכיב צד ג' בתוך פוליסת דירה הוא בדרך כלל תוספת צנועה יחסית לעלות הכוללת (להמחשה, עשרות שקלים בשנה). זו אחת הסיבות שהוא נחשב לכיסוי עם יחס עלות-תועלת גבוה.
איך צד ג' מתחבר לשאר עולם הביטוח
כדי לא להתבלבל: צד ג' הוא סוג של ביטוח אחריות — הוא עוסק במה שאתה חייב לאחרים. הוא שונה מהותית ממוצרים שנועדו לחסוך או להגן עליך ישירות. מה זה ביטוח מנהלים, למשל? מוצר פנסיוני-חיסכון שמלווה שכירים לאורך שנות העבודה — עולם אחר לגמרי, שעניינו חיסכון והגנה אישית ולא אחריות כלפי אחרים.
ההבחנה הזו חשובה כי היא עוזרת לזהות כפילויות. לא פעם אנשים משלמים על אותו כיסוי אחריות בשתי פוליסות שונות — נושא שהרחבנו עליו במדריך כפל הביטוחים. כשמבינים שכל כיסוי עונה על סיכון אחר, קל יותר לזהות איפה משלמים כפול.
לפני שבוחנים פוליסה חדשה, יש הבודקים את מכלול ההוצאות הביטוחיות והפנסיוניות שלהם דרך כלי בדיקת פנסיה וביטוח, כדי לראות את התמונה המלאה ולא רק כיסוי בודד.
מתי הכיסוי הזה באמת נכנס לפעולה
התרחיש הקלאסי: אתה אשם בנזק, והצד השני תובע. כאן צד ג' עושה את העבודה. אבל יש מלכודות — נזק שנגרם בכוונה, פעילות שהוחרגה בפוליסה, או תביעה שהוגשה מאוחר מדי. אלה בדיוק המקרים שבהם תביעות נדחות, ולכן חשוב להכיר את התנאים לפני האירוע ולא אחריו.
שאלות נפוצות
האם ביטוח צד ג' מכסה את הרכב שלי?+
לא. ביטוח צד ג' מכסה אך ורק נזק שאתה גורם לרכוש או לגוף של אדם אחר. הנזק לרכב שלך מכוסה רק בביטוח מקיף, שהוא רחב ויקר יותר.
מה ההבדל בין צד ג' לביטוח מקיף?+
צד ג' מכסה נזק שגרמת לאחרים בלבד ופרמייתו נמוכה יחסית. ביטוח מקיף מכסה גם את הרכוש שלך וגם נזק לאחרים, כולל גניבה ואש, ולכן הוא יקר יותר.
האם כדאי להסתפק בכיסוי צד ג' בלבד?+
זו החלטה כלכלית אישית. באופן כללי, בעלי רכוש ותיק או בעל שווי נמוך נוטים לבחור צד ג' בלבד, בעוד שברכוש חדש או יקר רבים בוחרים בכיסוי מקיף. השיקול המרכזי הוא היחס בין הפרמיה לשווי הרכוש.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.