מה זה ריבית פריים ואיך היא משפיעה על המשכנתא שלך
מה זה ריבית פריים? הסבר ברור על ריבית הפריים, איך היא נקבעת, איך היא משפיעה על ההחזר החודשי במשכנתא, ומה קורה כשבנק ישראל משנה את הריבית.
מה זה ריבית פריים בכמה מילים
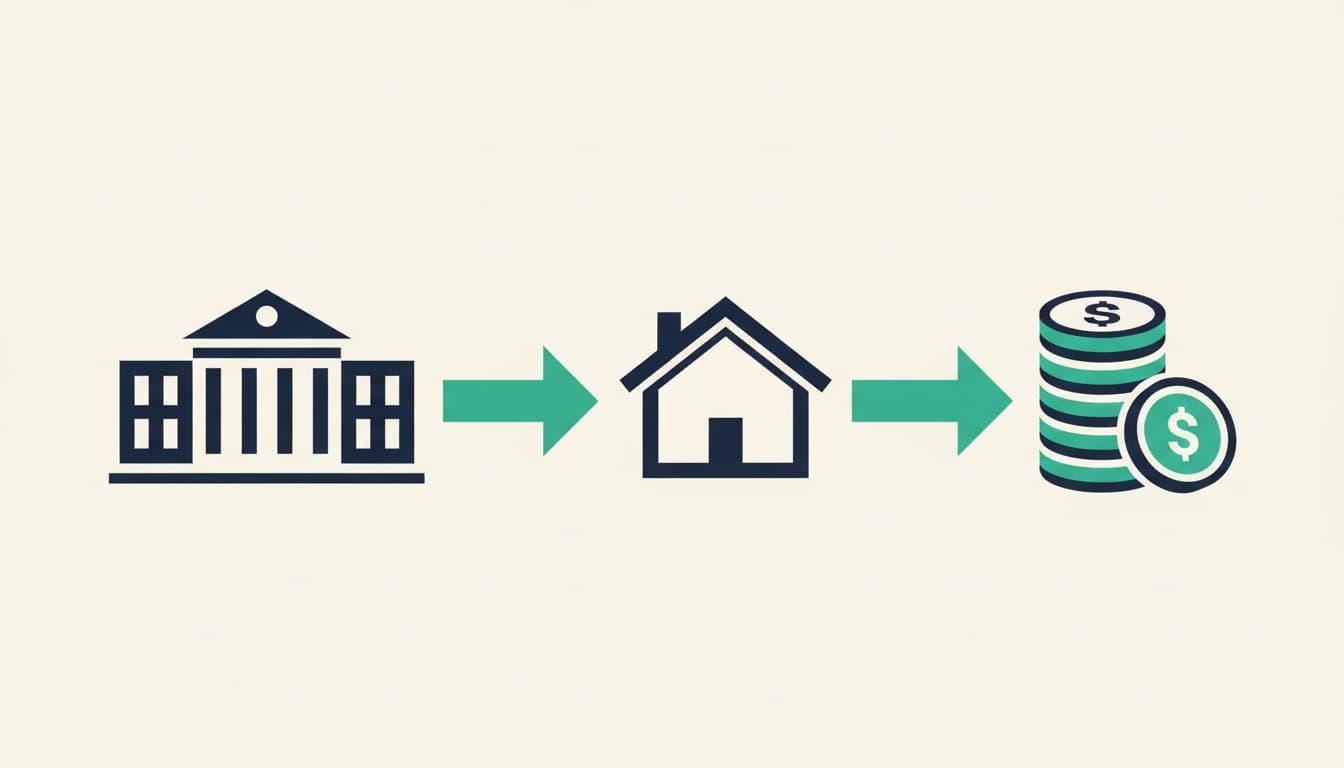
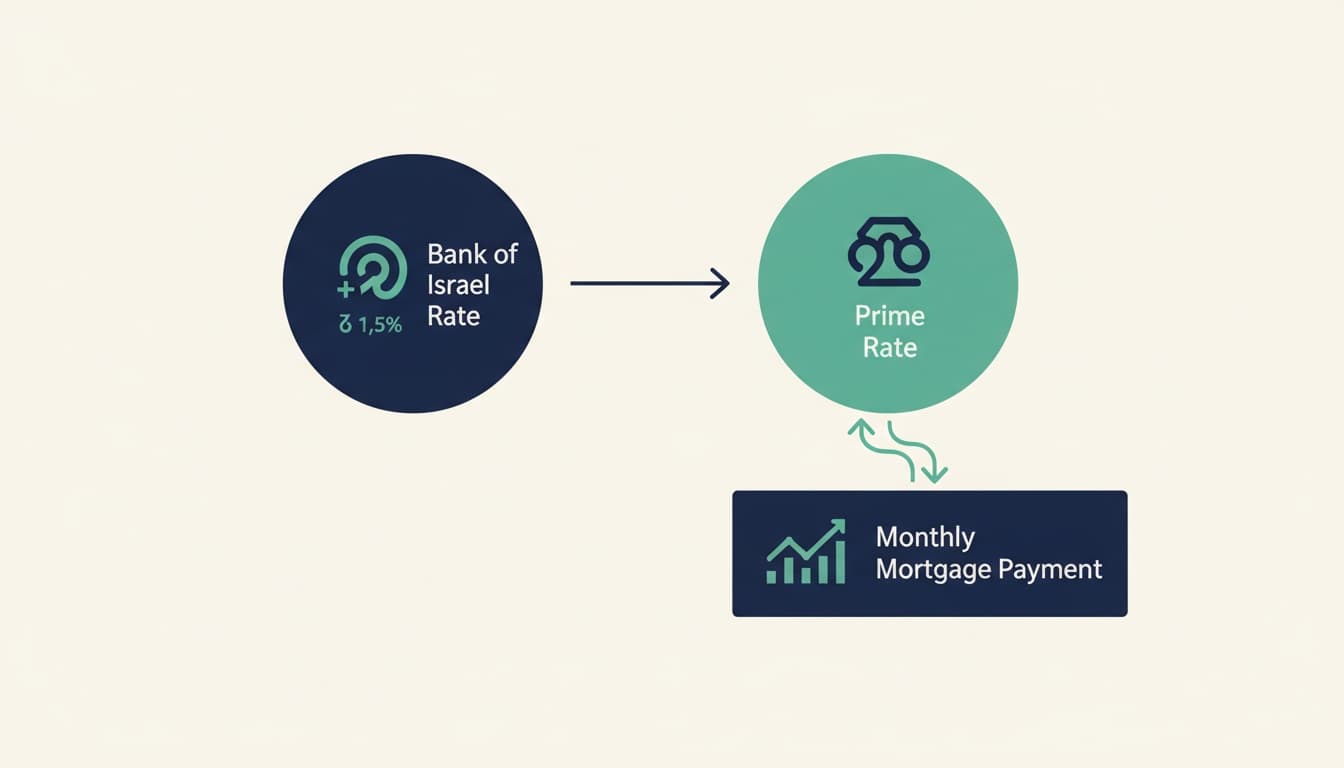
מה זה ריבית פריים? זו ריבית בסיס אחידה שכל הבנקים בישראל משתמשים בה, והיא נגזרת ישירות מריבית בנק ישראל בתוספת מרווח קבוע של 1.5%. כלומר: ריבית פריים = ריבית בנק ישראל + 1.5%. אם בנק ישראל מכריז על ריבית של 4.5%, הפריים עומד על 6% (להמחשה). ברגע שהוועדה המוניטרית משנה את הריבית, הפריים משתנה איתה באותו יום — וזה מתגלגל ישירות לתוך ההחזר החודשי של מי שיש לו מסלול פריים במשכנתא.
המרווח של 1.5% קבוע ואינו משתנה מבנק לבנק. מה שכן משתנה זה ה"פחות" או ה"פלוס" שהבנק נותן לך על הפריים במסגרת המשא ומתן — למשל "פריים מינוס 0.5%". על זה בהמשך.
איך ריבית הפריים נקבעת
השרשרת מתחילה בבנק ישראל. הוועדה המוניטרית מתכנסת כמה פעמים בשנה וקובעת את ריבית הבסיס במשק, בהתאם לאינפלציה, לשער החליפין ולמצב הכלכלי. בנק ישראל מפרסם את ההחלטה ואת הריבית העדכנית באתרו הרשמי.
מרגע ההכרזה, הפריים מתעדכן אוטומטית. אף אחד לא צריך לחתום על כלום — לא הבנק ולא הלווה. זו בדיוק הסיבה שמסלול הפריים נחשב "משתנה": הוא נע בהתאם להחלטות שאתה לא שולט בהן. מי שרוצה להבין לעומק את השרשרת הזו יכול לקרוא על ריבית הפריים והשפעתה על ההחזר החודשי, שם מפורט המנגנון צעד־צעד.
מה זה משכנתא, ואיפה הפריים נכנס לתמונה
לפני שממשיכים — מה זה משכנתא בכלל? זו הלוואה גדולה לרכישת נכס, שהנכס עצמו משמש כבטוחה שלה. המשכנתא בישראל כמעט תמיד מחולקת לכמה מסלולי משכנתא — חלק בריבית קבועה, חלק בריבית משתנה, וחלק במסלול הפריים. החלוקה הזו נקראת תמהיל משכנתא, והיא זו שקובעת כמה חשוף אתה לשינויים בריבית.
מסלול הפריים הוא הנקודה שבה ריבית בנק ישראל פוגשת אותך אישית. ככל שחלק גדול יותר מהמשכנתא יושב בפריים, כך ההחזר החודשי שלך רגיש יותר לכל החלטה מוניטרית.
פריים מול קבועה — מי סופג את הסיכון
ההבדל המהותי בין מסלול פריים למסלול קבוע הוא שאלה של מי נושא בסיכון של תנועת הריבית. במסלול קבוע הבנק נועל את הריבית מראש ולוקח על עצמו את הסיכון. במסלול פריים אתה הלווה סופג את התנודות — לטוב ולרע.
מסלול פריים
- ✓ריבית משתנה עם בנק ישראל
- ✓בלי עמלת פירעון מוקדם משמעותית
- ✓יכול לרדת אם הריבית יורדת
ריבית קבועה
- ✓תשלום ידוע לכל אורך הדרך
- ✓מוגן משינויי ריבית
- ✓עלול לגרור עמלת פירעון גבוהה
יתרון בולט של הפריים הוא שאין בו קנס פירעון מוקדם משמעותי — אפשר לסגור אותו כמעט בכל רגע. לעומת זאת, במסלול קבוע צמוד תיתכן עמלת פירעון מוקדם גבוהה כשהריבית במשק ירדה. ההשוואה המלאה בין ריבית קבועה מול משתנה מרחיבה על נקודת האיזון הזו.
דוגמה מספרית: מה קורה כשהפריים זז ב-1%
נניח משכנתא של 700,000 ש״ח, שליש ממנה (233,000 ש״ח) במסלול פריים ל-25 שנה. עלייה של 1% בריבית הפריים מוסיפה בערך 120-140 ש״ח לחודש רק על החלק הזה (להמחשה). על תיק גדול יותר או חלק פריים גדול יותר, ההשפעה מצטברת מהר.
| שינוי בריבית בנק ישראל | ריבית פריים | כיוון ההחזר החודשי |
|---|---|---|
| עלייה של 0.25% | +0.25% | עולה מעט |
| עלייה של 1% | +1% | עולה מורגש |
| ירידה של 0.5% | -0.5% | יורד |
| ללא שינוי | ללא שינוי | יציב |
כדי לראות איך זה מתורגם למספרים בתיק ספציפי, נהוג להיעזר במחשבון משכנתא ולשחק עם תרחישי ריבית שונים לפני החתימה.
ריבית משכנתא היום וההקשר של הפריים
ריבית משכנתא היום מורכבת מכמה שכבות — הפריים הוא רק אחת מהן. גם המסלולים הקבועים והצמודים למדד משפיעים על התמונה הכוללת. חשוב להבין שכשמדברים על "הריבית שקיבלתי", מדובר בממוצע משוקלל של כל המסלולים בתמהיל, לא במספר אחד.
כשבנק ישראל נמצא בסביבת ריבית גבוהה, מסלול הפריים יקר יחסית, ורבים מקטינים את חלקו בתמהיל. כשהריבית יורדת, הפריים הופך אטרקטיבי יותר. מי שכבר לקח משכנתא ורואה שהתנאים בשוק השתנו לעיתים בוחן מיחזור משכנתא כדי להתאים את התמהיל למציאות החדשה.
וכמה הון עצמי צריך למשכנתא
שאלה שחוזרת לצד הפריים היא כמה הון עצמי צריך למשכנתא. הכלל הכללי (נכון ל-2026) הוא שרוכש דירה ראשונה נדרש להביא לפחות 25% ממחיר הנכס מהון עצמי, והבנק מממן עד 75%. הפירוט המלא נמצא במדריך על הון עצמי במשכנתא. ככל שההון העצמי גבוה יותר, הבנק לרוב מציע תנאי ריבית טובים יותר — כולל על חלק הפריים.
ומה זה משכנתא הפוכה — לא להתבלבל
לסיום נקודת בלבול נפוצה: מה זה משכנתא הפוכה? זו הלוואה לבני הגיל השלישי כנגד דירה בבעלותם, שבה לרוב לא משלמים החזר חודשי שוטף אלא ההלוואה נצברת ונפרעת בסוף. זה מנגנון שונה לחלוטין ממשכנתא רגילה עם מסלול פריים, ומי שרוצה להבין אותו יכול לקרוא על משכנתא הפוכה לגיל השלישי.
הבנת ריבית הפריים היא נקודת המוצא להבנת המשכנתא כולה — כי היא זו שמחברת בין ההחלטות של בנק ישראל לבין השקל שיוצא מהחשבון שלך בכל חודש.
שאלות נפוצות
מה זה ריבית פריים במילים פשוטות?+
ריבית פריים היא ריבית בסיס אחידה במשק, שנגזרת מריבית בנק ישראל בתוספת מרווח קבוע של 1.5%. היא משמשת כעוגן למסלול הפריים במשכנתא ומשתנה בכל פעם שבנק ישראל משנה את הריבית.
מה קורה למשכנתא כשהפריים עולה?+
כשריבית הפריים עולה, ההחזר החודשי של חלק הפריים במשכנתא עולה מיד — בלי הודעה מוקדמת. על הלוואה של כ-233,000 ש״ח בפריים, עלייה של 1% מוסיפה בערך 120-140 ש״ח לחודש (להמחשה).
האם כדאי לקחת חלק גדול מהמשכנתא בפריים?+
זו שאלה של כדאיות אישית שתלויה בסביבת הריבית וביכולת הספיגה של משק הבית. יש הבוחרים בחלק פריים גדול בגלל הגמישות והיעדר עמלת פירעון, ויש המעדיפים לצמצם אותו כדי להקטין חשיפה לתנודות. נהוג לבחון זאת מול תמהיל שלם.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.