משכנתא חוץ בנקאית — מי מלווה, באיזו ריבית, ומתי פונים לשם
משכנתא חוץ בנקאית מאפשרת מימון נדל"ן דרך גופים שאינם בנקים. מי מלווה, מה הריבית הממוצעת, למי זה מתאים ומה הסיכונים — מדריך פרקטי מלא.
משכנתא חוץ בנקאית היא הלוואה לרכישת או מינוף נכס נדל"ן שניתנת על ידי גוף פיננסי שאינו בנק מסחרי — חברות ביטוח, גופים מוסדיים, וקרנות אשראי חוץ בנקאיות. במילים פשוטות: אותו רעיון של הלוואה כנגד שעבוד דירה, אבל מגורם אחר, עם כללי משחק מעט שונים.
כדי להבין למה בכלל קיים שוק כזה, כדאי לחזור רגע למה זה משכנתא בבסיס: הלוואה ארוכת טווח המובטחת בשעבוד הנכס. הבנקים הם השחקן הדומיננטי, אך הם כפופים למגבלות רגולטוריות נוקשות של בנק ישראל. כשלווה לא נכנס למשבצת המדויקת של הבנק, נפתח מרחב לגופים החוץ בנקאיים.
למי בעצם מתאימה משכנתא חוץ בנקאית
הפנייה לגוף חוץ בנקאי כמעט תמיד מגיעה אחרי שהמסלול הבנקאי נתקל בקושי. הקהלים הנפוצים:
- עצמאים עם הכנסה לא סדירה שהבנק מתקשה לתמחר.
- לווים עם היסטוריית אשראי בעייתית או הערות ב-BDI.
- מי שזקוק לאחוז מימון גבוה מעבר למה שהבנק מאשר.
- גילאים מבוגרים שנתקלים במגבלת תקופת ההחזר — נושא שמורחב במשכנתא בגיל מבוגר.
- מימון גישור בין רכישת דירה חדשה למכירת הישנה.
כמה זה עולה — הריבית האמיתית
כאן נמצא ההבדל המהותי. הריבית הממוצעת במשכנתא בנקאית נעה סביב טווח מסוים שמושפע מהפריים ומריבית משכנתא היום, בעוד גוף חוץ בנקאי בדרך כלל מתמחר גבוה יותר — לעתים בפער של אחוז שלם ואף יותר (להמחשה).
כדי להבין את המשמעות הכספית של פער כזה על פני שנים, שווה להריץ תרחישים במחשבון המשכנתא ולהשוות בין הצעה בנקאית לחוץ בנקאית באותו סכום ובאותה תקופה. אפילו חצי אחוז מצטבר לעשרות אלפי שקלים לאורך 25 שנה.
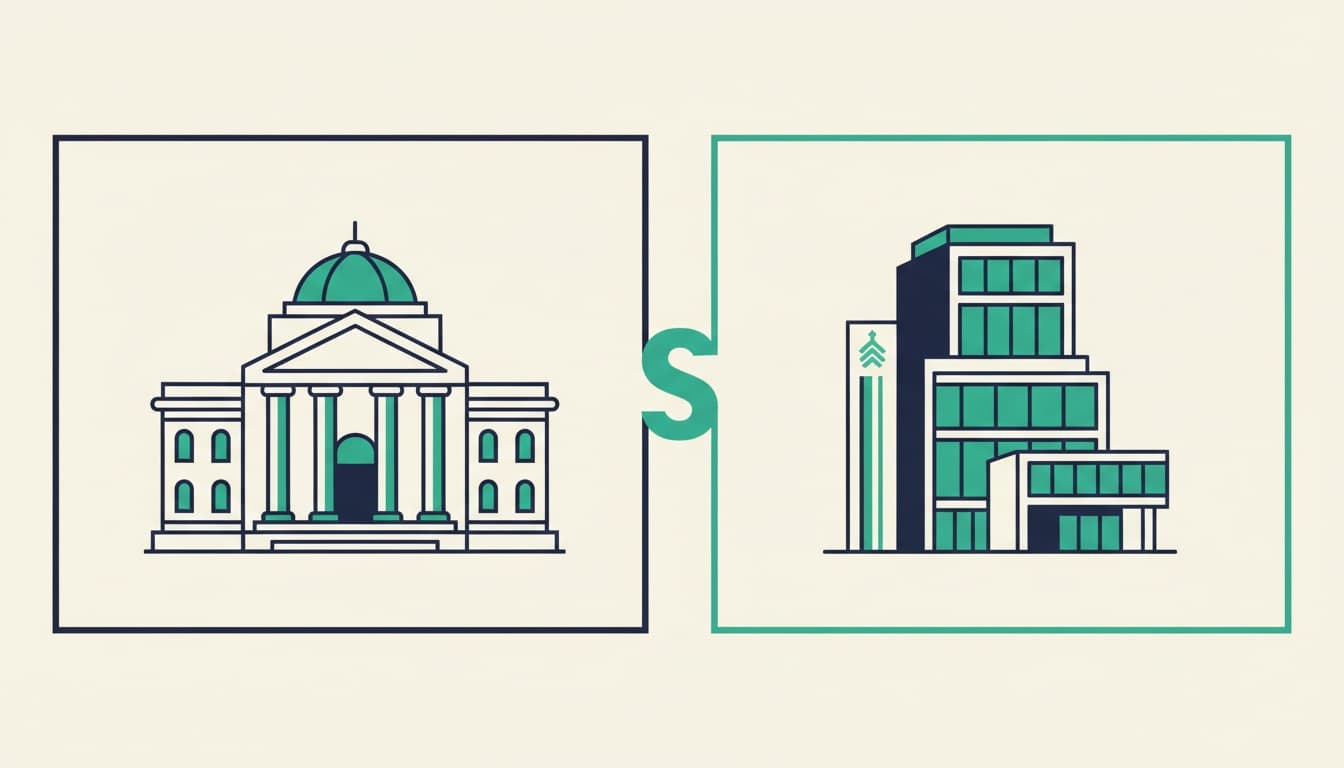
בנק מול גוף חוץ בנקאי — ההבדלים בפועל
משכנתא בנקאית
- ✓ריבית נמוכה יותר בממוצע
- ✓פיקוח הדוק של בנק ישראל
- ✓מסלולים מגוונים ומוכרים
- ✓תנאי אישור נוקשים יותר
חוץ בנקאית
- ✕ריבית גבוהה יותר
- ✕גמישות בפרופיל הלווה
- ✕תהליך אישור מהיר לעתים
- ✕פחות מסלולים ותנאים ייחודיים
הבדל חשוב נוסף נוגע לרגולציה. לפי בנק ישראל, המערכת הבנקאית כפופה להוראות ניהול בנקאי תקין המגבילות בין היתר את רכיב הפריים ואת יחס המימון. גופים חוץ בנקאיים פועלים תחת מסגרת רגולטורית שונה, מה שמסביר חלק מהגמישות — ומחלק מהסיכון.
כמה משכנתא אפשר לקחת דרך גוף חוץ בנקאי
השאלה "כמה משכנתא אפשר לקחת" נשארת רלוונטית גם כאן, אך התשובה שונה. בעוד הבנק כפוף למגבלת יחס החזר להכנסה של כ-40% (נכון ל-2026), חלק מהגופים החוץ בנקאיים גמישים יותר בפרמטר הזה. גמישות זו היא חרב פונה לשני צדדים: היא מאפשרת מינוף גבוה יותר, אך גם עלולה להוביל להחזר חודשי שמכביד על התקציב המשפחתי.
גובה המימון תלוי בעיקר בשווי הנכס ובאיכות השעבוד. גופים מסוימים יאשרו מימון גבוה כנגד נכס קיים — רעיון שקרוב במהותו למשכנתא לכל מטרה כנגד נכס, שבה ממנפים דירה קיימת בלי למכור אותה.
מה לבדוק לפני חתימה
רשימת הבדיקה שמפרידה בין החלטה מושכלת לטעות יקרה:
| נושא | מה לבדוק | למה זה חשוב |
|---|---|---|
| ריבית אפקטיבית | לא רק הנקובה — כולל עלויות | מגלה את המחיר האמיתי |
| עמלת פירעון מוקדם | מנגנון החישוב | משפיע על גמישות עתידית |
| הצמדה | האם צמוד למדד | חושף לעלייה עתידית |
| ביטוח נדרש | חיים ומבנה | עלות נוספת קבועה |
| תנאי חוזה | סעיפי הפרה וקנסות | מונע הפתעות |
עמלת הפירעון המוקדם ראויה לתשומת לב מיוחדת. אם בעתיד יתאפשר מיחזור משכנתא חזרה לבנק בריבית נמוכה יותר, מנגנון עמלה כבד עלול לבלוע את החיסכון. יש הבוחנים מראש את התסריט של יציאה מההלוואה החוץ בנקאית ברגע שהפרופיל הפיננסי משתפר.
אסטרטגיה נפוצה: גשר זמני
חלק מהלווים משתמשים במשכנתא חוץ בנקאית לא כפתרון קבוע אלא כגשר. הרעיון: לקבל מימון עכשיו, לייצב את המצב הפיננסי (למשל שנתיים של דוחות עצמאי מסודרים), ואז לעבור להצעה בנקאית מוזלת. במסלול כזה, הריבית הגבוהה נתפסת כעלות זמנית של גישה למימון, לא כמחיר לאורך כל חיי ההלוואה.
מי ששוקל את המהלך הזה בונה בדרך כלל תמהיל משכנתא עתידי כבר בשלב התכנון, כדי לדעת לאן שואפים לעבור. ההחלטה הזו אישית לחלוטין ותלויה בפרופיל, ביכולת ההחזר ובתחזית הריבית.
שאלות נפוצות
האם כדאי לקחת משכנתא חוץ בנקאית?+
אין תשובה אחת. משכנתא חוץ בנקאית מתאימה בעיקר למי שנתקל בדחייה בנקאית או זקוק לגמישות מיוחדת, אך היא בדרך כלל יקרה יותר. הכדאיות תלויה בפער הריבית מול היתרון של הנגישות, ובשאלה אם מדובר בפתרון זמני או קבוע.
מה ההבדל בין ריבית בנקאית לריבית חוץ בנקאית?+
הריבית הממוצעת במשכנתא חוץ בנקאית גבוהה יותר מזו הבנקאית, לעתים בפער של אחוז שלם ואף יותר (להמחשה). הפער נובע מתמחור סיכון גבוה יותר ומרגולציה שונה. מומלץ להשוות באמצעות מחשבון את העלות המצטברת לכל תקופת ההלוואה.
האם אפשר למחזר משכנתא חוץ בנקאית לבנק?+
באופן עקרוני כן, בכפוף לכך שהפרופיל הפיננסי משתפר ושהבנק מאשר. נקודה קריטית לבדיקה מראש היא עמלת הפירעון המוקדם בחוזה החוץ בנקאי, שעלולה להקטין או לבטל את החיסכון מהמעבר.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.