מחשבון משכנתא — מהספרה על המסך עד ההחזר שתשלם באמת
מחשבון משכנתא הופך מחיר דירה להחזר חודשי, אבל המספר על המסך לא תמיד מספר את כל הסיפור. מדריך פרקטי להבנת התוצאות לפני שחותמים.
מה מחשבון משכנתא באמת עושה
מחשבון משכנתא לוקח שלושה נתונים — סכום ההלוואה, הריבית ומספר השנים — ומחזיר החזר חודשי משוער. זה הבסיס. הבעיה היא שרוב האנשים מסתכלים רק על המספר הסופי, בלי לשים לב שכל שינוי קטן בריבית או בתקופה מזיז אותו בעשרות ואף מאות שקלים בחודש.
דוגמה להמחשה: הלוואה של 1,000,000 ש״ח ל-25 שנה בריבית 4.5% מניבה החזר חודשי של בערך 5,560 ש״ח. אותה הלוואה בריבית 5.5% כבר קופצת ל-6,140 ש״ח — פער של כ-580 ש״ח בחודש, שמצטבר לכ-174 אלף ש״ח על פני כל התקופה.
כדי להתנסות בעצמכם, אפשר להשתמש במחשבון משכנתא ולשחק עם המספרים לפני שמגיעים לבנק.
שלוש ההנחות שקובעות את התוצאה
כל מחשבון עובד לפי הנחות. אם אחת מהן לא מדויקת, המספר על המסך מטעה.
הריבית. זה המשתנה הכי רגיש. חלק מהמחשבונים מבקשים ריבית אחת ממוצעת, אבל בפועל המשכנתא מורכבת מכמה מסלולים, שלכל אחד ריבית משלו. חלק מהמסלולים צמודים לריבית הפריים, שמשתנה בהתאם להחלטות בנק ישראל — כך שהריבית שהזנתם היום עשויה להיראות אחרת בעוד שנתיים.
ההצמדה למדד. מחשבון פשוט לרוב מתעלם מהצמדה. אבל במסלול צמוד מדד, הקרן עצמה גדלה עם האינפלציה, וההחזר העתידי יהיה גבוה מהמספר שראיתם. זה ההבדל בין מחשבון בסיסי למחשבון שמפריד בין מסלולים.
התקופה. הארכת התקופה מקטינה את ההחזר החודשי — אבל מעלה את סך הריבית ששילמתם. מחשבון טוב מציג גם את העלות הכוללת, לא רק את ההחזר החודשי.
איך לקרוא את לוח הסילוקין
מעבר להחזר החודשי, מחשבון מתקדם מציג לוח סילוקין — פירוט של כל תשלום לאורך השנים. השורה הראשונה מגלה משהו שמפתיע רבים: בתחילת הדרך רוב ההחזר הולך לריבית, ורק חלק קטן מקטין את הקרן.
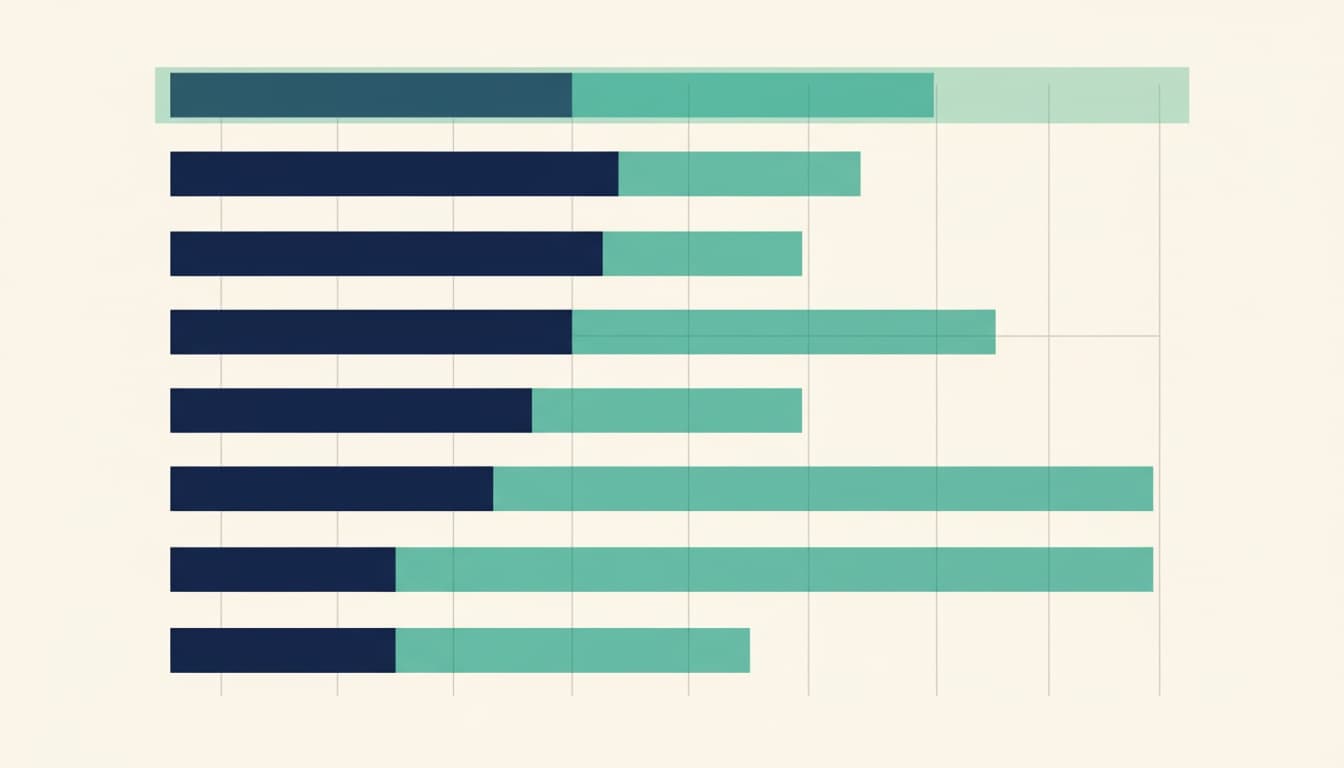
בדוגמה של מיליון ש״ח בריבית 4.5%, בתשלום הראשון כ-3,750 ש״ח הולכים לריבית ורק כ-1,810 ש״ח לקרן. רק אחרי שנים רבות היחס מתהפך. זו הסיבה שפירעון מוקדם בשנים הראשונות חוסך הכי הרבה ריבית.
מה מחשבון לא יראה לכם
כאן נמצא הפער בין המספר התיאורטי לעלות האמיתית. מחשבון משכנתא מתמקד בהחזר, אבל סביבו יש עלויות נלוות שלא נכנסות לחישוב: שמאות, אגרת רישום, ביטוח חיים וביטוח מבנה, ולעיתים שכר טרחת עורך דין.
מה המחשבון מראה
- ✓החזר חודשי משוער
- ✓סך ריבית לתקופה
- ✓לוח סילוקין
מה לא נכלל
- ✕ביטוח משכנתא
- ✕עמלות ושמאות
- ✕שינויי ריבית עתידיים
- ✕הצמדה למדד
מעבר לכך, המחשבון לא בודק אם הבנק בכלל יאשר את הסכום. זה תלוי ביחס ההחזר להכנסה — כלל אצבע נפוץ הוא שההחזר החודשי לא יעלה על כ-40% מההכנסה הפנויה. מחשבון יראה לכם החזר של 7,000 ש״ח בשמחה, גם אם ההכנסה שלכם לא תתמוך בו.
מחשבון מול בניית תמהיל אמיתי
מחשבון בודק תרחיש אחד בכל פעם. אבל משכנתא אמיתית בנויה מתמהיל של כמה מסלולים — למשל שליש פריים, שליש קבועה לא צמודה ושליש משתנה. כל חלק מתנהג אחרת לאורך הזמן, וההחזר הכולל הוא סכום של כמה חישובים.
לפי בנק ישראל, קיימת מגבלה על שיעור ההלוואה שניתן לקחת במסלול בריבית משתנה — מה שמשפיע ישירות על התמהיל האפשרי. מחשבון בסיסי לא מכיר את המגבלה הזו, ולכן התוצאה שלו עשויה להציג תמהיל שהבנק לא יאשר בפועל.
| פרמטר | מחשבון בסיסי | בנייה מול בנק/יועץ |
|---|---|---|
| מספר מסלולים | אחד | כמה במקביל |
| הצמדה למדד | לרוב מתעלם | מחושבת |
| שינויי ריבית | קבוע לכל התקופה | נלקח בחשבון |
| אישור בפועל | לא נבדק | תלוי הכנסה והון |
יש הבוחרים להיעזר ביועץ משכנתאות בדיוק בשלב הזה — כשהמספר במחשבון כבר נותן כיוון, אבל צריך לתרגם אותו לתמהיל שעובד. זה שונה לחלוטין ממקרים ייחודיים כמו משכנתא הפוכה, שבה אין החזר חודשי כלל והמנגנון פועל הפוך.
רצף עבודה פרקטי עם המחשבון
דרך נפוצה להשתמש במחשבון נכון היא בשלבים: קודם מזינים את סכום ההלוואה הריאלי (מחיר הדירה פחות ההון העצמי), אחר כך בודקים כמה תרחישי ריבית — נמוך, בינוני וגבוה — ולבסוף מוסיפים מרווח ביטחון בראש לשינויי ריבית. מי שמתכנן לפי התרחיש הגבוה, לא יופתע כשהפריים יזוז.
למי שרוצה להעמיק בקריאת התוצאות, יש מדריך פרקטי נוסף למחשבון שמתמקד בטעויות הנפוצות בהזנת הנתונים.
שאלות נפוצות
האם מחשבון משכנתא מדויק?+
מחשבון נותן קירוב טוב כשמזינים נתונים נכונים, אבל התוצאה תלויה בהנחות. במסלול צמוד מדד או פריים ההחזר ישתנה לאורך הזמן, כך שהמספר הראשוני הוא נקודת מוצא ולא תחזית מדויקת.
מה ההבדל בין ההחזר במחשבון לבין מה שהבנק יציע?+
המחשבון מחשב החזר לפי ריבית אחת ותרחיש אחד. הבנק בונה תמהיל מכמה מסלולים, בודק יחס החזר להכנסה והון עצמי, ומוסיף עלויות כמו ביטוח ועמלות שלא מופיעות ברוב המחשבונים.
האם כדאי להסתמך רק על מחשבון לפני לקיחת משכנתא?+
מחשבון הוא כלי תכנון ראשוני מצוין להבנת סדרי גודל. רבים משלבים אותו עם בדיקת יחס ההחזר, תכנון תמהיל והתייעצות מקצועית לפני ההחלטה הסופית.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.