ביטוח לאומי תשלומים: כמה מנכים מהשכר ולמה זה משנה
ביטוח לאומי תשלומים — כמה מנכים מהשכר, איך מחושבים דמי הביטוח, מה הקשר למדרגות מס הכנסה ומה זה אומר על הקצבאות שתקבלו בעתיד.
ביטוח לאומי תשלומים — מה בעצם מנכים לכם מהשכר
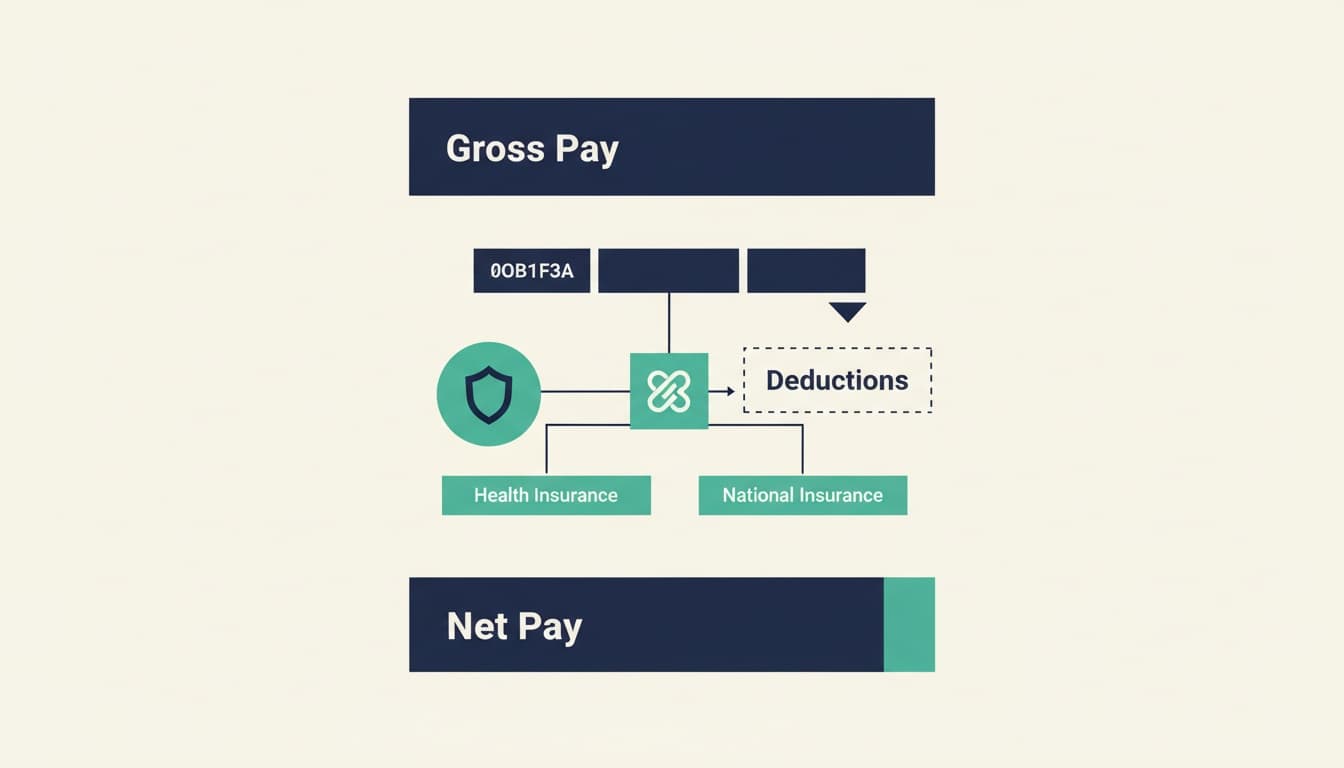
כל תלוש שכר בישראל כולל שורה של ביטוח לאומי תשלומים, ולרוב זו אחת השורות שהכי פחות מבינים. בקצרה: מדובר בדמי ביטוח שמנכים מהשכר שלכם ומעבירים למוסד לביטוח לאומי, בתוספת חלק שהמעסיק משלם עליכם. בשונה ממס הכנסה, הכסף הזה "קונה" זכאות — לדמי אבטלה, לקצבת נכות, לדמי לידה, לקצבת זקנה ולעוד עשרות מסלולים.
הניכוי מורכב משני רכיבים: דמי ביטוח לאומי ודמי ביטוח בריאות. שניהם מנוכים יחד, אך מיועדים לגורמים שונים — האחד למימון הקצבאות, השני להעברה לקופות החולים.
איך מחושבים דמי הביטוח בפועל
החישוב עובד בשתי מדרגות. על החלק הנמוך של השכר (עד כ-60% מהשכר הממוצע במשק) חל שיעור מופחת, ועל החלק שמעליו — שיעור מלא. זו הסיבה שאדם שמרוויח 8,000 ₪ לא משלם באותו אחוז כמו מי שמרוויח 25,000 ₪.
להמחשה, אצל שכיר (נכון ל-2026, המספרים להמחשה):
| רכיב | מדרגה נמוכה | מדרגה גבוהה |
|---|---|---|
| דמי ביטוח לאומי (עובד) | כ-0.4% | כ-7% |
| דמי ביטוח בריאות (עובד) | כ-3.1% | כ-5% |
| חלק המעסיק | כ-3.55% | כ-7.6% |
המשמעות: על מרבית השכר של עובד ממוצע, הניכוי הכולל מהעובד נע סביב 12% מהחלק הגבוה, אבל בפועל השיעור האפקטיבי נמוך יותר כי חלק מהשכר ממוסה במדרגה הנמוכה.
ביטוח לאומי מול מס הכנסה — לא אותו דבר
בלבול נפוץ הוא בין דמי ביטוח לאומי לבין מס הכנסה. שניהם מנוכים מהתלוש, אך מתנהלים בנפרד לחלוטין. מס הכנסה נגבה לפי מדרגות מס הכנסה פרוגרסיביות ומיועד לתקציב המדינה הכללי, בעוד דמי הביטוח מיועדים למימון הקצבאות באופן ייעודי.
הבדל מעשי נוסף: בסוף שנת מס אפשר לעיתים לקבל החזר מס הכנסה על ניכוי יתר, אירועים אישיים או נקודות זיכוי שלא נוצלו. דמי הביטוח הלאומי, לעומת זאת, נגבים באופן שוטף ולרוב אינם מוחזרים — הם "מזכים" אתכם בכיסוי ביטוחי במקום בהחזר כספי.
ביטוח לאומי
- ✓קונה זכאות לקצבאות
- ✓מבוסס תקרה עליונה
- ✓כמעט תמיד ללא החזר
מס הכנסה
- ✕ממן תקציב מדינה כללי
- ✕פרוגרסיבי לפי מדרגות
- ✕ניתן להחזר בתנאים
מה התשלומים האלה קונים לכם
כאן נמצא הערך האמיתי. כל שקל שמנוכה כדמי ביטוח מקנה "תקופת אכשרה" — כלומר ותק ביטוחי — שקובע זכאות עתידית. כמה דוגמאות מרכזיות:
- אבטלה: מי ששילם דמי ביטוח כשכיר צובר זכאות לימי אבטלה. השאלה כמה מקבלים דמי אבטלה תלויה בשכר שממנו נוכו דמי הביטוח בחודשים שקדמו לפיטורים. פירוט מלא על אופן החישוב נמצא במדריך דמי אבטלה — מי זכאי ואיך מחושבים.
- פרישה: התשלומים לאורך שנות העבודה מקנים קצבת זקנה בגיל הפרישה. מי ששוקל פנסיה מוקדמת צריך לזכור שהפסקת עבודה מוקדמת אינה עוצרת בהכרח את חובת התשלום — מי שאינו עובד ואינו מקבל הכנסה חלופית עשוי להידרש לשלם דמי ביטוח מינימליים כ"לא עובד".
- פגיעה בעבודה, לידה, נכות, סיעוד: כולם מסלולים שממומנים מאותם דמי ביטוח.
עצמאים, לא-עובדים ומי שבין עבודות
עצמאים משלמים את דמי הביטוח בעצמם, מקדמות רבעוניות המחושבות לפי ההכנסה החייבת השנתית. השיעורים שונים מאלה של שכירים, והתאמה שגויה של ההכנסה המוצהרת עלולה ליצור פערים גדולים בהתחשבנות השנתית.
מי שאינו עובד כלל — לא שכיר ולא עצמאי — עדיין נדרש לשמור על רצף תשלומים כדי לא לאבד כיסוי. סטודנטים, מי שנמצא בין עבודות, או מי שפרש מוקדם, לרוב מקבלים דרישת תשלום למינימום חודשי. אי-תשלום עלול לפגוע בזכאות עתידית לקצבאות ולכיסוי הבריאות.
איפה בודקים מה שולם בפועל
המידע על התשלומים והמעמד הביטוחי זמין באזור האישי באתר המוסד לביטוח לאומי, הכולל פירוט תקופות, חובות פתוחים וזכאויות. מי שרוצה להבין את התמונה הרחבה של הזכויות שהתשלומים מקנים יכול לעיין במדריכי הזכויות והקצבאות שמסבירים כל מסלול בנפרד.
מעבר לדמי הביטוח, כדאי לזכור שהתלוש כולל גם הפרשות פנסיוניות ודמי ניהול. בדיקה של דמי הניהול בפנסיה לצד הבנת דמי הביטוח נותנת תמונה שלמה של מה שיוצא מהשכר ולאן.
נקודות שחוזרות בבלבול
שלוש טעויות נפוצות: הראשונה — לחשוב שדמי הביטוח הם "מס נוסף" ללא תמורה. השנייה — להתעלם מהתקרה העליונה ולהניח שהניכוי אינסופי. השלישית — לשכוח לעדכן את המוסד על שינוי מעמד (מעבר לעצמאות, הפסקת עבודה), מה שיוצר פערים בהמשך. הבנה בסיסית של המנגנון חוסכת הן כסף והן זכאויות שאבדו.
שאלות נפוצות
האם דמי ביטוח לאומי מוחזרים כמו החזר מס הכנסה?+
בדרך כלל לא. בשונה ממס הכנסה שניתן להחזר בתנאים מסוימים, דמי הביטוח הלאומי נגבים באופן שוטף ומקנים זכאות לקצבאות במקום החזר כספי. במקרים חריגים של תשלום כפול או ניכוי שגוי ניתן לפנות למוסד לתיקון.
כמה מנכים מהשכר עבור ביטוח לאומי?+
הניכוי מהעובד נע בין שיעור מופחת על החלק הנמוך של השכר לכ-12% (יחד עם ביטוח בריאות) על החלק הגבוה, עד לתקרת ההכנסה. השיעור האפקטיבי בפועל נמוך יותר כי חלק מהשכר ממוסה במדרגה הנמוכה (נכון ל-2026, להמחשה).
האם צריך לשלם ביטוח לאומי גם כשלא עובדים?+
כן. מי שאינו שכיר ואינו עצמאי לרוב מקבל דרישת תשלום למינימום חודשי כדי לשמור על רצף ביטוחי ועל הכיסוי הרפואי. אי-תשלום עלול לפגוע בזכאות עתידית לקצבאות.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.