מה ההבדל בין ביטוח מקיף לצד ג׳? המדריך שמפריד בין השניים
מה ההבדל בין ביטוח מקיף לצד ג׳? מדריך פרקטי שמסביר מה כל כיסוי משלם, מתי כל אחד מתאים, וכמה זה משנה בכיס שלכם בפועל.
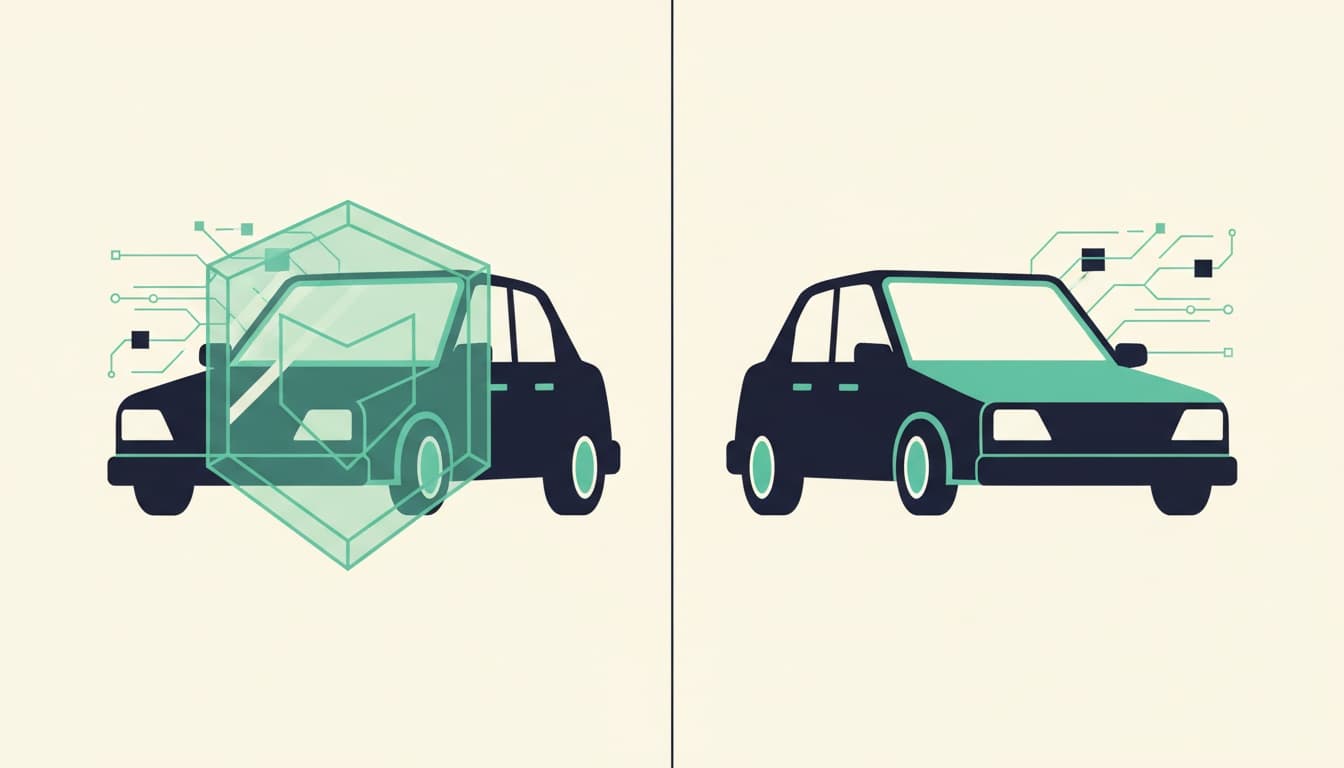
מה ההבדל בין ביטוח מקיף לצד ג׳? בקצרה: ביטוח צד ג׳ משלם רק על הנזק שאתם גורמים לרכוש של אחרים — בעיקר לרכב אחר. ביטוח מקיף כולל את אותו כיסוי לצד ג׳, ומוסיף עליו את הנזק לרכב שלכם, גניבה, אש, נזקי טבע ועוד. זה כל ההבדל במשפט אחד, אבל בפועל הוא מתורגם להפרש של אלפי שקלים בשנה — וגם בתרחיש של תאונה.
שני הביטוחים האלה הם וולונטריים לחלוטין, ושניהם נפרדים מביטוח החובה שחייב בחוק ומכסה רק נזקי גוף. כשמדברים על "ביטוח רכב" בהקשר של נזק לרכוש, מתכוונים בדרך כלל לאחד מהשניים האלה.
צד ג׳: מגן על הארנק שלכם מפני אחרים
ביטוח צד ג׳ נכנס לפעולה כשאתם אשמים בתאונה ופוגעים ברכב או ברכוש של מישהו אחר. אם נכנסתם ברכב חדש ששוויו 300,000 ש״ח, הביטוח משלם את התיקון במקומכם — מבלי שתצטרכו להוציא את הסכום מהכיס. זה בדיוק הרעיון של ביטוח צד ג׳: הוא לא מגן עליכם, הוא מגן על מי שעלול להיפגע מכם.
מה שהוא לא מכסה: את הרכב שלכם. אם הרכב שלכם ניזוק באותה תאונה שבה אתם אשמים — אתם סופגים את העלות לבד. אם נגנב לכם הרכב — צד ג׳ לא נותן שקל.
מקיף: הכול כולל גם אתכם
ביטוח מקיף הוא למעשה כיסוי צד ג׳ ועוד שכבות נוספות. הוא כולל:
- נזק לרכב שלכם בתאונה — גם אם אתם אשמים
- גניבת הרכב
- נזקי אש, הצפה, שיטפון ואירועי טבע
- לעיתים כיסויים נלווים: שמשות, רכב חלופי, גרירה, שירות דרך
ההיגיון פשוט: ככל ששווי הרכב גבוה יותר, כך ההפסד הפוטנציאלי בתאונה או גניבה גדול יותר — ולכן יש הבוחרים במקיף דווקא לרכבים חדשים ויקרים.
ביטוח מקיף
- ✓מכסה את הרכב שלכם
- ✓מכסה גניבה ואש
- ✓כולל גם צד ג׳
- ✓פרמיה גבוהה יותר
ביטוח צד ג׳
- ✕לא מכסה את הרכב שלכם
- ✕לא מכסה גניבה
- ✕מכסה רק נזק לאחרים
- ✕פרמיה נמוכה משמעותית
כמה זה עולה — ההבדל במספרים
הפער בפרמיה בין צד ג׳ למקיף הוא הסיבה המרכזית שאנשים מתלבטים. באופן כללי, מקיף עולה פי כמה מצד ג׳, כי הוא מגלגל על חברת הביטוח סיכון גדול בהרבה.
המספרים משתנים דרמטית לפי גיל הנהג, היסטוריית התביעות, דגם הרכב ומערכות המיגון. נהג צעיר יראה פרמיות גבוהות בהרבה משני הצדדים. הדרך היחידה לדעת את המחיר האמיתי שלכם היא לבצע השוואה נכונה של ביטוח רכב בין מספר חברות — ההפרשים על אותו כיסוי מדויק יכולים להגיע למאות שקלים בשנה.
איך בוחרים בין השניים
אין נוסחה אחת, אבל יש כמה שיקולים שנהוג לשקול:
שווי הרכב. ברכב ישן ששוויו נמוך, הפרמיה של מקיף עלולה להיות לא פרופורציונלית מול הסכום שתקבלו בגניבה. יש הבוחרים לעבור לצד ג׳ כשהרכב מתיישן.
היכולת לספוג הפסד. אם אובדן הרכב מחר בבוקר הוא מכה כלכלית שקשה להתאושש ממנה — זה שיקול לטובת מקיף.
הסיכון בסביבה. אזור עם שיעור גניבות גבוה או חניה ברחוב משנים את התמונה.
| פרמטר | צד ג׳ | מקיף |
|---|---|---|
| נזק לרכב של אחרים | ✓ | ✓ |
| נזק לרכב שלכם | ✗ | ✓ |
| גניבה | ✗ | ✓ |
| אש ונזקי טבע | ✗ | ✓ |
| עלות יחסית | נמוכה | גבוהה |
| מתאים בעיקר ל | רכב בשווי נמוך | רכב חדש/יקר |
השתתפות עצמית — פרט שמשנה את החשבון
במקיף יש כמעט תמיד השתתפות עצמית: סכום שאתם משלמים מכיסכם בכל תביעה, לפני שהביטוח נכנס. אם ההשתתפות היא 2,500 ש״ח (להמחשה) ונזק קטן עולה 2,000 ש״ח — אין טעם בכלל לפתוח תביעה. לכן גובה ההשתתפות העצמית הוא חלק בלתי נפרד מהשוואת פוליסות, לא רק גובה הפרמיה.
כדי להבין את הלוגיקה הכללית של מה שאתם משלמים כל חודש, שווה להכיר מה זה פרמיה בביטוח ואיך היא נבנית מרכיבי הסיכון.
איפה לבדוק מידע רשמי
את פרטי הכיסויים והזכויות שלכם אפשר לאמת מול רשות שוק ההון, ביטוח וחיסכון, שמפקחת על חברות הביטוח ומפרסמת הנחיות לצרכן. בנוסף, אם אתם מתלבטים האם יש לכם כיסויים חופפים במקומות שונים, כדאי לבדוק נושא של כפל ביטוחים — נהגים רבים משלמים פעמיים בלי לדעת.
למי שרוצה לוודא שהוא לא משלם יותר מדי על כלל המוצרים הפיננסיים שלו, אפשר להשתמש בכלי בדיקת דמי הניהול שמסייע למפות הוצאות נסתרות.
שאלות נפוצות
האם כדאי לקחת מקיף או צד ג׳?+
זה תלוי בעיקר בשווי הרכב וביכולת לספוג הפסד. באופן כללי, לרכב חדש ויקר יש הבוחרים במקיף כדי לכסות גם נזק עצמי וגניבה, ואילו לרכב ישן ששוויו נמוך יש הבוחרים בצד ג׳ כדי לחסוך בפרמיה. ההחלטה אישית ותלויה בנתונים הספציפיים של הנהג והרכב.
האם ביטוח צד ג׳ מכסה את הרכב שלי אם אני אשם בתאונה?+
לא. ביטוח צד ג׳ מכסה אך ורק את הנזק שאתם גורמים לרכב או לרכוש של אחרים. את הנזק לרכב שלכם תצטרכו לשלם מכיסכם. רק ביטוח מקיף מכסה גם את הרכב שלכם בתאונה שבה אתם אשמים.
האם מקיף כולל גם כיסוי צד ג׳?+
כן. ביטוח מקיף כולל בתוכו את כיסוי צד ג׳, ומוסיף עליו כיסוי לרכב שלכם, גניבה, אש ונזקי טבע. מי שיש לו מקיף אינו צריך לרכוש בנפרד ביטוח צד ג׳.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.