מה זה קרן השתלמות — המכשיר הכי מפנק במס בישראל
מה זה קרן השתלמות? מכשיר חיסכון והשקעה עם הטבת מס נדירה. הסבר על נזילות, פטור ממס רווחי הון, תקרות הפקדה ואיך היא בנויה בפועל.
מה זה קרן השתלמות? זהו מכשיר חיסכון והשקעה לטווח בינוני שנהנה מהטבת מס שכמעט אין לה אח ורע בישראל: הרווחים בתוכה פטורים ממס רווחי הון עד תקרה, והכסף נעשה נזיל אחרי שש שנים בלבד. השם "השתלמות" הוא שריד היסטורי — פעם היא נועדה למימון קורסים — אבל היום היא בעיקר אפיק חיסכון גמיש.
רוב האנשים שיש להם קרן השתלמות בכלל לא מבינים כמה היא שווה. היא נפתחת דרך המעסיק, כסף נכנס בשקט כל חודש, ואחרי כמה שנים מגלים סכום נאה שגדל בלי שאף אחד שילם עליו מס. זה בדיוק ההבדל בין "עוד ניכוי בתלוש" לבין נכס ממשי.
איך קרן השתלמות בנויה בפועל
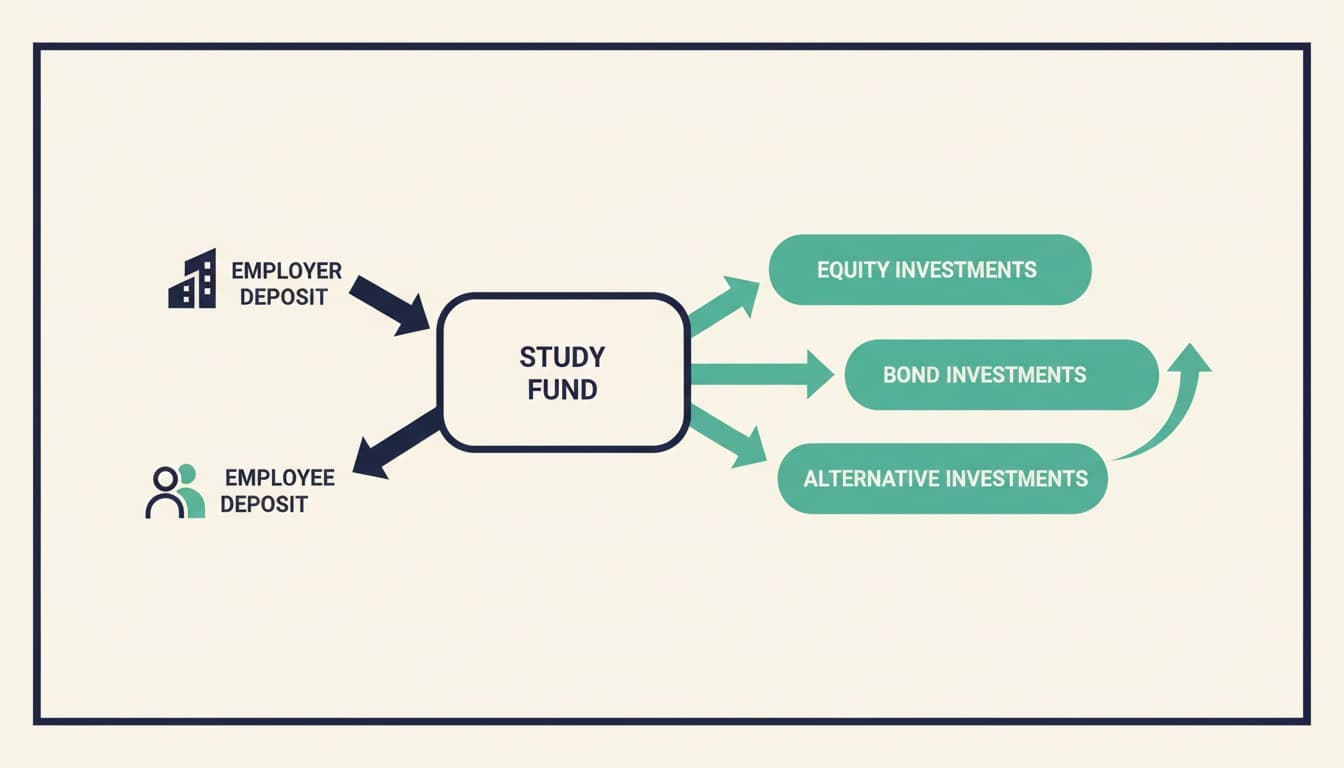
לשכיר, ההפקדה מחולקת בין העובד למעסיק. המבנה הנפוץ (נכון ל-2026) הוא הפקדת מעסיק של עד 7.5% מהשכר והפקדת עובד של 2.5% — יחד 10% מהשכר החודשי. החלק של המעסיק, עד תקרה מסוימת, פטור ממס בעת ההפקדה, וזה חלק גדול מהקסם.
התקרה קובעת עד כמה ההטבה תקפה. מעבר למשכורת מסוימת (כ-15,712 ש״ח בחודש, להמחשה), ההפקדות אמנם אפשריות אך הרווחים עליהן כבר חייבים במס. לכן הרבה שכירים בכירים מפקידים בדיוק עד התקרה ולא מעבר לה.
עצמאים נהנים ממנגנון אחר: הם מפקידים בעצמם, ונהנים גם מניכוי בהוצאה מוכרת לצורכי מס וגם מהפטור על הרווחים. זו אחת הסיבות שקרן השתלמות נחשבת אצל עצמאים לאחד ממכשירי החיסכון המשתלמים ביותר.
מה קורה עם הכסף בפנים — ולמה זה לא רק "חיסכון"
הטעות הנפוצה היא לחשוב שקרן השתלמות היא כמו פיקדון. בפועל, הכסף בתוכה מושקע בשוק ההון — במניות, באגרות חוב ובנכסים נוספים — בהתאם למסלול שבוחרים. יש מסלול כללי, מסלול מנייתי, מסלול סולידי, ומסלולים מתמחים.
מי שרוצה להבין את ההבדל בין הרכיבים יכול לקרוא על ההבדל בין אג"ח למניות, שכן ההרכב הזה הוא בדיוק מה שקובע את התנודתיות והתשואה הצפויה. אם אתם שואלים את עצמכם מה זה מניה, הרי שבמסלול מנייתי חלק ניכר מהכסף שלכם הופך לבעלות חלקית בחברות ציבוריות.
בחירת המסלול קשורה ישירות לפרופיל הסיכון של החוסך ולטווח הזמן. מי שמתכנן למשוך את הכסף בעוד שנתיים מתייחס אליו אחרת ממי שרואה בו חלק מהשקעות לטווח ארוך, ואפילו מגלגל אותו הלאה עשרות שנים.
הנזילות — היתרון שהרבה מפספסים
שש שנים אחרי הפתיחה, הקרן הופכת לנזילה לחלוטין: אפשר למשוך את כל הסכום, רווחים כולל, בלי לשלם מס. זה נתון חריג בנוף הישראלי, שבו כמעט כל רווח מהשקעה חייב ב-25% מס רווחי הון.
חשוב להבחין: אחרי שש שנים אפשר למשוך, אבל אין חובה. מי שלא צריך את הכסף יכול להשאיר אותו ולהמשיך ליהנות מהפטור על הרווחים העתידיים. יש הבוחרים לצבור מספר קרנות ולהפוך אותן למעין קופת חיסכון פטורה שמלווה אותם שנים.
קרן השתלמות מול אפיקים אחרים
כשאנשים שואלים איפה כדאי להשקיע כסף, ההשוואה הנפוצה היא מול פיקדון בנקאי, קרן כספית או השקעה עצמאית. ההבדל המרכזי הוא המס:
קרן השתלמות
- ✓רווחים פטורים ממס עד תקרה
- ✓נזילות מלאה אחרי 6 שנים
- ✓הטבת מס בהפקדה (מעסיק/עצמאי)
- ✓מגוון מסלולי השקעה
חשבון מסחר עצמאי
- ✕25% מס על הרווח הריאלי
- ✕נזילות מיידית תמיד
- ✕אין הטבה בהפקדה
- ✕שליטה מלאה בבחירת הנכסים
זה לא אומר שקרן השתלמות עדיפה בכל מצב — היא נזילה רק אחרי שש שנים, וזה חיסרון למי שצריך גמישות מיידית. ההשוואה בין גמל להשקעה לחשבון מסחר עצמאי מציגה היטב איך שני עולמות מס שונים מתנהגים באותו כסף.
| מאפיין | קרן השתלמות | פיקדון בנקאי | חשבון מסחר |
|---|---|---|---|
| מס על רווחים | פטור עד תקרה | 25% | 25% |
| נזילות | אחרי 6 שנים | לפי מסלול | מיידית |
| חשיפה לשוק ההון | לפי מסלול | אין | מלאה |
| הטבה בהפקדה | כן | אין | אין |
והזהב? ומה עם דמי הניהול?
לעיתים עולה השאלה על מקום של השקעה בזהב לצד קרן ההשתלמות. זהב הוא נכס עצמאי שמתנהג אחרת ממניות ואג"ח, ובחלק מהמסלולים המתמחים יש חשיפה קטנה אליו כחלק מפיזור. אבל קרן השתלמות עצמה איננה "קרן זהב" — היא מעטפת מס שבתוכה יושבים נכסים מגוונים.
נקודה שנוטים להזניח: דמי הניהול. גם בקרן השתלמות גובים דמי ניהול, ולאורך שנים הם שוחקים תשואה בשקט. שווה להשוות אותם, ואפשר להיעזר בכלים כמו נטו צ׳ק לבדיקת דמי ניהול או במחשבון ייעודי. כדי להבין את עוצמת ההשפעה של הצטברות לאורך זמן, מחשבון ריבית דריבית ממחיש כיצד אפילו חצי אחוז הבדל בדמי ניהול מצטבר לסכום משמעותי אחרי עשור.
מי שרוצה לראות תמונה רחבה של איפה קרן ההשתלמות משתלבת בשאר הנכסים יכול להיעזר במחשבון שווי נקי, שמאפשר לראות את כלל ההון במקום אחד ולא רק את הקרן הבודדת.
שאלות נפוצות
האם כדאי להשאיר את הכסף בקרן ההשתלמות אחרי שש שנים?+
אין תשובה אחת. הפטור ממס על הרווחים ממשיך לחול גם אחרי שהקרן נעשית נזילה, ולכן יש הבוחרים להשאיר את הכסף ולהמשיך ליהנות מהצמיחה הפטורה. אחרים מושכים כדי לממן מטרה מוגדרת. ההחלטה תלויה בצורכי הנזילות והמטרות האישיות.
מה קורה לקרן ההשתלמות אם עוזבים מקום עבודה?+
הקרן נשארת שלכם. אפשר להשאיר אותה כפי שהיא, להמשיך אותה במקום עבודה חדש, או לנייד אותה למוסד אחר. ותק שש השנים נשמר ולא מתאפס, כל עוד לא מושכים את הכסף.
האם עצמאי יכול לפתוח קרן השתלמות?+
כן. עצמאים פותחים קרן השתלמות באופן עצמאי ונהנים משילוב של ניכוי כהוצאה מוכרת בעת ההפקדה ופטור ממס רווחי הון על הרווחים, עד לתקרות הקבועות בחוק (נכון ל-2026).
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.