הלוואה בריבית נמוכה — איך משיגים אותה ומה משפיע על המחיר
הלוואה בריבית נמוכה תלויה בפרופיל שלכם, בסוג ההלוואה ובריבית העוגן במשק. מדריך פרקטי איך משפרים את ההצעה, מה בודקים ואיך משווים נכון.
מה נחשב הלוואה בריבית נמוכה
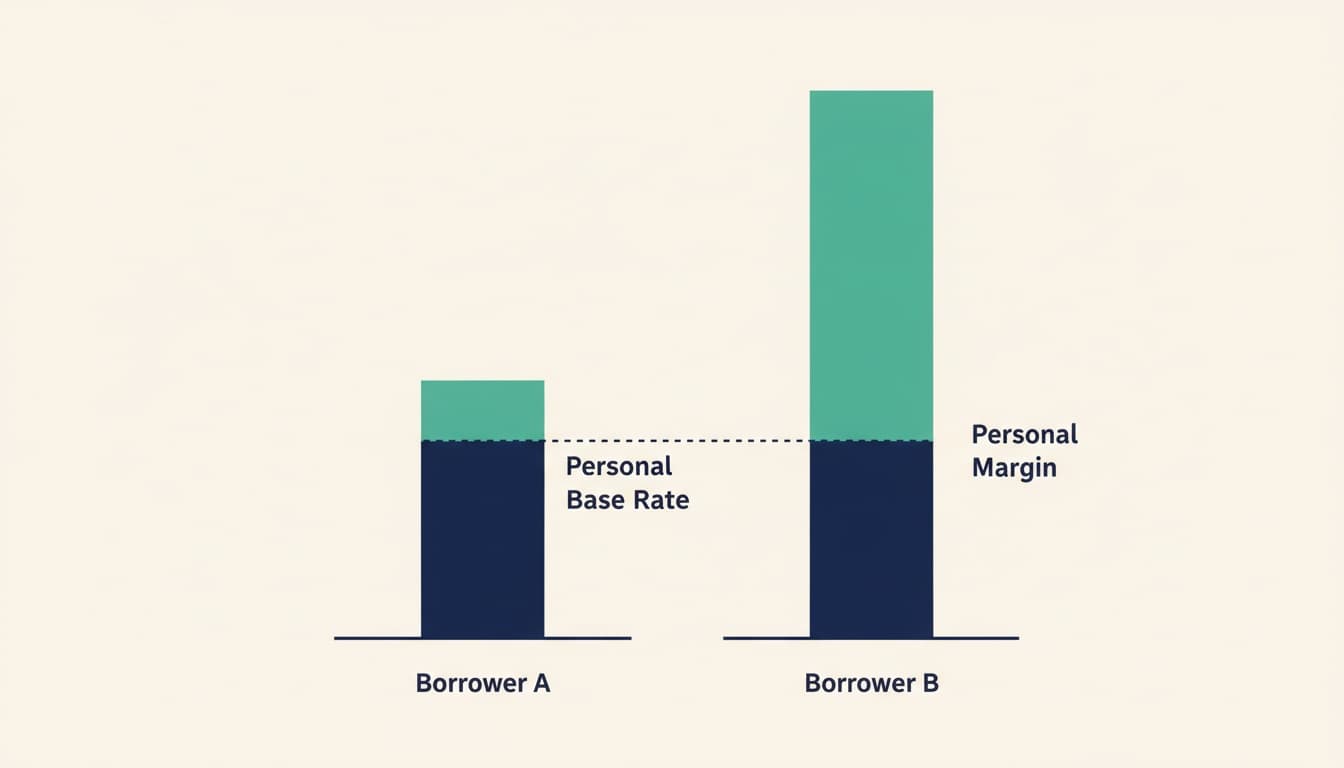
הלוואה בריבית נמוכה היא הלוואה שבה סך הריבית שתשלמו לאורך התקופה נמוך משמעותית מהחלופות הזמינות לפרופיל שלכם — ולא בהכרח המספר הכי קטן שראיתם בפרסומת. הריבית שמוצעת לכם אינה מחיר שרירותי: היא מורכבת מריבית עוגן במשק (למשל ריבית הפריים) בתוספת מרווח שהגוף המלווה קובע לפי הסיכון שהוא מזהה אצלכם.
כלומר, אותה "הלוואה מהבנק" יכולה לצאת בריבית שונה לחלוטין לשני אנשים שונים באותו יום. אחד יקבל פריים פלוס 1.5% והשני פריים פלוס 5% — וההבדל הזה מתורגם לאלפי שקלים.
מה מזיז את הריבית שתקבלו
הריבית על הלוואה נקבעת ממשחק בין כמה משתנים. חלקם בשליטתכם, חלקם לא.
גורמים בשליטתכם:
- היסטוריית האשראי שלכם. דירוג אשראי גבוה מאותת לגוף המלווה על סיכון נמוך, ולכן על מרווח נמוך יותר.
- יחס ההחזר להכנסה. ככל שההחזר החודשי תופס נתח קטן יותר מההכנסה הפנויה, כך ההצעה משתפרת.
- תקופת ההלוואה והסכום. תקופה ארוכה מקטינה את ההחזר החודשי אך מגדילה את סך הריבית.
גורמים שאינם בשליטתכם:
- סביבת הריבית במשק. כשריבית בנק ישראל עולה, גם ריבית הפריים עולה, וכל ההלוואות מתייקרות. לפי בנק ישראל, הריבית המוניטרית מתעדכנת לאורך השנה ומשפיעה ישירות על עלות האשראי.
למה הריבית הנומינלית מטעה
המלכודת הנפוצה ביותר: להשוות בין הצעות לפי המספר הגדול שמופיע בכותרת. הריבית הנומינלית לא כוללת את השפעת ההצמדה, תדירות חישוב הריבית ועמלות נלוות. שתי הלוואות עם אותה ריבית נומינלית יכולות לעלות סכומים שונים לגמרי.
מה שקובע הוא הריבית האפקטיבית, שמשקללת את כל אלה למספר אחד שאפשר להשוות. הצעה של 6% נומינלי לא צמודה עשויה לצאת זולה יותר מהצעה של 5.5% צמודה למדד — תלוי בהתנהגות המדד.
איך משווים הצעות בפועל
הדרך המעשית להשוות היא לתרגם כל הצעה למספר אחד — כמה שקלים סך הכול תחזירו. אפשר לעשות זאת דרך מחשבון החזר הלוואה שמראה את ההחזר החודשי ואת סך הריבית, ולהצליב מול מחשבון ריבית אפקטיבית כדי לוודא שאתם משווים תפוחים לתפוחים.
השוואה נכונה
- ✓עלות כוללת בש״ח
- ✓ריבית אפקטיבית
- ✓כולל עמלות והצמדה
השוואה שמטעה
- ✕ריבית נומינלית בלבד
- ✕ההחזר החודשי לבדו
- ✕התעלמות מעמלות
דוגמה מספרית להמחשה: הלוואה של 100,000 ש״ח ל-5 שנים.
| ריבית שנתית | החזר חודשי | סך החזר | סך ריבית |
|---|---|---|---|
| 5% | 1,887 ש״ח | 113,227 ש״ח | 13,227 ש״ח |
| 8% | 2,028 ש״ח | 121,658 ש״ח | 21,658 ש״ח |
| 11% | 2,174 ש״ח | 130,468 ש״ח | 30,468 ש״ח |
ההבדל בין 5% ל-11% הוא כ-17,000 ש״ח על אותו סכום ואותה תקופה — כל אלה מספרים להמחשה בלבד. זו הסיבה ששיפור הפרופיל לפני הבקשה משתלם.
דרכים נפוצות להוזיל את הריבית
יש כמה מהלכים שנהוג לבצע לפני החתימה:
- לבדוק את דירוג האשראי מראש ולתקן טעויות אם יש. מספר גבוה יותר משפר את המרווח.
- להשוות בין מספר גופים — לא רק הבנק שבו מתנהל החשבון. גם הלוואה חוץ-בנקאית או הלוואות עמיתים עשויות להציע תנאים שונים.
- לבחון בטוחות. הלוואה כנגד נכס או כנגד חיסכון פיננסי נתפסת כפחות מסוכנת ולכן נושאת לרוב ריבית נמוכה יותר.
- לשים לב לעמלות פירעון מוקדם לפני שחותמים, כדי לשמור על גמישות בהמשך.
מתי ריבית נמוכה לא מספיקה
לפעמים המספר נמוך אבל התנאים לא מתאימים. תקופה קצרה מדי מקפיצה את ההחזר החודשי, מנגנון הצמדה חושף אתכם לעליית מדד, ותנאי הפירעון עלולים לכבול אתכם. לכן ההסתכלות צריכה להיות על החבילה כולה — ריבית, הצמדה, עמלות וגמישות — ולא על שורה אחת. מי שרוצה להעמיק ביסודות יכול לעבור על כל המדריכים בהלוואות ואשראי ולבנות תמונה מלאה לפני הפנייה לגוף מלווה.
שאלות נפוצות
האם כדאי לקחת הלוואה בריבית נמוכה עם הצמדה למדד?+
זה תלוי בהתנהגות המדד ובאורך התקופה. ריבית נומינלית נמוכה עם הצמדה עלולה להתייקר אם המדד עולה. נהוג לחשב את העלות הצפויה בשני התרחישים לפני החלטה, ולהשוות לפי ריבית אפקטיבית ולא נומינלית.
איך משפרים את הסיכוי לקבל ריבית נמוכה מהבנק?+
באופן כללי, דירוג אשראי גבוה, יחס החזר נמוך להכנסה, בטוחה או ותק של פעילות בחשבון משפרים את ההצעה. השוואה בין כמה גופים לפני החתימה מגלה לרוב פערים משמעותיים.
מה ההבדל בין הריבית שמופיעה בפרסומת לריבית שאקבל בפועל?+
פרסומות מציגות לרוב ריבית מינימלית שניתנת ללקוחות בעלי פרופיל חזק במיוחד. הריבית בפועל נקבעת אישית לפי הסיכון שהגוף מזהה אצלכם, ולכן עשויה להיות גבוהה יותר.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.