הלוואה חוץ בנקאית — מי נותן, כמה זה עולה ואיך לא ליפול במלכודת
הלוואה חוץ בנקאית — מי הגופים שמעמידים אותה, איך נקבעת הריבית, במה היא שונה מהלוואה בנקאית ואילו בדיקות נהוג לעשות לפני חתימה. מדריך מעשי ומפורט.
הלוואה חוץ בנקאית היא הלוואה שמעמיד גוף פיננסי שאינו בנק — חברת אשראי, בית השקעות, חברת ביטוח או גוף מימון ייעודי. מבחינת הלווה התהליך דומה: מבקשים סכום, מקבלים לוח החזרים, משלמים ריבית. ההבדל נמצא במי שמאחורי הכסף, באופן שבו הוא מתמחר סיכון, ולעיתים גם במהירות ובגמישות.
בשנים האחרונות הפך שוק האשראי החוץ בנקאי בישראל לשחקן מרכזי. גופים כמו חברות כרטיסי האשראי, בתי השקעות וחברות מימון מפוקחים היום תחת חוק אשראי הוגן ורשות שוק ההון, כך שהתדמית הישנה של "שוק אפור" כבר לא משקפת את המציאות אצל הגופים המוסדרים.
מי בעצם מעמיד הלוואה חוץ בנקאית
המונח מכסה קשת רחבה של גופים, וההבדלים ביניהם משמעותיים:
| סוג הגוף | דוגמאות לשימוש | מאפיין בולט |
|---|---|---|
| חברות כרטיסי אשראי | הלוואה לכל מטרה, פריסת רכישות | נתוני הוצאות קיימים מקצרים אישור |
| בתי השקעות וחברות מימון | סכומים גדולים, מימון עסקי | תמחור לפי פרופיל סיכון |
| חברות ביטוח | הלוואות כנגד חיסכון | ריבית לרוב נמוכה יחסית |
| גופי מימון מהיר | הלוואה מיידית | מהירות גבוהה, ריבית גבוהה יותר |
הבחנה שימושית היא בין גוף שמלווה מכספו שלו לבין פלטפורמה שמתווכת בין משקיעים ללווים, כמו בהלוואות עמיתים (P2P). בשני המקרים מדובר באשראי חוץ בנקאי, אך מנגנון התמחור והסיכון שונה לגמרי.
במה זה שונה מהלוואה בנקאית
ההבדל המהותי אינו בריבית עצמה אלא בשיקולי האישור ובמהירות. בנק בוחן את הלקוח דרך חשבון העובר ושב, ההיסטוריה שלו והבטוחות. גוף חוץ בנקאי לעיתים מסתמך יותר על דירוג האשראי הרשמי ועל נתונים חיצוניים, ולכן יכול לאשר מהר יותר — אך גם לתמחר סיכון באופן אגרסיבי יותר כשהפרופיל פחות חזק.
יתרונות אפשריים
- ✓אישור מהיר יחסית
- ✓גמישות בתנאים ובסכום
- ✓פתוח גם למי שאין לו היסטוריה בנקאית ארוכה
- ✓תחרות שמורידה ריביות
נקודות לתשומת לב
- ✕ריבית לעיתים גבוהה יותר למי שבסיכון
- ✕עמלות נלוות שקל לפספס
- ✕שיווק אגרסיבי של מהירות
- ✕פיתוי לקחת סכום גדול מהצורך
נקודה שרבים מתבלבלים בה: הלוואה חוץ בנקאית אינה שם נרדף ל"יקר". חברת ביטוח שמעמידה הלוואה כנגד קרן השתלמות או קופת גמל יכולה להציע ריבית נמוכה מזו של הבנק, מפני שיש בטוחה איכותית. לעומת זאת, גוף מימון מהיר שמאשר תוך שעה יגלם את המהירות במחיר.
כמה זה באמת עולה — ולמה הריבית האפקטיבית היא המלך
זו הנקודה הקריטית. פרסומות נוטות להבליט את ההחזר החודשי ("רק 480 ש״ח בחודש!") או את הריבית הנומינלית. שני המספרים האלה יכולים להטעות. ההחזר החודשי הנמוך לרוב נובע מפריסה ארוכה שמנפחת את סך הריבית, והריבית הנומינלית מתעלמת מעמלות ומתדירות החיוב.
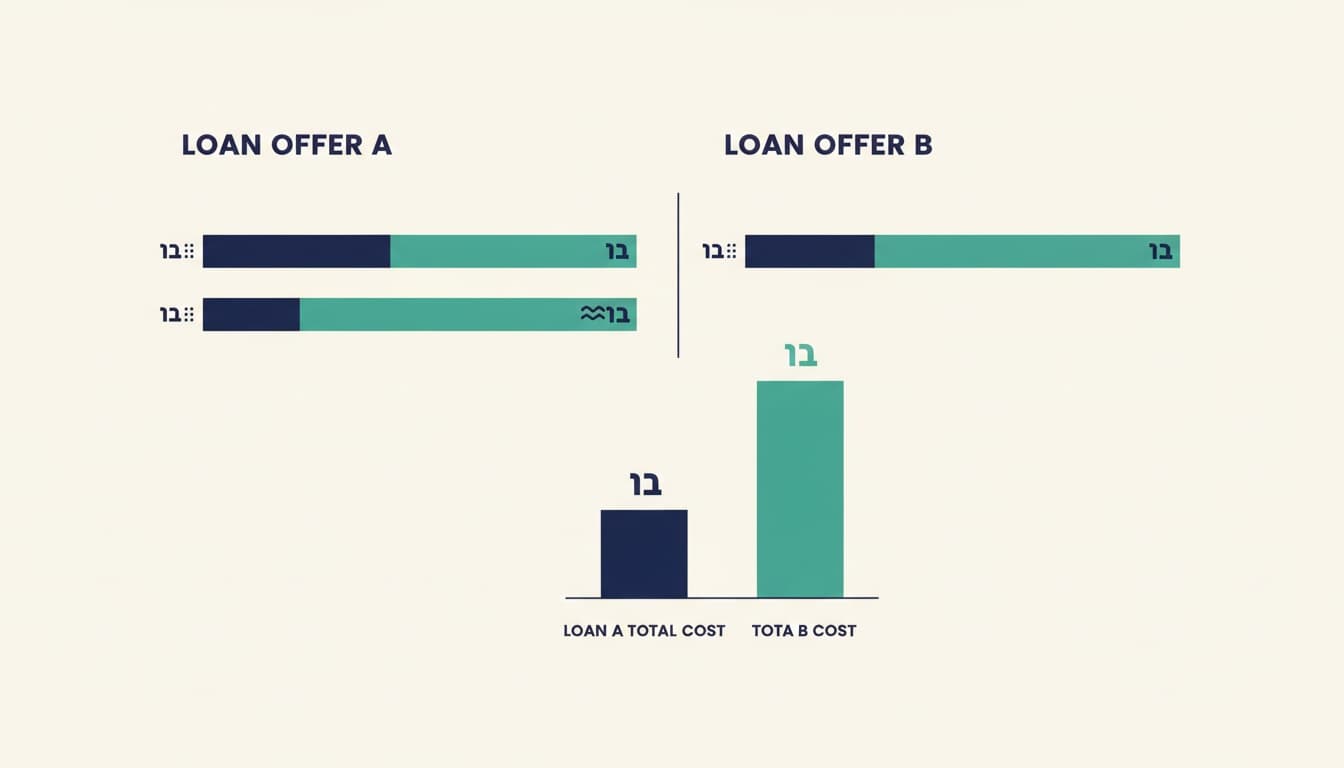
המספר שמשווים בין הצעות הוא תמיד הריבית האפקטיבית, שמגלמת את העלות הכוללת. ההבדל בין ריבית אפקטיבית לנומינלית יכול להגיע לכמה נקודות אחוז, במיוחד כשיש עמלת פתיחת תיק או הצמדה.
דוגמה להמחשה: הלוואה של 60,000 ש״ח ל-48 חודשים. בריבית אפקטיבית של 7% סך הריבית כ-9,000 ש״ח; בריבית אפקטיבית של 11% סך הריבית מזנק לכ-14,600 ש״ח — פער של מעל 5,000 ש״ח על אותו סכום בדיוק. לפני כל חתימה נהוג להזין את המספרים למחשבון החזר הלוואה ולראות את התמונה המלאה, וגם להשתמש במחשבון ריבית אפקטיבית כדי להשוות הצעות על בסיס אחיד.
מה בודקים לפני שחותמים
לפני כל חתימה על הלוואה חוץ בנקאית נהוג לעבור על רשימה קצרה אך קריטית:
- הריבית האפקטיבית המלאה — לא הנומינלית ולא ההחזר החודשי. זה המספר להשוואה בין גופים, כפי שמוסבר במדריך על עלות אשראי אמיתית.
- עמלות נלוות — פתיחת תיק, גבייה, שינוי מועד תשלום. לעיתים הן מגולמות באפקטיבית, לעיתים לא.
- הצמדה למדד או לפריים — הלוואה בריבית משתנה יכולה להיראות זולה היום ולהתייקר אם ריבית בנק ישראל תעלה.
- תנאי פירעון מוקדם — האם יש עמלת פירעון מוקדם אם תרצו לסגור את ההלוואה לפני הזמן.
- לוח הסילוקין — איך מתחלק כל תשלום בין קרן לריבית. קריאה נכונה של לוח הסילוקין חושפת כמה מהכסף הולך בפועל לריבית בשנים הראשונות.
נקודה חשובה לגבי שיווק: ביטויים כמו "הלוואה בלי ריבית" או "ללא עלות" מצריכים בדיקה מדוקדקת. במרבית המקרים העלות קיימת, אך היא מוסתרת בעמלות, בפריסה או בתנאי החזר. לפי בנק ישראל, גופי האשראי מחויבים לפרט את הריבית האפקטיבית הכוללת, מה שמאפשר השוואה הוגנת בין בנקאי לחוץ בנקאי.
מתי אנשים בוחרים דווקא בחוץ בנקאי
יש מצבים שבהם אשראי חוץ בנקאי מתאים יותר למבנה הצורך. למשל, כשהלוואה לכל מטרה נדרשת במהירות שהבנק אינו מספק, או כשהבנק מסרב בגלל שיקולי מסגרת פנימיים שאינם קשורים ליכולת ההחזר האמיתית. גם מי שמעוניין להפריד בין ההלוואה לחשבון הבנק המרכזי שלו, מסיבות של גמישות ניהולית, לעיתים פונה לגוף חיצוני.
מנגד, ריבוי הלוואות חוץ בנקאיות ממקורות שונים הוא דגל אדום. כשמצטברים כמה מקורות אשראי במקביל, העומס החודשי גדל וקשה לעקוב אחר העלות הכוללת. במצבים כאלה נהוג לבחון איחוד הלוואות כדי לפשט את התמונה ולעיתים גם להוזיל אותה.
השורה התחתונה הפרקטית: הלוואה חוץ בנקאית היא כלי לגיטימי ומפוקח, אך כמו כל אשראי — הערך שלה נמדד במספר אחד, הריבית האפקטיבית, ובהתאמה בין תנאי ההלוואה ליכולת ההחזר האמיתית לאורך כל התקופה.
שאלות נפוצות
האם הלוואה חוץ בנקאית תמיד יקרה יותר מהלוואה מהבנק?+
לא בהכרח. הריבית נקבעת לפי פרופיל הסיכון, הבטוחות והתחרות. הלוואה כנגד חיסכון אצל חברת ביטוח יכולה להיות זולה מהבנק, בעוד גוף מימון מהיר יהיה יקר יותר. המספר להשוואה הוא תמיד הריבית האפקטיבית ולא זהות הגוף.
האם גופים חוץ בנקאיים מפוקחים בישראל?+
הגופים המוסדרים פועלים תחת חוק אשראי הוגן ובפיקוח רשות שוק ההון, כולל תקרת ריבית מרבית לצרכן וחובת גילוי של הריבית האפקטיבית הכוללת. חשוב לוודא שהגוף מורשה ומפוקח לפני חתימה.
האם כדאי לקחת הלוואה חוץ בנקאית במקום בנקאית?+
אין תשובה אחידה. יש הבוחרים בה בשל מהירות אישור, גמישות או סירוב של הבנק, ויש המעדיפים את הבנק בשל ריבית נמוכה יותר. ההשוואה הנכונה מתבצעת לפי הריבית האפקטיבית הכוללת ולפי התאמה ליכולת ההחזר, ולא לפי סוג הגוף בלבד.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.