מחשבון משכנתא — איך הופכים מחיר דירה למספר שתחיה איתו 25 שנה
מחשבון משכנתא הופך מחיר דירה להחזר חודשי אמיתי. מדריך פרקטי: אילו נתונים להזין, איך קוראים את התוצאה ומה המספרים באמת מספרים לפני שחותמים.
מה מחשבון משכנתא באמת מחשב
מחשבון משכנתא לוקח שלושה נתונים — סכום ההלוואה, הריבית והתקופה — ומתרגם אותם למספר אחד: ההחזר החודשי. זה המספר שתחיה איתו 20 או 30 שנה, ולכן שווה להבין מה מזיז אותו לפני שחותמים.
הנוסחה שמאחורי הקלעים היא לוח שפיצר — אותו החזר קבוע כל חודש, שבתחילת הדרך מורכב ברובו מריבית ובהמשך יותר ויותר מקרן. זו הסיבה שבשנים הראשונות כמעט לא רואים ירידה ביתרת החוב, גם כשמשלמים נאמנה.
לפני שנכנסים לפרטים — אפשר להריץ תרחיש אמיתי במחשבון משכנתא ולראות איך כל שינוי קטן בריבית מזיז את ההחזר.
אילו נתונים להזין — ולמה כל אחד חשוב
סכום ההלוואה. לא מחיר הדירה, אלא מחיר הדירה פחות ההון העצמי. על דירה ב-2 מיליון ש״ח עם 25% הון עצמי, סכום ההלוואה הוא 1.5 מיליון. השאלה של כמה הון עצמי צריך למשכנתא קובעת את נקודת ההתחלה של כל החישוב.
הריבית. כאן נופלים רוב האנשים. מזינים מספר אחד, אבל משכנתא אמיתית בנויה מכמה מסלולים — כל אחד עם ריבית שונה. ריבית הפריים נכון להיום מורכבת מריבית בנק ישראל בתוספת 1.5% (להמחשה), ומשתנה כשבנק ישראל מזיז את הריבית. מסלול קבוע צמוד מתנהג אחרת לגמרי.
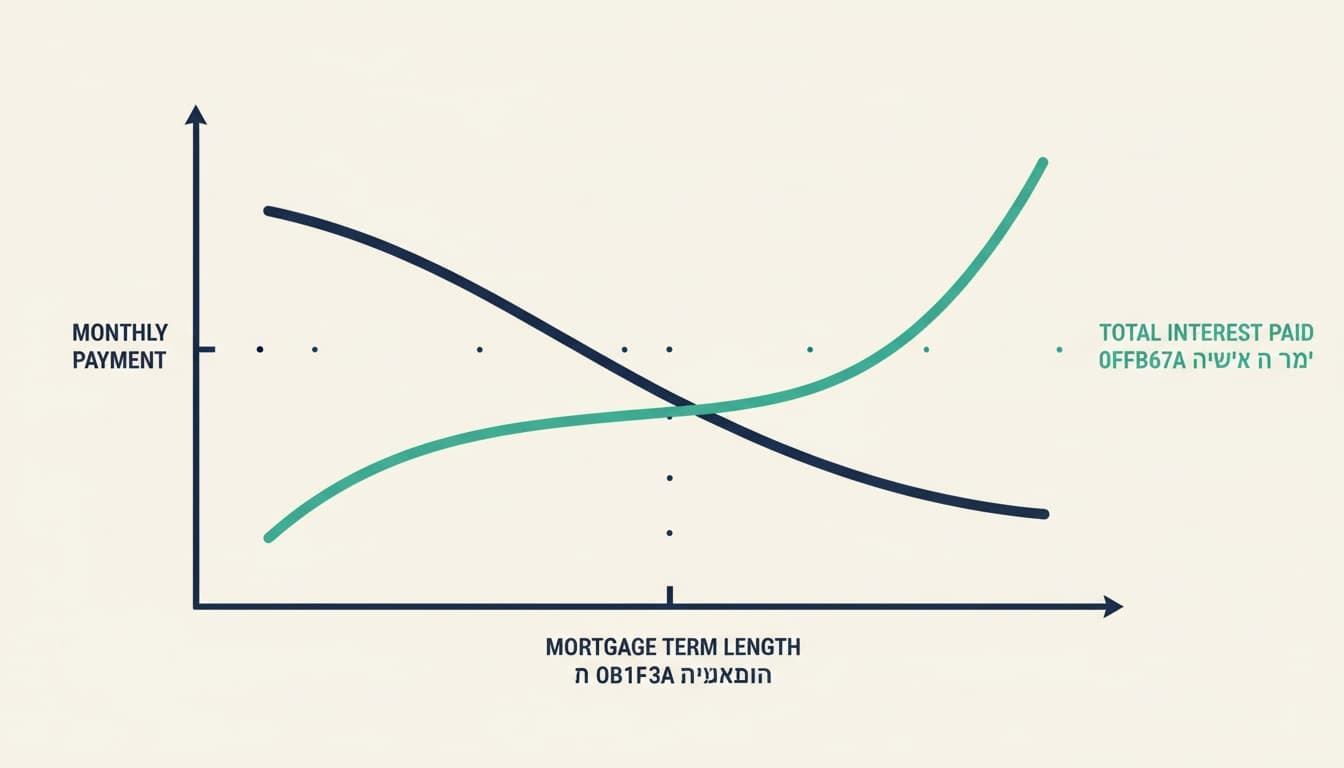
התקופה. ככל שמאריכים, ההחזר החודשי יורד — אבל סך הריבית לאורך חיי ההלוואה קופץ. זו ההחלפה המרכזית שכל מחשבון חושף.
איך התקופה משנה את התמונה
נניח הלוואה של 1.5 מיליון ש״ח בריבית 4.5% (להמחשה). ההבדל בין 20 ל-30 שנה הוא לא רק בהחזר החודשי — הוא בעשרות אלפי שקלים של ריבית מצטברת.
| תקופה | החזר חודשי משוער | סך תשלום | סך ריבית |
|---|---|---|---|
| 15 שנה | ₪11,475 | ₪2.06M | ₪566K |
| 20 שנה | ₪9,490 | ₪2.28M | ₪778K |
| 25 שנה | ₪8,340 | ₪2.50M | ₪1.00M |
| 30 שנה | ₪7,600 | ₪2.74M | ₪1.24M |
(המספרים להמחשה בלבד ומבוססים על ריבית קבועה אחת; משכנתא אמיתית בנויה מתמהיל.)
ההבדל בין 15 ל-30 שנה הוא כ-3,875 ש״ח בחודש — אבל גם כ-670 אלף ש״ח ריבית נוספת. יש הבוחרים בתקופה ארוכה כדי להקל על התזרים, ויש המעדיפים להתכווץ בהחזר החודשי כדי לחסוך בריבית. אין תשובה אחת נכונה — זו החלטה שתלויה ביחס ההחזר להכנסה של כל משק בית.
הצמדה למדד — המספר שהמחשבון לא תמיד מראה
מסלול צמוד מדד מציג בהתחלה החזר נמוך ומפתה, אבל יתרת הקרן גדלה עם האינפלציה. מחשבון בסיסי מראה את ההחזר של היום; הוא לא תמיד מראה איך הוא מטפס אם המדד עולה 2-3% בשנה.
מסלול לא צמוד
- ✓החזר צפוי וקבוע
- ✓אין הפתעות מהמדד
- ✓קל לתכנון ארוך טווח
מסלול צמוד מדד
- ✕החזר התחלתי נמוך יותר
- ✕הקרן גדלה עם האינפלציה
- ✕קשה לחזות לטווח ארוך
להבנה מלאה של ההבדלים יש מדריך על מסלולי משכנתא שמפרק פריים מול קבועה צמודה ולא צמודה.
מה המחשבון לא כולל — והיכן זה מפתיע
ההחזר החודשי הוא רק חלק מהעלות. יש רכיבים קבועים שמחשבון סטנדרטי לא מראה:
- ביטוח משכנתא — ביטוח חיים וביטוח מבנה, בדרך כלל כמה מאות שקלים בחודש בהתאם לגיל ולסכום.
- עלויות נלוות — שמאי, עורך דין, אגרות ופתיחת תיק, שיכולות להגיע לאלפי שקלים חד-פעמיים.
- יועץ משכנתאות — מי שבוחר ליווי מקצועי משלם טווח של כמה אלפי שקלים, תלוי במודל.
כדי לראות את התמונה המלאה אפשר לעבור על העלויות הנלוות שמעבר להחזר החודשי. לפי בנק ישראל, הבנקים מחויבים להציג ללווה את הריבית האפקטיבית ואת לוח הסילוקין המלא — מסמכים ששווה לקרוא לצד כל חישוב.
שימוש חכם במחשבון לפני פגישה בבנק
הדרך לנצל מחשבון היא להריץ בו תרחישים — לא תוצאה אחת. כמה תרחישים שנהוג לבדוק:
- מה קורה להחזר אם ריבית הפריים עולה ב-1%.
- איך משתנה התמונה בין 20, 25 ו-30 שנה.
- מה ההשפעה של 100 אלף ש״ח הון עצמי נוסף.
מי שמגיע לפגישה עם טווח מספרים — ולא מספר בודד — מנהל שיחה אחרת לגמרי. מדריך פרקטי נוסף על שימוש נכון במחשבון מרחיב על נקודה זו.
שאלות נפוצות
האם מחשבון משכנתא מדויק?+
מחשבון נותן קירוב טוב כשמזינים נתונים נכונים, אך משכנתא אמיתית בנויה מכמה מסלולים עם ריביות שונות ולעיתים הצמדה למדד. לכן התוצאה היא בסיס להשוואה ולא התחייבות סופית — המספר המחייב מופיע בלוח הסילוקין של הבנק.
איזו ריבית להזין במחשבון משכנתא?+
מאחר שמשכנתא מורכבת ממסלולים, אין ריבית אחת. נהוג להזין ריבית ממוצעת משוקללת לקבלת אומדן, או להריץ כל מסלול בנפרד ולחבר את ההחזרים. ריבית הפריים נכון להיום משתנה לפי החלטות בנק ישראל.
האם כדאי להאריך את תקופת המשכנתא כדי להקטין את ההחזר?+
הארכת התקופה מקטינה את ההחזר החודשי אך מגדילה משמעותית את סך הריבית לאורך חיי ההלוואה. יש הבוחרים בכך להקלת תזרים ויש המעדיפים תקופה קצרה לחיסכון בריבית — ההחלטה תלויה ביחס ההחזר להכנסה ובמטרות של כל משק בית.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.