מחשבון משכנתא — מה המספר על המסך באמת מספר לך
מחשבון משכנתא נותן החזר חודשי בשנייה, אבל מאחורי המספר מסתתרים ריבית, הצמדה ותמהיל. מדריך שמסביר איך לקרוא את התוצאה נכון לפני שחותמים על משכנתא.
מחשבון משכנתא הוא בדרך כלל הכלי הראשון שאנשים נוגעים בו לפני שהם בכלל מדברים עם בנק. מכניסים סכום הלוואה, בוחרים מספר שנים, מזינים ריבית — ותוך שנייה מופיע החזר חודשי. הבעיה היא שהמספר הזה נראה סופי וודאי, בעוד שבפועל הוא רק הצצה ראשונית לתמונה מורכבת הרבה יותר.
הפער בין המספר על המסך לבין מה שישולם בפועל נובע ממרכיבים שהמחשבון הבסיסי לא תמיד מציג: הצמדה למדד, שינויי ריבית לאורך הדרך, והעובדה שמשכנתא כמעט תמיד מורכבת מכמה מסלולים ולא ממסלול אחד.
מה מחשבון משכנתא מחשב בפועל
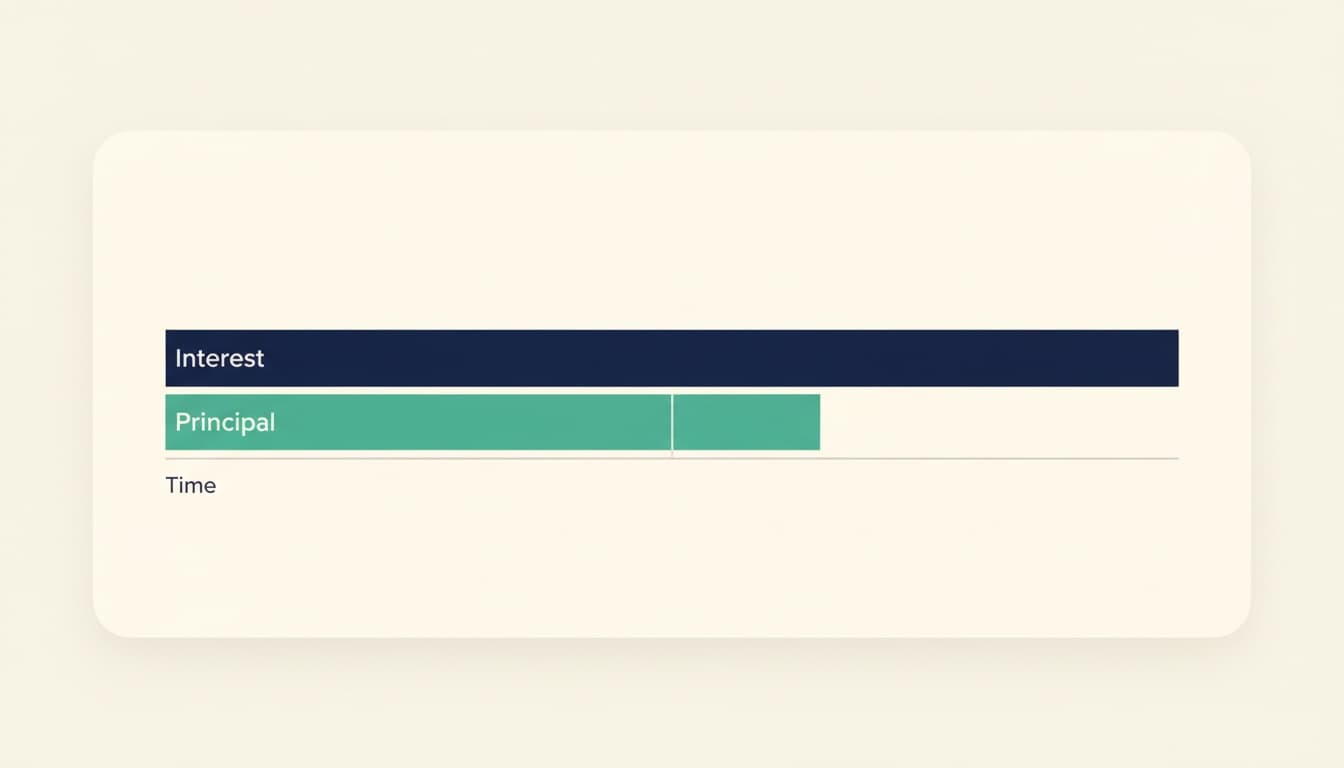
ברוב המקרים המחשבון מריץ נוסחת שפיצר — שיטת החזר שבה התשלום החודשי קבוע, אבל בתוכו היחס בין קרן לריבית משתנה. בתחילת הדרך רוב ההחזר הולך לריבית, ורק בהמשך הקרן מתחילה להצטמצם בקצב משמעותי.
המספרים האלה ממחישים נקודה חשובה: על הלוואה של 700 אלף ש״ח אפשר לשלם כרבע מיליון ש״ח בריבית בלבד, והכול תלוי בריבית ובמשך ההלוואה. מחשבון משכנתא טוב יראה גם את הפירוק הזה, לא רק את ההחזר החודשי.
למה ההחזר החודשי זה לא הסיפור המלא
שני אנשים יכולים לקבל אותו החזר חודשי ולשלם סכומים שונים לחלוטין בסוף הדרך. ההבדל נעוץ באורך ההלוואה.
משכנתא ל-20 שנה
- ✓החזר חודשי גבוה יותר
- ✓ריבית מצטברת נמוכה
- ✓חופש פיננסי מוקדם
משכנתא ל-30 שנה
- ✕החזר חודשי נמוך ונוח
- ✕ריבית מצטברת גבוהה בהרבה
- ✕התחייבות ארוכה
משיכת ההלוואה לשנים רבות מורידה את ההחזר החודשי ומקלה על התזרים, אבל מגדילה דרמטית את סך הריבית. מחשבון שמציג רק את ההחזר החודשי מסתיר את העלות האמיתית הזו, ולכן כדאי להסתכל תמיד גם על שורת סך התשלום הכולל.
הריבית שמזינים — מאיפה לוקחים אותה
הטעות הנפוצה היא להזין ריבית אקראית או נמוכה מדי, ואז לקבל החזר שנראה נהדר אבל לא ריאלי. ריבית משכנתא נקבעת לפי מסלול, לפי פרופיל הלווה ולפי מצב השוק באותו רגע.
חלק גדול מהמשכנתאות בישראל כולל רכיב של ריבית פריים, שמשתנה בהתאם להחלטות הריבית. לפי בנק ישראל, ריבית הפריים נגזרת מריבית בנק ישראל בתוספת מרווח קבוע — כך ששינוי במדיניות המוניטרית משפיע ישירות על ההחזר במסלול הזה.
תמהיל — למה מחשבון אחד לא מספיק
משכנתא אמיתית כמעט אף פעם אינה מסלול בודד. היא תמהיל של כמה מסלולים — למשל חלק בפריים, חלק בריבית קבועה לא צמודה וחלק בקבועה צמודה. לכל רכיב ריבית משלו, התנהגות משלו מול האינפלציה, וסיכון שונה.
מחשבון בסיסי שמקבל ריבית אחת ותקופה אחת לא יודע לשקלל את זה. התוצאה שהוא נותן היא ממוצע מפושט, שלעתים רחוק מהמציאות. כדי להבין את ההחזר על תמהיל אמיתי צריך לחשב כל רכיב בנפרד ואז לחבר.
דוגמה מספרית — איך שינוי קטן מזיז הכול
הטבלה הבאה מראה את אותה הלוואה של 700 אלף ש״ח ל-25 שנה, בריביות שונות (להמחשה):
| ריבית שנתית | החזר חודשי | סך תשלום כולל | ריבית מצטברת |
|---|---|---|---|
| 3.5% | 3,504 ש״ח | 1,051 אלף ש״ח | 351 אלף ש״ח |
| 4.5% | 3,891 ש״ח | 1,167 אלף ש״ח | 467 אלף ש״ח |
| 5.5% | 4,298 ש״ח | 1,289 אלף ש״ח | 589 אלף ש״ח |
ההפרש בין 3.5% ל-5.5% נראה קטן על הנייר — שני אחוזים — אבל הוא מתורגם לכ-240 אלף ש״ח לאורך חיי ההלוואה. זו הסיבה שחישוב מדויק של הריבית הצפויה משנה את כל התמונה, והשוני בין ריבית קבועה למשתנה הופך למשמעותי מאוד.
איך משתמשים במחשבון בצורה שמחזירה ערך
במקום להזין מספר אחד ולקבל תשובה אחת, נהוג להריץ כמה תרחישים: מה קורה אם הריבית עולה באחוז, מה קורה אם מקצרים את התקופה בחמש שנים, ומה קורה אם מגדילים את ההון העצמי. ההשוואה בין התרחישים היא זו שמלמדת, לא התוצאה הבודדת.
יש הבוחרים לבדוק קודם כמה משכנתא אפשר לקחת לפי ההכנסה, ורק אז לשחק עם המחשבון בגבולות שהתקבלו. גישה אחרת מתחילה דווקא מהמחשבון, כדי להבין איזה החזר חודשי נוח, ומשם לגזור את גובה ההלוואה.
מתי המחשבון מפסיק להספיק
כשמגיעים לתמהיל מורכב, להצמדות ולשאלות של פריסה אופטימלית, רבים נעזרים ביועץ משכנתאות שמריץ מודלים מדויקים יותר ומשווה הצעות של כמה בנקים. המחשבון הציבורי נותן כיוון ראשוני, אבל לא מחליף ניתוח של ההצעה הספציפית שמקבלים.
למי שרוצה להעמיק בקריאת המספרים עצמם, יש מדריכים ייעודיים על איך קוראים נכון מחשבון משכנתא לפני החתימה, וכן ריכוז של כל המחשבונים לשלבים השונים של התהליך.
שאלות נפוצות
האם מחשבון משכנתא מדויק?+
מחשבון משכנתא מדויק מבחינה מתמטית לפי הנתונים שמזינים לו, אבל הדיוק של התוצאה תלוי לחלוטין באיכות הקלט. אם מזינים ריבית לא ריאלית או מתעלמים מהצמדה ומתמהיל מורכב, התוצאה תהיה רחוקה מהמציאות. הוא כלי להערכה ראשונית, לא תחליף להצעה רשמית מהבנק.
האם כדאי להסתמך על ההחזר החודשי שהמחשבון מציג?+
ההחזר החודשי הוא רק חלק מהתמונה. שני אנשים עם אותו החזר חודשי יכולים לשלם סכומים שונים מאוד בסך הכול, בהתאם לאורך ההלוואה ולמסלולים. נהוג להסתכל גם על סך התשלום הכולל ועל הריבית המצטברת, לא רק על המספר החודשי.
איזו ריבית להזין במחשבון משכנתא?+
הדרך המקובלת היא להזין ריבית קרובה ככל האפשר למה שצפוי להתקבל בפועל לפי המסלול והשוק באותו זמן, ולא ריבית נמוכה מדי. מכיוון שחלק מהמשכנתא בדרך כלל צמוד לפריים ומשתנה לאורך הדרך, יש הבוחרים להריץ גם תרחיש של עליית ריבית כדי לבדוק עמידות.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.