הר הכסף: איך מוצאים חשבונות פנסיה וחיסכון אבודים על שמכם
הר הכסף הוא כלי ממשלתי חינמי לאיתור חשבונות פנסיה, גמל וחיסכון אבודים. מדריך מלא: איך מחפשים, מה עושים עם מה שמוצאים, ואיך מאחדים.
מה זה הר הכסף ולמה כדאי להכיר אותו
הר הכסף הוא מנוע חיפוש ממשלתי שמאפשר לכל אדם לגלות אילו חשבונות פנסיה, קופת גמל, קרן השתלמות וביטוחי חיים רשומים על שמו — במקום אחד, בחינם, תוך דקות. המערכת הושקה על ידי רשות שוק ההון כדי לפתור בעיה ישראלית מאוד מוכרת: אנשים שעברו מעסיקים, החליפו עבודות, או פשוט שכחו, ומאחוריהם נשארו חשבונות חיסכון שקטים שאיש לא נגע בהם שנים.
המספרים כאן לא זניחים. לפי פרסומי הרשות, מיליארדי שקלים מנוהלים בחשבונות "רדומים" שבעליהם אינם מודעים לקיומם או שכחו מהם לחלוטין. חלק מהכסף הזה ממשיך לשלם דמי ניהול גבוהים בלי שאף אחד שם לב.
למי יש סיכוי טוב למצוא כסף אבוד
לא כולם ימצאו הפתעות, אבל יש פרופילים שבהם הסבירות גבוהה במיוחד. מי שעבד אצל כמה מעסיקים לאורך הקריירה, מי שהחל לעבוד בגיל צעיר (לפני שהבין מה זו קרן פנסיה), מי שעבד תקופות קצרות במקומות שונים, ומי שקיבל ירושה או כספים ממקרוב משפחה שנפטר.
דוגמה להמחשה: עובד שהתחיל לעבוד בגיל 20 במשרה זמנית, קיבל הפרשות פנסיוניות של כמה חודשים, ועבר הלאה. אותה הפקדה של כמה אלפי שקלים, אם הושקעה במסלול השקעה מנייתי והמשיכה לצבור תשואה במשך 25 שנה, יכולה להפוך לסכום משמעותי — או להישחק בדמי ניהול אם נשארה בחשבון לא פעיל.
איך מבצעים חיפוש בהר הכסף — שלב אחר שלב
התהליך בנוי להיות פשוט. נכנסים לאתר הר הכסף של רשות שוק ההון, ומבצעים הזדהות. יש שתי דרכים עיקריות:
- הזדהות מלאה — דרך מערכת ההזדהות הממשלתית, עם תעודת זהות וקוד חד-פעמי. זו הדרך שמציגה את התמונה המלאה ביותר.
- חיפוש בסיסי — באמצעות פרטים אישיים, שמחזיר תמונה חלקית יותר.
אחרי ההזדהות, המערכת מציגה רשימה של כל החשבונות: שם הגוף המנהל, סוג המוצר (פנסיה, גמל, השתלמות, ביטוח), ולעיתים גם סטטוס פעילות. חשוב להבין שהר הכסף מראה לכם את קיום החשבונות — לא בהכרח את היתרה המדויקת והעדכנית בכל אחד. לבירור יתרה מלאה פונים ישירות לגוף המנהל או בודקים בדוח השנתי.
מצאתם חשבון — ומה עכשיו
עצם הגילוי הוא רק ההתחלה. השלב הבא הוא להחליט מה לעשות עם מה שנמצא. הנה ההבדל בין פעולה לבין שיתוק:
מי שפועל
- ✓בודק יתרה ודמי ניהול בכל חשבון
- ✓שוקל איחוד חשבונות דומים
- ✓מפחית עלויות מיותרות
- ✓מקבל תמונת חיסכון אחת וברורה
מי שמתעלם
- ✕ממשיך לשלם דמי ניהול בחשבון רדום
- ✕מאבד מעקב אחרי כספים
- ✕חשבון קטן נשחק עם השנים
- ✕אין תמונה כוללת לקראת פרישה
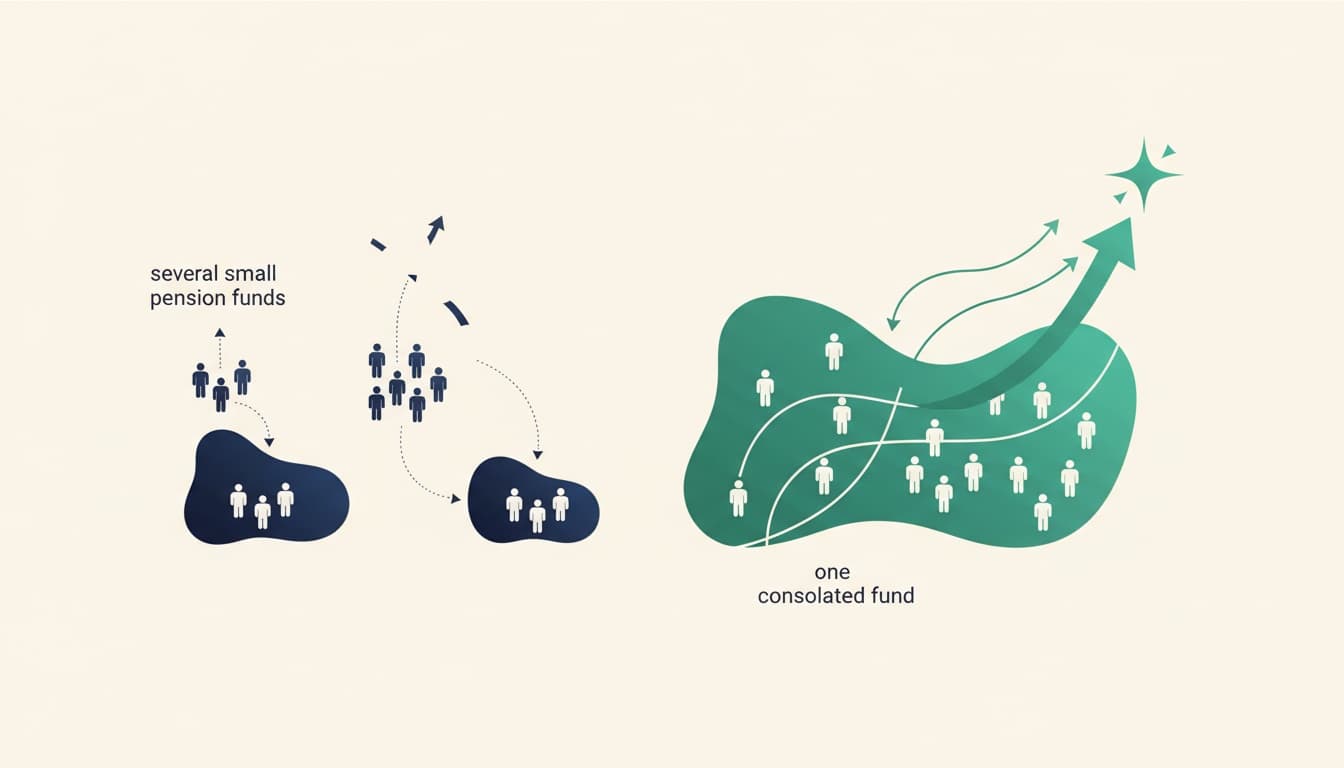
אחד הצעדים הנפוצים אחרי גילוי כמה חשבונות פנסיה הוא בדיקה של איחוד וניוד קרנות פנסיה. ריבוי חשבונות קטנים לרוב מגדיל את העלויות ומקשה על מעקב. עם זאת, לא כל איחוד הוא אוטומטית הבחירה הנכונה — לעיתים חשבון ותיק נושא תנאים או כיסויים ביטוחיים שכדאי לשמר. הנושא של החזקת כמה קרנות פנסיה הוא עניין שיש לו גם יתרונות וגם חסרונות.
דמי ניהול — הסיבה שחשבון רדום עולה כסף
גם חשבון שאין בו הפקדות שוטפות ממשיך להיות מחויב בדמי ניהול על הצבירה. בחשבון קטן, דמי הניהול יכולים לנגוס באחוז משמעותי מהיתרה כל שנה. לכן אחרי שמוצאים חשבון רדום, נהוג לבדוק את שיעור דמי הניהול שנגבים בו.
| סוג מוצר | דמי ניהול מהצבירה (טווח נפוץ, להמחשה) | מה כדאי לבדוק |
|---|---|---|
| קרן פנסיה | 0.1%–0.5% | גם דמי ניהול מהפקדה |
| קופת גמל | 0.2%–1.05% | אם החשבון לא פעיל |
| קרן השתלמות | 0.2%–1% | נזילות ותנאי משיכה |
אפשר לבדוק את דמי הניהול שמשלמים בפועל דרך כלי כמו נטו צ׳ק, ולהעריך את ההשפעה ארוכת הטווח שלהם. מי שמגלה שהוא משלם יותר מהממוצע יכול לשקול הפחתת דמי ניהול — לעיתים שיחת טלפון אחת מספיקה.
הר הכסף של אנשים שנפטרו
המערכת מאפשרת גם ליורשים ולמוטבים לברר אם לנפטר היו חשבונות חיסכון או ביטוח. זהו שימוש חשוב במיוחד, כי משפחות רבות אינן מודעות לכספים שהיו רשומים על שם קרוב שנפטר. במקרה של קרן פנסיה, חלק מהכספים עשויים להשתלם כקצבת שארים לבני המשפחה. התהליך ליורשים דורש הצגת מסמכים נוספים, כמו צו ירושה או צו קיום צוואה.
אחרי שמצאתם — תכנון התמונה המלאה
ברגע שכל החשבונות גלויים לפניכם, אפשר לראות לראשונה תמונת חיסכון כוללת. זה הזמן להעריך אם הצבירה הכוללת מתאימה ליעדי הפרישה. מחשבון פנסיה מאפשר להזין את הצבירה הקיימת ולהעריך איזו קצבה היא צפויה להניב בגיל פרישה, ולראות אם יש פער שצריך לסגור.
מעבר לפנסיה, הר הכסף חושף גם חשבונות של קרן השתלמות וקופת גמל — מכשירים עם מאפייני נזילות ומיסוי שונים לגמרי מהפנסיה. הבנה של מה יש לכם, היכן, ובאיזה סוג מוצר, היא הבסיס לכל החלטה פיננסית חכמה קדימה.
החיפוש עצמו לוקח דקות ספורות, אבל הערך שבו — שליטה מלאה בכל הכסף שרשום על שמכם — מלווה אתכם עד הפרישה ואף מעבר לה.
שאלות נפוצות
האם השימוש בהר הכסף באמת חינמי?+
כן. הר הכסף הוא שירות ממשלתי חינמי לחלוטין של רשות שוק ההון. קיימים גופים פרטיים שגובים תשלום על איתור כספים, אך את אותו מידע ניתן לקבל בעצמכם בלי עלות דרך האתר הרשמי.
האם הר הכסף מציג את היתרה המדויקת בכל חשבון?+
לא תמיד. הר הכסף מראה בעיקר את קיום החשבונות ואת הגוף המנהל אותם. לבירור יתרה מדויקת ועדכנית פונים ישירות לגוף המנהל, בודקים בדוח השנתי או בכלים ייעודיים לבדיקת דמי ניהול ויתרות.
מצאתי כמה חשבונות פנסיה — האם כדאי לאחד אותם?+
זה תלוי. ריבוי חשבונות לרוב מייקר דמי ניהול ומקשה על מעקב, ולכן יש הבוחרים לאחד. מצד שני, חשבון ותיק עשוי לשאת תנאים או כיסויים ביטוחיים שאובדים באיחוד. בדיקה פרטנית של כל חשבון היא הדרך להחליט.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.