קרן השתלמות: כמה היא באמת שווה ומתי מושכים בלי מס
קרן השתלמות היא אפיק החיסכון הכי משתלם לרוב השכירים והעצמאים בישראל. מדריך מלא: הפקדות, פטור ממס, תקופת נזילות, דמי ניהול והשוואה לקופת גמל.
קרן השתלמות היא אפיק החיסכון היחיד בישראל שמשלב הפקדת מעסיק נדיבה, פטור מלא ממס על הרווחים ונזילות אחרי שש שנים — ובכל זאת חלק גדול מהציבור משאיר אותה על אוטומט או לא פותח אותה בכלל. השם "השתלמות" מטעה: כבר שנים שאין שום חובה להשתלם כדי למשוך את הכסף.
מה זה בעצם קרן השתלמות
במקור נועדה הקרן לממן לימודים והשתלמויות מקצועיות, אבל היום היא פשוט חשבון חיסכון לטווח בינוני עם הטבת מס יוצאת דופן. היא מתנהלת בבתי ההשקעה ובחברות הביטוח, בדומה למכשירים אחרים כמו קופת גמל או קרן פנסיה, אבל עם מטרה ואופק זמן שונים לגמרי.
ההבדל המהותי: בעוד שפנסיה נועדה לקצבה בגיל פרישה, קרן השתלמות הופכת נזילה הרבה קודם — ואפשר למשוך את כולה במכה אחת.
איך זה עובד לשכירים
אצל שכירים קרן השתלמות אינה חובה — היא תלויה בהסכם מול המעסיק. המבנה הנפוץ (נכון ל-2026, להמחשה): העובד מפקיד 2.5% מהשכר, והמעסיק מוסיף 7.5%. כלומר על כל שקל שהעובד מפריש, המעסיק מוסיף שלושה. זה כמעט "תשואה" של 300% עוד לפני שהכסף ראה את שוק ההון.
ההטבה הזו מוגבלת לתקרת שכר. על החלק של השכר שמעבר לתקרה המוכרת (כ-15,712 ש״ח בחודש, נכון ל-2026, להמחשה), הפקדת המעסיק נחשבת להכנסה חייבת במס. מעבר לתקרה הזו — אין יתרון מס להמשיך להפקיד דרך הקרן.
איך זה עובד לעצמאים
עצמאי פותח קרן השתלמות בעצמו ונהנה מהטבה אחרת לגמרי: הפקדה מוכרת כהוצאה לצורכי מס. אפשר להפקיד עד 4.5% מההכנסה החייבת (עד תקרה שנתית), והסכום הזה מקטין את ההכנסה החייבת במס — כלומר חוסך מס הכנסה בשיעור המס השולי.
למי שנמצא במדרגת מס של 35%, הפקדה של 20,000 ש״ח יכולה להחזיר בפועל כ-7,000 ש״ח בחיסכון מס (להמחשה). זה לצד הפטור ממס רווחי הון בהמשך. עצמאים שרוצים להבין את התמונה המלאה של ההפקדות שלהם יכולים להצליב זאת עם חובת הפקדת הפנסיה לעצמאים.
הפטור ממס — החלק שהכי שווה
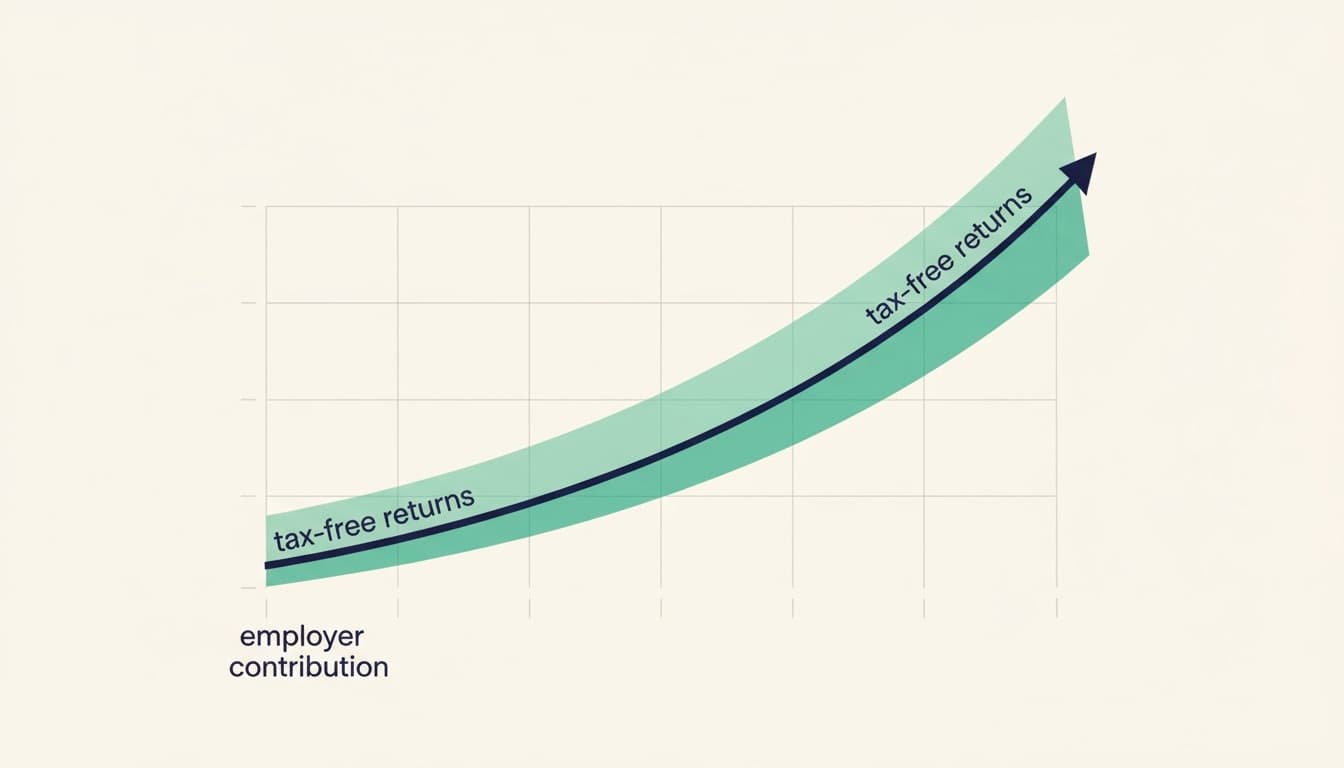
כאן נמצא הקסם האמיתי. ברוב אפיקי ההשקעה בישראל משלמים 25% מס על הרווח הריאלי. בקרן השתלמות, אם מושכים אחרי שש שנים (או אחרי שלוש למטרת לימודים מאושרים), כל הרווח פטור ממס לחלוטין.
קרן השתלמות
- ✓פטור מלא ממס רווחי הון
- ✓הפקדת מעסיק של עד 7.5%
- ✓נזילות אחרי 6 שנים
- ✓אפשר למשוך הכל בבת אחת
השקעה רגילה בשוק ההון
- ✕25% מס על הרווח הריאלי
- ✕אין הפקדת מעסיק
- ✕נזילות מיידית אבל ללא הטבה
- ✕כל משיכה חייבת במס
נניח שהופקדו 1,000 ש״ח בחודש במשך שש שנים, בתשואה שנתית ממוצעת של 6% (להמחשה). הצבירה תתקרב ל-86,000 ש״ח, מתוכם כ-14,000 ש״ח רווח — רווח שבאפיק רגיל היה נושא מס של כ-3,500 ש״ח. בקרן השתלמות הוא נשאר במלואו אצל החוסך. ככל שהקרן "מתגלגלת" שנים נוספות, הפטור הזה הופך משמעותי יותר.
מתי אפשר למשוך
זו נקודת הבלבול הנפוצה ביותר. התקופה הקובעת נספרת מההפקדה הראשונה:
| מצב | מתי אפשר למשוך בפטור |
|---|---|
| לכל מטרה | אחרי 6 שנים מההפקדה הראשונה |
| למימון השתלמות/לימודים | אחרי 3 שנים |
| גיל פרישה | אחרי 3 שנים, ללא תלות במטרה |
נקודה חשובה: אם לא מושכים אחרי שש שנים, הקרן ממשיכה לצבור והופכת ל"ותיקה ונזילה". אפשר להשאיר אותה שנים רבות, להמשיך להפקיד, והכסף נשאר נזיל וזמין בכל רגע — עם הפטור על כל הרווחים. יש הבוחרים להפוך קרן ותיקה כזו לכלי חיסכון ארוך-טווח לצד הפנסיה.
דמי ניהול ומסלולי השקעה
כמו בכל מכשיר מנוהל, דמי הניהול אוכלים מהתשואה. בקרן השתלמות גובים בדרך כלל דמי ניהול מהצבירה בלבד (ללא דמי ניהול מהפקדה), בטווח של כ-0.5% עד 1% בשנה. ההבדל בין 0.6% ל-1.2% נשמע זניח, אבל על פני עשור הוא יכול להסתכם באלפי שקלים. אפשר לבדוק את השיעור שמשלמים ולהשוות דרך נטו צ׳ק.
בחירת מסלול ההשקעה פחות מדוברת אבל קריטית. קרן השתלמות עם אופק של שש שנים ומעלה יכולה להתאים למסלול מנייתי יותר, בדומה להיגיון של מסלולי השקעה בקרן פנסיה. הרבה חוסכים נשארים במסלול כללי כברירת מחדל מבלי לבדוק אם הוא תואם את הצרכים שלהם.
לפי רשות שוק ההון, ביטוח וחיסכון, הנתונים על דמי ניהול, תשואות ומסלולים של כל הקרנות מתפרסמים באופן שוטף וניתנים להשוואה ציבורית.
קרן השתלמות מול קופת גמל להשקעה
שני המכשירים נזילים וגמישים, אבל שונים בהטבות. קרן השתלמות מציעה פטור מלא ממס רווחי הון — אבל רק אחרי שש שנים ובכפוף לתקרת הפקדה. קופת גמל להשקעה נזילה בכל רגע וללא תקרה שנתית נמוכה, אבל הרווח בה חייב ב-25% מס (אלא אם ממירים לקצבה בפרישה).
יש הבוחרים לנצל קודם את מלוא ההטבה של קרן השתלמות, ורק אז לפנות לאפיקים נוספים. מי שרוצה לראות איך כל אלה משתלבים בתמונת הפרישה הכוללת יכול להיעזר במחשבון קצבת הפנסיה.
מי שמנהל כמה קרנות
לא מעט חוסכים צוברים לאורך השנים כמה קרנות אצל מעסיקים שונים. בניגוד לפנסיה, שבה יש היגיון באיחוד קרנות, בקרן השתלמות לפעמים דווקא יש ערך בשמירה על קרן ותיקה ונזילה בנפרד — כי היא כבר עברה את תקופת שש השנים. כל מקרה נבחן לגופו, לפי הוותק והמסלול של כל קרן.
שאלות נפוצות
האם כדאי לפתוח קרן השתלמות גם בלי הפקדת מעסיק?+
עצמאים ושכירים ללא הפקדת מעסיק עדיין נהנים מהפטור המלא ממס רווחי הון אחרי שש שנים, שהוא יתרון משמעותי מול השקעה רגילה. ההחלטה תלויה באופק הזמן, בנזילות הנדרשת ובמסלול ההשקעה, ולכל אחד שיקולים אישיים משלו.
מה קורה אם מושכים את הכסף לפני שש שנים?+
משיכה לפני תום התקופה (ושלא למטרת לימודים מאושרת) מבטלת את הטבת המס: הרווחים חייבים במס, ואצל שכירים גם הפקדת המעסיק עלולה להתחייב במס הכנסה. לכן משיכה מוקדמת מייקרת מאוד את הכסף.
האם אפשר להעביר קרן השתלמות בין בתי השקעה?+
כן. ניוד בין גופים מנהלים מותר ושומר על ותק הקרן — תקופת שש השנים לא מתאפסת. זה מאפשר לעבור לגוף עם דמי ניהול נמוכים יותר או מסלול מתאים יותר, בלי לפגוע בפטור ממס.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.