משיכת כספי פנסיה לפני גיל פרישה: מה באמת קורה לכסף
משיכת כספי פנסיה לפני גיל פרישה כרוכה במס של 35% לפחות ובאובדן החיסכון העתידי. מדריך שמסביר את הכללים, המיסוי והחלופות שחוסכים בודקים.
משיכת כספי פנסיה לפני גיל פרישה אפשרית טכנית, אך היא כמעט תמיד הפעולה היקרה ביותר שחוסך יכול לעשות עם הכסף שלו. המדינה בנתה את מערכת המס כך שתעניש משיכה מוקדמת בשיעור של 35% לפחות (נכון ל-2026), ולעיתים הרבה יותר — וזאת עוד לפני שמדברים על הצבירה והריבית דריבית שנמחקות לתמיד.
כדי להבין למה המספר הזה כל כך גבוה, צריך לזכור מה קרן הפנסיה באמת מקבלת מהמדינה: הטבות מס עצומות לאורך עשרות שנים. ההנחה היא שהכסף יישאר שם עד הפרישה וישולם כקצבה חודשית. ברגע שמושכים אותו מוקדם, המדינה "גובה בחזרה" את ההטבות דרך מס גבוה.
מה נחשב משיכה לפני גיל פרישה
חשוב להבחין בין רכיבים שונים בחיסכון הפנסיוני. בקרן פנסיה מקיפה הכסף מורכב מהפקדות העובד, המעסיק ורכיב הפיצויים — ולכל רכיב כללי מס שונים בעת משיכה מוקדמת. בקופות גמל ובפוליסות יש הבחנה דומה. מי שרוצה להעמיק בחלוקה הזו יכול לקרוא על הרכב ההפרשות לפנסיה, שמסביר מאיפה כל שקל מגיע.
המשמעות: גם מי שלא עובד כלל ומס ההכנסה השולי שלו נמוך, ישלם לפחות 35% על רכיב התגמולים שנמשך מוקדם. זה שונה לחלוטין ממשיכה בגיל פרישה, שבה הקצבה נהנית מפטור ממס עד תקרה מסוימת.
כמה באמת עולה משיכה מוקדמת
נניח חוסך בן 40 עם צבירה של 300,000 ש״ח בקרן הפנסיה, ששוקל למשוך את הכסף. הנה ההשוואה הגסה בין משיכה היום לבין השארת הכסף עד גיל הפרישה (להמחשה בלבד):
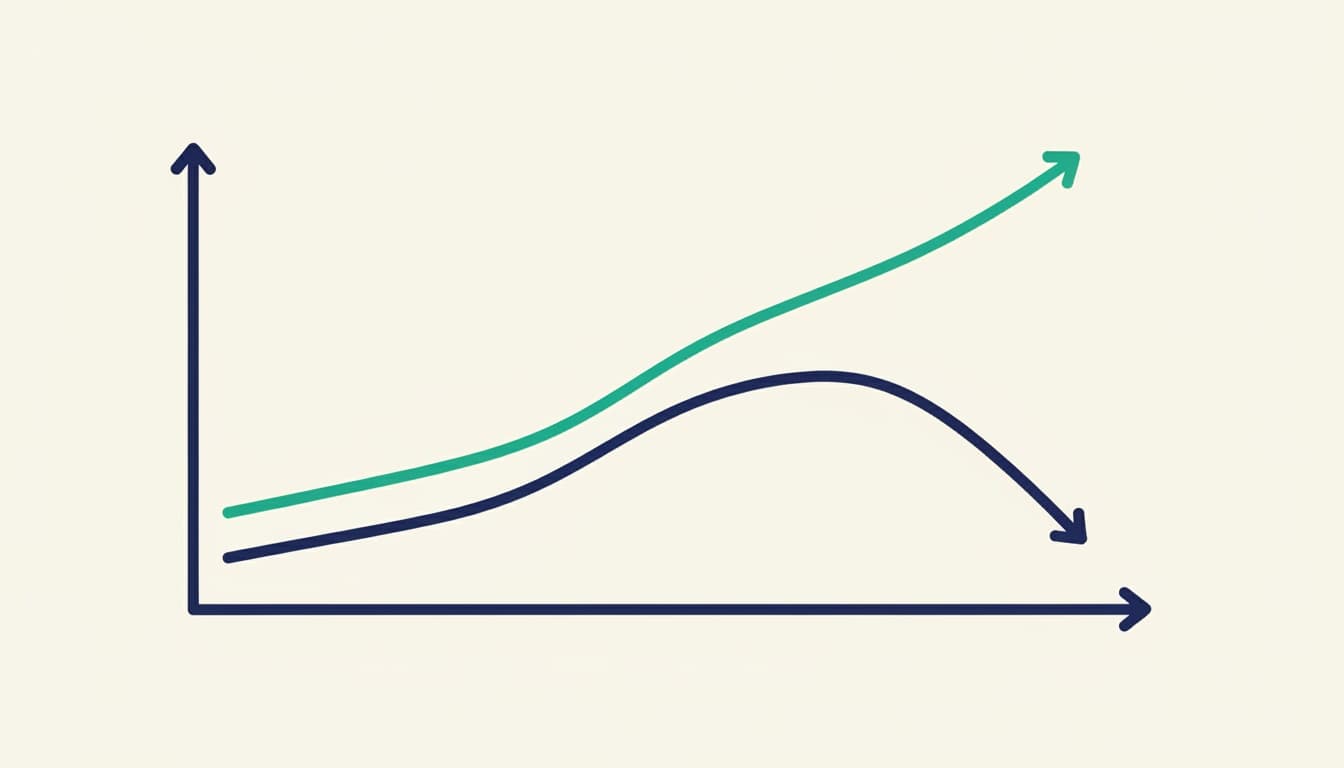
המספר האחרון הוא הקריטי. הצבירה של 300 אלף ש״ח, אם תישאר בקרן ותניב תשואה ממוצעת של כ-5% בשנה (להמחשה), תגדל פי כמה עד גיל הפרישה — גם בלי הפקדות נוספות. משיכה היום לא רק גובה מס, אלא גם "כובה" את מנוע הצמיחה.
רכיב הפיצויים — המקרה המיוחד
רכיב הפיצויים מתנהג אחרת. בעת עזיבת עבודה אפשר למשוך את כספי הפיצויים, ובמקרים רבים חלק מהם פטור ממס עד תקרה. הבעיה היא שמשיכת הפיצויים פוגעת פעמיים: גם מקטינה את הצבירה לקצבה, וגם "שורפת" חלק מהפטור שאפשר יהיה לנצל בפרישה. מי שמתלבט בנקודה הזו ימצא פירוט בנושא משיכת כספי תגמולים ופיצויים, שמסביר מה קורה למי שמושך בעת מעבר עבודה.
מה מאבדים חוץ מהכסף
קרן פנסיה היא לא רק חיסכון — היא גם חבילת ביטוח. בתוכה יש כיסוי לאובדן כושר עבודה וכיסוי למקרה מוות שמשולם כקצבה לבני המשפחה. משיכת הכספים מבטלת את הכיסויים האלה, ומי שירצה לחזור ולהצטרף בגיל מבוגר יותר עלול להיתקל בחיתום רפואי ובתנאים פחות טובים.
השארת הכסף בקרן
- ✓הצבירה ממשיכה לצמוח
- ✓הכיסוי הביטוחי נשמר
- ✓פטור או מיסוי מופחת בקצבה
- ✓רצף זכויות לבני משפחה
משיכה לפני גיל פרישה
- ✕מס 35% לפחות מיידי
- ✕ביטול הכיסוי הביטוחי
- ✕אובדן ריבית דריבית עתידית
- ✕פגיעה בפטור ממס בפרישה
מי שמוחק את החיסכון מאבד גם את ההגנה על התלויים בו. שווה להכיר את מנגנון קצבת השארים בקרן הפנסיה כדי להבין מה בדיוק נעלם ברגע המשיכה.
חלופות שחוסכים בוחנים לפני משיכה
לא תמיד הצורך בכסף מצדיק לשלם 35% מס ולאבד את העתיד. בין החלופות שנהוג לבחון:
| חלופה | רלוונטי למי | יתרון מרכזי |
|---|---|---|
| הלוואה כנגד הקרן | מי שצריך נזילות זמנית | הכסף נשאר צובר תשואה |
| שימוש בקרן השתלמות נזילה | מי שיש לו קרן ותיקה | פטורה ממס במשיכה |
| הקפאת הפקדות | מי שתזרים נמוך זמנית | הצבירה נשמרת |
| משיכה חלקית בלבד | מי שצריך סכום קטן | ממזער את המס |
קרן השתלמות שעברה שש שנים היא לרוב מקור הנזילות הזול ביותר, כי היא פטורה ממס במשיכה. מי שלא בטוח כמה חסך או איפה, יכול להתחיל מבדיקה בהר הכסף ולאתר חשבונות וחיסכון שאולי נשכחו.
לפי רשות שוק ההון, ביטוח וחיסכון, קיימות גם עילות מיוחדות למשיכה מוקדמת בפטור או במס מופחת — למשל במצבים רפואיים מסוימים או כשהצבירה נמוכה מתקרה שנתית. אלה מקרים נקודתיים שמוגדרים בתקנות, ולא מסלול כללי.
לפני שמחליטים — שלושה חישובים
לפני כל פעולה נהוג לעשות שלושה חישובים פשוטים: כמה מס ישולם בפועל, כמה הצבירה הייתה שווה בגיל פרישה, וכמה הכיסוי הביטוחי שנאבד שווה. מחשבון כמו מחשבון קצבת הפנסיה מאפשר לראות איך משיכה היום משנה את הקצבה הצפויה בעוד עשרות שנים — וההפרש לרוב מפתיע.
מי שעוזב עבודה ושוקל מה לעשות עם הכסף יכול גם לשקול ניוד הקרן במקום משיכה, כך שהחיסכון ממשיך לעבוד במקום חדש בלי לשלם מס ובלי לאבד ותק.
השורה התחתונה פשוטה: משיכת כספי פנסיה לפני גיל פרישה היא כמעט תמיד הפתרון היקר ביותר לבעיית מזומנים, גם אם הוא נראה הזמין ביותר. העלות האמיתית מורכבת ממס מיידי, מהצבירה שנמחקת ומהביטוח שנעלם — ושלושתם יחד שווים הרבה יותר מהסכום שמופיע במסך המשיכה.
שאלות נפוצות
האם כדאי למשוך כספי פנסיה לפני גיל פרישה?+
זו החלטה אישית שתלויה בצורך הכספי המיידי מול העלות. באופן כללי, המשיכה המוקדמת כרוכה במס של 35% לפחות (נכון ל-2026), באובדן הצבירה העתידית ובביטול הכיסוי הביטוחי. חוסכים רבים בוחנים קודם חלופות כמו קרן השתלמות נזילה או הלוואה כנגד הקרן.
כמה מס משלמים על משיכת פנסיה מוקדמת?+
משיכת רכיב התגמולים לפני גיל פרישה מוגדרת כמשיכה שלא כדין וחייבת במס של 35% או לפי מדרגת המס השולית — הגבוה מביניהם. רכיב הפיצויים עשוי ליהנות מפטור חלקי עד תקרה, אך שימוש בו פוגע בפטור העתידי בפרישה.
האם אפשר למשוך פנסיה בפטור ממס לפני גיל פרישה?+
במקרים מוגדרים בתקנות כן — למשל כשהצבירה נמוכה מתקרה שנתית, או במצבים רפואיים מסוימים. אלה עילות נקודתיות ולא מסלול כללי, והן מפורטות באתר רשות שוק ההון.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.