פנסיה: 7 מספרים שכל חוסך ישראלי צריך להכיר לפני גיל 40
פנסיה היא הנכס הגדול של רוב הישראלים, אבל מעטים מכירים את המספרים שקובעים אותו. מדריך שמפרק את החיסכון הפנסיוני לשבעה נתונים מרכזיים.
פנסיה היא כנראה הנכס הפיננסי הגדול ביותר שרוב הישראלים יצברו בחייהם — לעיתים גדול יותר מהדירה — ובכל זאת רבים לא יודעים אפילו כמה כסף צבור להם כרגע. במקום להסתבך במונחים, אפשר לפרק את כל התמונה לשבעה מספרים. מי שמכיר אותם מבין איך הקצבה העתידית שלו נבנית, איפה היא נשחקת, ואיזה מהלכים משפיעים באמת.
המספר הראשון: 6,000 ש״ח שנעלמים לך כל חודש (ובחזרה)
ההפרשה החודשית לפנסיה מורכבת משלושה חלקים: הפקדת העובד, הפקדת המעסיק, ורכיב הפיצויים. שיעור ההפקדה המקובל היום עומד על סביבות 18.5% מהשכר (נכון ל-2026), כשהחלוקה בין הרכב ההפרשות של עובד, מעסיק ופיצויים קובעת כמה באמת נכנס לחיסכון.
על שכר של 12,000 ש״ח, מדובר בכ-2,220 ש״ח שנכנסים כל חודש לקרן. נשמע מעט? על פני 35 שנה, עם תשואה, זה מצטבר לסכומים של מיליוני שקלים.
המספר השני: התשואה — הכוח השקט של הריבית דריבית
התשואה היא מה שהופך הפקדות של כמה מאות שקלים למיליונים. ההבדל בין תשואה שנתית ממוצעת של 4% ל-6% נשמע קטן, אבל על פני עשורים הוא מכפיל את הסכום הסופי. לכן השוואה נכונה בין קרנות היא קריטית — ואיך משווים תשואה בין קרנות פנסיה הוא נושא שלם בפני עצמו, כי תשואה של שנה אחת לא מלמדת כמעט כלום.
גורם מרכזי בתשואה הוא מסלול ההשקעה. חוסך צעיר במסלול מנייתי חשוף לתנודתיות גבוהה יותר אך גם לפוטנציאל תשואה גדול יותר לאורך זמן, לעומת מסלול סולידי.
המספר השלישי: דמי הניהול — 0.5% שעולים מאות אלפי שקלים
דמי ניהול הם אולי המספר היחיד שהחוסך יכול להשפיע עליו ישירות ומיד. בקרן פנסיה גובים אותם בשתי דרכים: אחוז מההפקדה ואחוז מהצבירה. ההבדל בין דמי ניהול של 0.3% לבין 0.9% מהצבירה נראה זניח, אבל על חיסכון של 800 אלף ש״ח מדובר בפער של כ-4,800 ש״ח בשנה — שמצטבר.
כדי לבדוק מה משלמים כרגע, אפשר להשתמש בכלי כמו נטו צ׳ק לבדיקת דמי ניהול שמראה את המספר בפועל.
המספר הרביעי: מקדם ההמרה שקובע את הקצבה
כשמגיעים לגיל פרישה, הסכום הצבור מחולק ב"מקדם המרה" כדי לקבל קצבה חודשית. מקדם של 200, למשל, אומר שעל כל 200 ש״ח צבורים מקבלים שקל אחד בחודש. צבירה של מיליון ש״ח עם מקדם 200 מניבה כ-5,000 ש״ח קצבה חודשית.
המקדם מושפע מגיל הפרישה, מהמין ומתנאי הקרן. הבדלים בין המקדמים הם הסיבה שלעיתים נבחנת ההשוואה בין ביטוח מנהלים לקרן פנסיה, שכן מבנה המקדם שונה ביניהם.
המספר החמישי: גיל הפרישה
גיל הפרישה הרשמי בישראל משתנה ומשפיע ישירות על גובה הקצבה — כל שנת עבודה נוספת מוסיפה הפקדות ומקצרת את תקופת התשלום הצפויה, מה שמעלה את הקצבה החודשית. פרטים על גיל הפרישה בישראל וההשפעה על הכיס מסבירים את הכללים העדכניים.
לפי רשות שוק ההון, ביטוח וחיסכון, המפקחת על קרנות הפנסיה בישראל, תנאי הקרנות והמקדמים מפורסמים באופן שקוף וניתן להשוואה.
המספר השישי: כמה כבר צבור לך (ואיפה)
רבים לא יודעים כמה כסף צבור להם, ובמיוחד לא מודעים לחשבונות ישנים מעבודות קודמות. כאן נכנס ההבדל בין המכשירים: יש הבדל בין קופת גמל לקרן פנסיה, ולעיתים כסף מפוזר במספר גופים. שירות "הר הכסף" הממשלתי מאפשר לאתר חשבונות אבודים על שמכם.
קרן פנסיה
- ✓כוללת כיסוי ביטוחי
- ✓קצבה חודשית לכל החיים
- ✓דמי ניהול נמוכים יחסית
קופת גמל
- ✕בדרך כלל ללא ביטוח
- ✕גמישות במשיכה
- ✕מבנה עלויות שונה
המספר השביעי: מה שמפסידים במשיכה מוקדמת
המספר האחרון הוא לרוב הנסתר ביותר. משיכה של כספי פיצויים או תגמולים לפני גיל הפרישה גוררת מס גבוה ופוגעת דרמטית בקצבה העתידית — לא רק בסכום שנמשך, אלא בכל התשואה העתידית שהיה מייצר. מי ששוקל את הצעד כדאי שיבין תחילה מה קורה במשיכת כספי תגמולים ופיצויים לפני שמחליט.
| הפרמטר | השפעה על הקצבה |
|---|---|
| הפקדה חודשית גבוהה יותר | קצבה גבוהה יותר |
| דמי ניהול נמוכים | חיסכון גדול יותר לטווח ארוך |
| תשואה גבוהה לאורך זמן | הכפלה של הסכום הסופי |
| משיכה מוקדמת | פגיעה חמורה בקצבה |
| דחיית גיל פרישה | קצבה חודשית גבוהה יותר |
איך מחברים את הכל למספר אחד
הדרך הפשוטה לראות איך שבעת המספרים מתחברים היא באמצעות סימולציה. מחשבון קצבת הפנסיה מאפשר להזין שכר, גיל וצבירה נוכחית ולקבל הערכה של הקצבה הצפויה, ומדריך על איך מעריכים את הקצבה בפרישה מסביר את ההיגיון מאחורי המספרים. השילוב של הבנת המנגנון עם בדיקה מספרית הוא מה שהופך את הפנסיה מ"קופסה שחורה" למשהו שאפשר לנהל.
שאלות נפוצות
האם כדאי להעביר את כל החיסכון לקרן פנסיה אחת?+
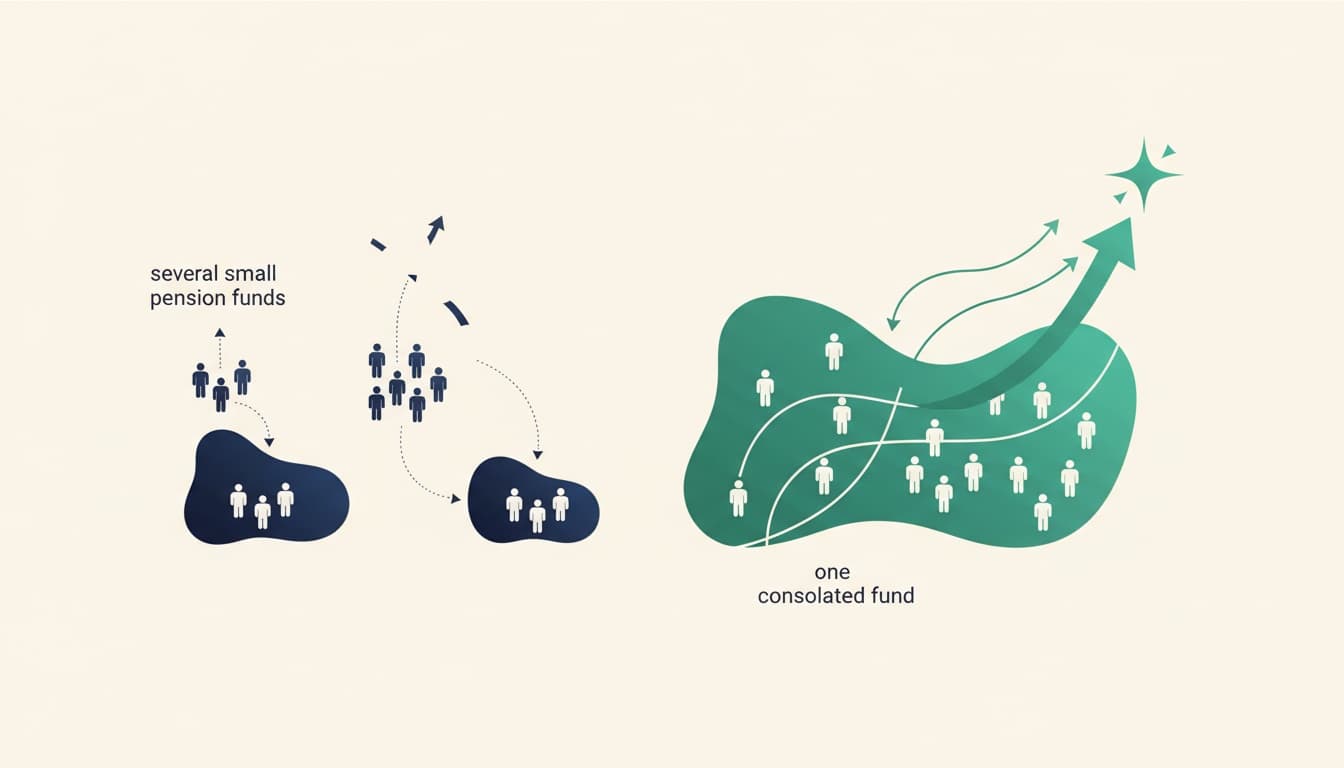
לכל אפשרות יש מאפיינים שונים. איחוד קרנות עשוי להוזיל דמי ניהול ולפשט ניהול, אך יש מי שבוחר לפצל בין מכשירים מסיבות של גמישות או כיסוי ביטוחי. ההחלטה תלויה בתמונה האישית, וקיים מידע נרחב על יתרונות וחסרונות של החזקת כמה קרנות.
מה קורה לכסף בקרן הפנסיה אם עוברים עבודה?+
הכסף נשאר בבעלות החוסך וממשיך להיות מנוהל בקרן. בעת מעבר עבודה נהוג לעדכן את המעסיק החדש על הקרן הקיימת כדי שההפקדות ימשיכו לאותו חשבון, ולמנוע פיזור בין מספר קרנות שעלול להעלות עלויות.
האם אפשר למשוך כספי פנסיה לפני גיל הפרישה?+
באופן כללי משיכה מוקדמת אפשרית אך כרוכה במס גבוה ובפגיעה משמעותית בקצבה העתידית. חלק מהכספים, כמו רכיב הפיצויים, כפופים לכללי מיסוי שונים. בדיקה מקדימה של ההשלכות חשובה לפני כל החלטה.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.