פנסיה: 8 טעויות נפוצות שמוחקות עשרות אלפי שקלים מהחיסכון
פנסיה היא החיסכון הגדול בחיים, ורוב האנשים עושים בה טעויות שעולות הון. 8 טעויות נפוצות בקרן פנסיה, דמי ניהול והפרשות — ואיך מזהים אותן בזמן.
פנסיה היא לרוב החיסכון הכי גדול שנצבר במהלך חיי אדם בישראל — לעיתים גדול יותר מערך הדירה — ודווקא בגללה הטעויות הקטנות מצטברות לסכומים ענקיים. ההבדל בין ניהול נכון של קרן הפנסיה לבין הזנחה שקטה לאורך שנים יכול להגיע בקלות למאות אלפי שקלים עד הפרישה. להלן שמונה טעויות שחוזרות שוב ושוב, עם הסבר איך מזהים אותן.
למה כל אחוז קטן מתפוצץ לאורך זמן
העיקרון שמסביר את כל המדריך הזה הוא ריבית דריבית. סכום שנחסך בגיל 30 ממשיך לצבור תשואה כ-37 שנה. לכן גם הפרש קטן בדמי ניהול או במסלול ההשקעה מתעצם בצורה דרמטית.
טעות 1: לא יודעים בכלל מה יש לכם
הרבה חוסכים לא יודעים באיזו קרן הם מבוטחים, מה דמי הניהול, ובאיזה מסלול הכסף מושקע. השלב הראשון הוא פשוט להיכנס ולראות. אפשר להצליב מול הר הכסף כדי לאתר גם חשבונות ישנים שנשכחו ממעסיקים קודמים.
טעות 2: דמי ניהול על טייס אוטומטי
דמי ניהול הם המחיר של הקרן, והם ניתנים למיקוח. ההבדל בין 0.2% ל-0.5% על הצבירה, לצד הפער בדמי הניהול מההפקדה, מצטבר לעשרות אלפי שקלים. נהוג לבדוק את התעריף פעם בשנה ולהשוות למקובל בשוק. כלים כמו נטו צ׳ק עוזרים לראות האם משלמים יותר מדי, ובמדריך על הפחתת דמי ניהול מוסבר איך מתנהל המיקוח בפועל.
טעות 3: מסלול השקעה שלא מתאים לגיל
חוסך בן 30 שמושקע במסלול סולידי מוותר על שנים של צמיחה פוטנציאלית, בעוד חוסך בן 63 במסלול מנייתי אגרסיבי חשוף לתנודתיות בדיוק כשהוא מתקרב למשיכה. מסלול תלוי-גיל מתאים את רמת הסיכון אוטומטית, אך רבים לא מודעים לאיזה מסלול שויכו כברירת מחדל.
טעות 4: בלבול בין המכשירים
יש הסבורים שקרן פנסיה, קופת גמל וביטוח מנהלים הם אותו דבר. בפועל יש ביניהם הבדלים מהותיים בכיסוי הביטוחי, בעלויות ובגמישות המשיכה.
קרן פנסיה מקיפה
- ✓כוללת כיסוי לנכות ושארים
- ✓דמי ניהול נמוכים יחסית
- ✓מקדם קצבה מובטח בחלק מהמקרים
קופת גמל רגילה
- ✕ללא כיסוי ביטוחי מובנה
- ✕מיועדת בעיקר לצבירה
- ✕גמישות שונה במשיכה
ההבדלים המלאים מפורטים במדריך על קופת גמל מול קרן פנסיה.
טעות 5: מתעלמים מהכיסוי הביטוחי
בתוך קרן הפנסיה יש כיסוי ריסק לאובדן כושר עבודה ולשארים. חלק מהחוסכים רוכשים ביטוחים כפולים בחוץ ומשלמים פעמיים, ואחרים מוותרים על כיסוי חיוני בלי לשים לב. בדיקה תקופתית של הרכב הכיסוי מונעת גם תשלום מיותר וגם חוסר הגנה.
טעות 6: לא משווים תשואה נכון
להסתכל רק על תשואה של שנה אחת זו טעות קלאסית. קרן שבלטה בשנה מסוימת יכולה לפגר בשנה הבאה. ההשוואה הנכונה היא רב-שנתית ובאותו מסלול סיכון. במדריך על השוואת תשואה בין קרנות מוסבר איך עושים זאת בלי ליפול למלכודות.
טעות 7: לא בודקים את ההפרשות בתלוש
ההפרשות לפנסיה בנויות מחלק העובד, חלק המעסיק ורכיב הפיצויים. טעויות בתלוש השכר — שיעור הפרשה שגוי או הפקדה שלא בוצעה כלל — קורות יותר ממה שנהוג לחשוב.
| רכיב | מקור | הערה |
|---|---|---|
| תגמולי עובד | ניכוי מהשכר | שיעור מינימלי בחוק |
| תגמולי מעסיק | על חשבון המעסיק | מתווסף לשכר |
| פיצויים | על חשבון המעסיק | נצבר לטובת העובד |
פירוט מלא נמצא במדריך הרכב ההפרשות לפנסיה. לפי רשות שוק ההון, ביטוח וחיסכון חלה חובת הפקדה לפנסיה על רוב השכירים והעצמאים במשק.
טעות 8: לא מעריכים את הקצבה הצפויה
רבים חוסכים שנים בלי מושג כמה קצבה חודשית זה ייתן בפועל. הערכה מוקדמת מאפשרת לתקן מסלול בזמן, כשעוד נותרו שנות עבודה. מחשבון קצבת הפנסיה נותן אומדן מהיר, ובמדריך על מחשבון פנסיה מוסבר אילו נתונים להזין כדי לקבל תמונה ריאלית.
איך מתחילים לסדר את זה
הגישה המעשית היא לרכז פעם בשנה חצי שעה: לבדוק דמי ניהול, לוודא שהמסלול תואם לגיל, לאשר שההפרשות זורמות נכון, ולאתר חשבונות ישנים. מי שרוצה סקירה אוטומטית יכול להשתמש בבדיקת פנסיה וביטוח כנקודת פתיחה.
שאלות נפוצות
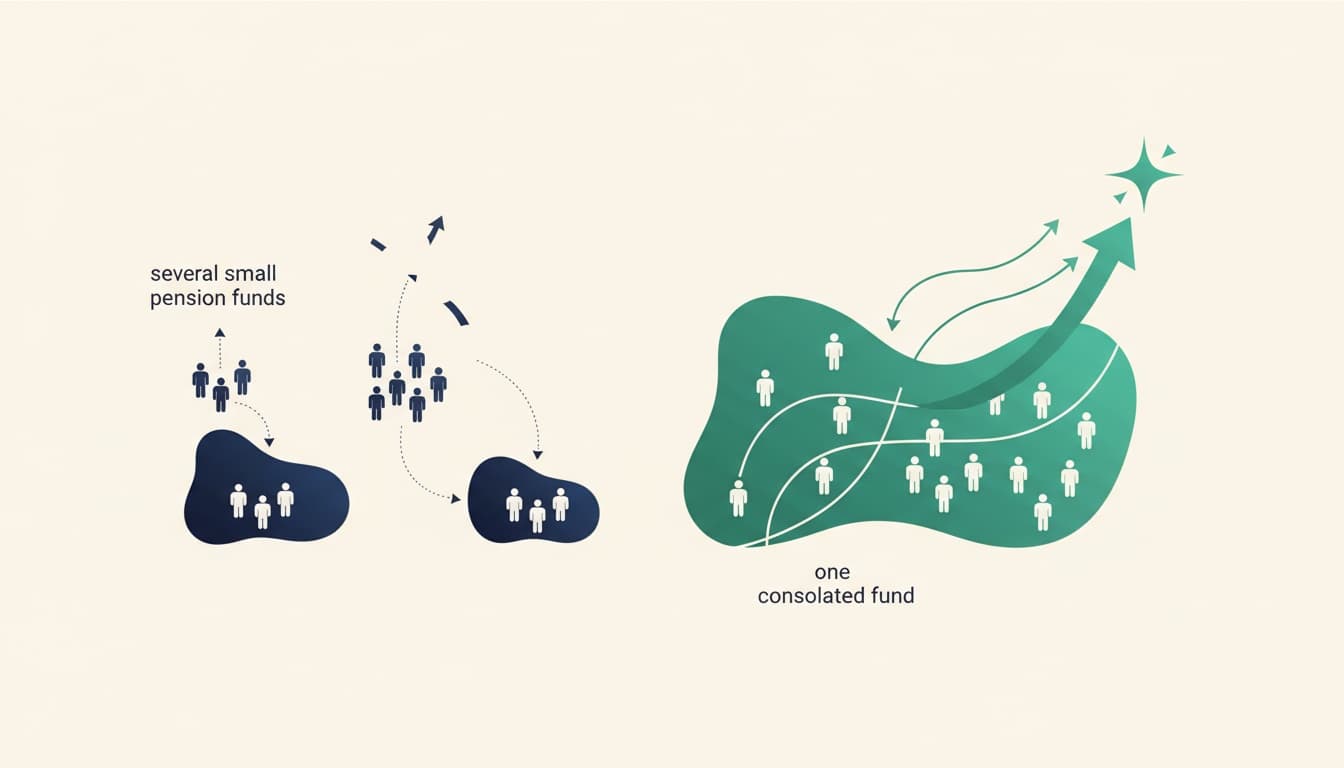
האם כדאי לאחד את כל קרנות הפנסיה לקרן אחת?+
לריכוז החיסכון בקרן אחת יש יתרונות כמו חיסכון בדמי ניהול ושקיפות, אך יש גם שיקולים כמו מקדם קצבה ותנאי כיסוי ישנים. הנושא מפורט במדריכים על איחוד וניוד קרנות ועל החזקת כמה קרנות במקביל.
כל כמה זמן נהוג לבדוק את קרן הפנסיה?+
באופן כללי נהוג לבצע בדיקה תקופתית אחת לשנה, הכוללת דמי ניהול, מסלול השקעה, הרכב הכיסוי הביטוחי ווידוא שההפרשות מופקדות בפועל.
מה ההבדל המרכזי בין קרן פנסיה לקופת גמל?+
קרן פנסיה מקיפה כוללת כיסוי ביטוחי לנכות ולשארים ומיועדת לתשלום קצבה חודשית, בעוד קופת גמל מתמקדת בצבירה וגמישות המשיכה בה שונה. ההבדלים המלאים מופיעים במדריך הייעודי.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.