הלוואה לכל מטרה — המדריך המעשי לבחירה ולהשוואה נכונה
הלוואה לכל מטרה — איך היא עובדת, מה משפיע על הריבית, ואיך משווים בין הצעות של בנק וגורם חוץ-בנקאי בלי ליפול במלכודות. מדריך מעשי עם דוגמאות ומספרים.
הלוואה לכל מטרה היא הלוואה שאינה מוגבלת לשימוש מסוים — אפשר לממן בה שיפוץ, חתונה, טיפול רפואי, איחוד חובות או פשוט תזרים ביניים. זו הסיבה שהיא כל כך פופולרית, וגם הסיבה שקל בה לטעות: כשאין יעד מוגדר, קל לקחת סכום גדול מהנדרש ולשלם עליו שנים.
העיקרון פשוט: הגוף המלווה נותן סכום חד-פעמי, ואתם מחזירים אותו בתשלומים חודשיים קבועים (או משתנים) לאורך תקופה מוסכמת. מה שמשתנה בין הצעה להצעה זה המחיר — והפער בין הצעה זולה ליקרה יכול להגיע לאלפי שקלים על אותו סכום בדיוק.
מה מייחד הלוואה לכל מטרה
בניגוד להלוואה ייעודית (כמו מימון רכב או משכנתה), כאן אין נכס שמשמש בטוחה ואין הגבלה על השימוש. זה נותן גמישות, אבל בדרך כלל גם מעלה מעט את הריבית — כי הסיכון של המלווה גבוה יותר. את המושגים הבסיסיים אפשר להעמיק במדריך הלוואה לכל מטרה — מושגי יסוד שחשוב להכיר.
המספרים להמחשה בלבד ומשתנים בין גוף לגוף ובהתאם לפרופיל הלווה.
בנק מול חוץ-בנקאי — איפה לוקחים
הלוואה בנקאית מהבנק שבו מתנהל החשבון היא נקודת הפתיחה של רבים, בעיקר בגלל היכרות ונוחות. אבל גופים חוץ-בנקאיים — חברות אשראי, גופים מוסדיים ופלטפורמות דיגיטליות — לעיתים מציעים תנאים תחרותיים, במיוחד למי שמחפש הלוואה מהירה. ההבדלים המלאים מפורטים במדריך הלוואה חוץ-בנקאית מול בנקאית.
הלוואה מהבנק
- ✓ריבית לרוב נמוכה יותר ללקוחות ותיקים
- ✓תהליך מוכר ושקוף
- ✓אפשרות למשא ומתן מול הבנקאי
גורם חוץ-בנקאי
- ✓אישור מהיר ולעיתים דיגיטלי
- ✓נגישות למי שסורב בבנק
- ✓ריבית שעלולה להיות גבוהה יותר
מה קובע את הריבית שתקבלו
המחיר של הלוואה לכל מטרה לא נקבע באקראי. כמה גורמים מרכזיים משפיעים:
- דירוג האשראי שלכם — היסטוריית התשלומים והחובות משפיעה ישירות. אפשר לראות איך הוא נקבע במדריך דירוג אשראי בישראל.
- ריבית הבסיס במשק — כשריבית בנק ישראל עולה, הריבית על הלוואות מתייקרת. הקשר מוסבר במדריך ריבית בנק ישראל וההשפעה על ההלוואות.
- סכום ותקופה — סכום קטן לתקופה קצרה מתומחר אחרת מסכום גדול לתקופה ארוכה.
- הכנסה ויציבות תעסוקתית — משפיעות על היכולת של הגוף להעריך את הסיכון.
לפי בנק ישראל, כל גוף מלווה מחויב להציג ללווה את הריבית בשקיפות ולצרף גילוי נאות לפני החתימה — כלי חשוב להשוואה.
איך משווים הצעות בלי להתבלבל
הטעות הנפוצה היא להשוות ריבית נומינלית מול ריבית נומינלית — בלי לשים לב לעמלות, להצמדה ולתדירות החישוב. המספר שמשקף את העלות האמיתית הוא הריבית האפקטיבית, וההבדל ביניהן מוסבר במדריך ריבית אפקטיבית מול נומינלית.
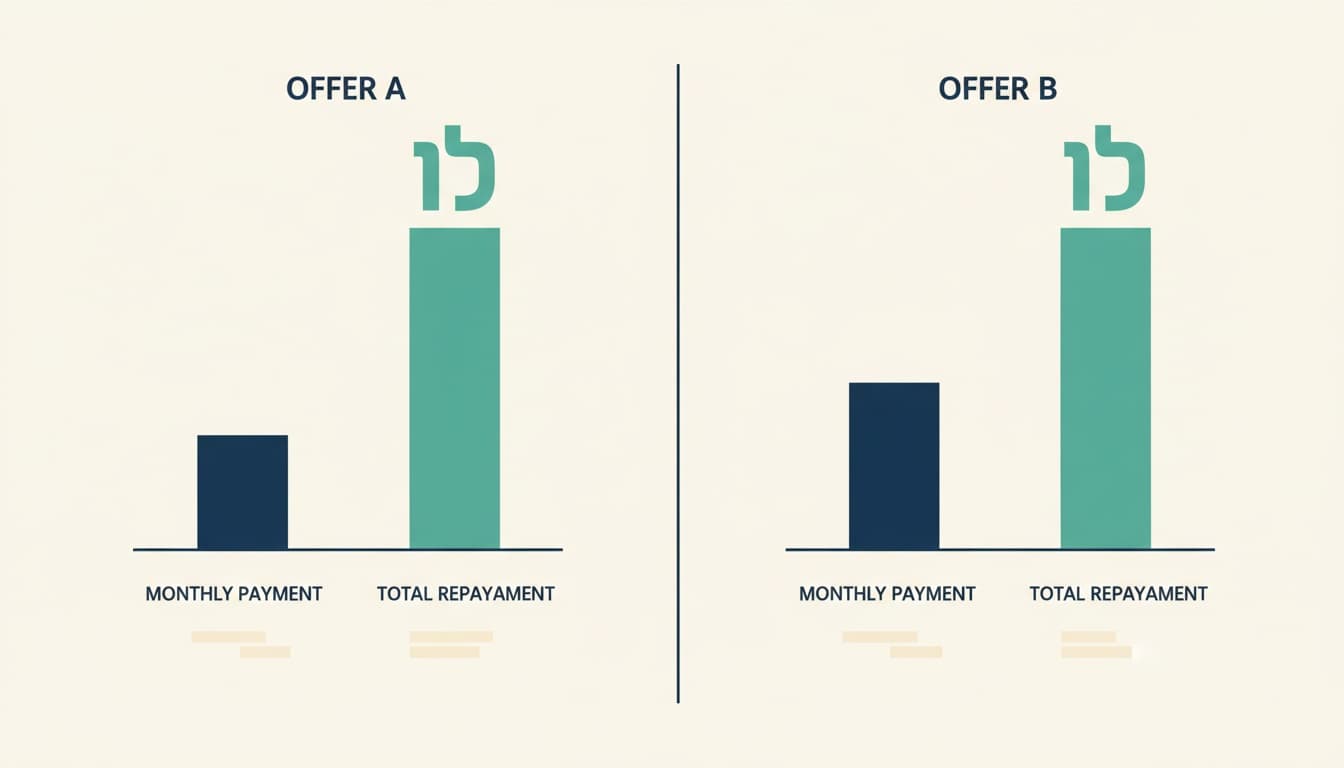
דוגמה להמחשה: הלוואה של 50,000 ש"ח ל-48 חודשים.
| פרמטר | הצעה א׳ | הצעה ב׳ |
|---|---|---|
| ריבית שנתית | 8% | 9.5% |
| החזר חודשי | ~1,221 ש"ח | ~1,257 ש"ח |
| סך החזר | ~58,600 ש"ח | ~60,350 ש"ח |
| הפרש כולל | — | ~1,750 ש"ח |
ההפרש בהחזר החודשי נראה זניח, אבל לאורך התקופה מדובר באלפי שקלים. לכן נהוג להריץ כל הצעה דרך מחשבון החזר הלוואה לפני החתימה, ולבדוק את התוצאה גם במחשבון ריבית אפקטיבית.
הלוואה קטנה או סכום גדול — שאלה של צורך
כשמדובר בהלוואה קטנה לצורך נקודתי — למשל 8,000 ש"ח לתיקון רכב — התקופה הקצרה מקטינה את עלות הריבית הכוללת גם אם האחוז גבוה יחסית. לעומת זאת, סכום גדול לתקופה ארוכה דורש בדיקה קפדנית יותר של סך ההחזר. הכלל הפשוט: לקחת את הסכום שבאמת דרוש, לא את המקסימום שמאשרים.
שלבים מעשיים לפני שחותמים
- הגדירו את הסכום המדויק והתקופה הריאלית להחזר.
- בקשו לפחות שתיים-שלוש הצעות — מהבנק ומגורם חוץ-בנקאי.
- השוו לפי ריבית אפקטיבית וסך החזר, לא לפי ההחזר החודשי.
- קראו את הגילוי הנאות ובדקו הצמדה, עמלות ותנאי פירעון מוקדם.
- ודאו שההחזר החודשי לא חורג ממה שהתקציב באמת סופג.
מי ששוקל למחזר או לאחד כמה הלוואות קיימות ימצא ערך גם במדריך ריכוז הלוואות מול מיחזור, שמסביר את ההבדל שמבלבל רבים. ומי שמעוניין להבין איך להשיג תנאים טובים יותר, יכול לעיין בהלוואה בריבית נמוכה.
שאלות נפוצות
האם כדאי לקחת הלוואה לכל מטרה במקום הלוואה ייעודית?+
זו שאלה של כדאיות אישית. הלוואה לכל מטרה גמישה יותר בשימוש, אך לעיתים נושאת ריבית מעט גבוהה יותר מהלוואה ייעודית עם בטוחה. יש הבוחרים בגמישות, ויש המעדיפים תנאים זולים יותר של הלוואה מובטחת. ההשוואה נעשית לפי הריבית האפקטיבית וסך ההחזר.
תוך כמה זמן מאשרים הלוואה מהירה?+
בגופים דיגיטליים וחוץ-בנקאיים אישור עקרוני יכול להתקבל תוך שעות עד יום עסקים, בכפוף לבדיקת מסמכים. בבנק התהליך לעיתים ארוך במעט יותר. זמן האישור אינו מעיד על מחיר ההלוואה — גם הלוואה מהירה כדאי להשוות לפי עלות אמיתית.
מה ההבדל בין הריבית שמפרסמים לריבית שאשלם בפועל?+
הריבית המפורסמת היא לרוב נומינלית ואינה כוללת עמלות והצמדה. הריבית האפקטיבית משקפת את העלות האמיתית לאורך התקופה. שני לווים עם אותו סכום עשויים לקבל ריביות שונות בהתאם לדירוג האשראי וליציבות ההכנסה שלהם.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.