מה זה ריבית דריבית — וכיצד היא מנפחת (או מגדילה) כל שקל
מה זה ריבית דריבית? הסבר פשוט על ריבית מצטברת, איך היא משפיעה על ריבית על הלוואה ועל חיסכון, ואיך מחשבים אותה בפועל עם דוגמאות ישראליות.
ריבית דריבית היא ריבית שמחושבת לא רק על הסכום המקורי (הקרן), אלא גם על הריבית שכבר הצטברה בתקופות הקודמות. במילים אחרות — הריבית מייצרת ריבית משל עצמה. זה ההבדל המרכזי בינה לבין ריבית פשוטה, שבה הריבית מחושבת אך ורק על הקרן ההתחלתית.
ההשלכה של העיקרון הזה על החיים הפיננסיים היא עצומה: אותה תופעה שעובדת לטובתכם בחיסכון פנסיוני, עובדת נגדכם כשמדובר בחוב שנצבר. הבנה של המנגנון הזה משנה את הדרך שבה מסתכלים על כל הלוואה, על כל פיקדון, ועל כל יתרה בכרטיס האשראי.
מה זה ריבית דריבית בפועל — דוגמה פשוטה
נניח שיש לכם 10,000 ש״ח, וריבית שנתית של 10% (להמחשה). בואו נשווה שתי שיטות חישוב:
ריבית דריבית
- ✓שנה 1: 11,000 ש״ח
- ✓שנה 2: 12,100 ש״ח
- ✓שנה 3: 13,310 ש״ח
- ✓הריבית מחושבת על היתרה הגדלה
ריבית פשוטה
- ✕שנה 1: 11,000 ש״ח
- ✕שנה 2: 12,000 ש״ח
- ✕שנה 3: 13,000 ש״ח
- ✕הריבית תמיד 1,000 ש״ח
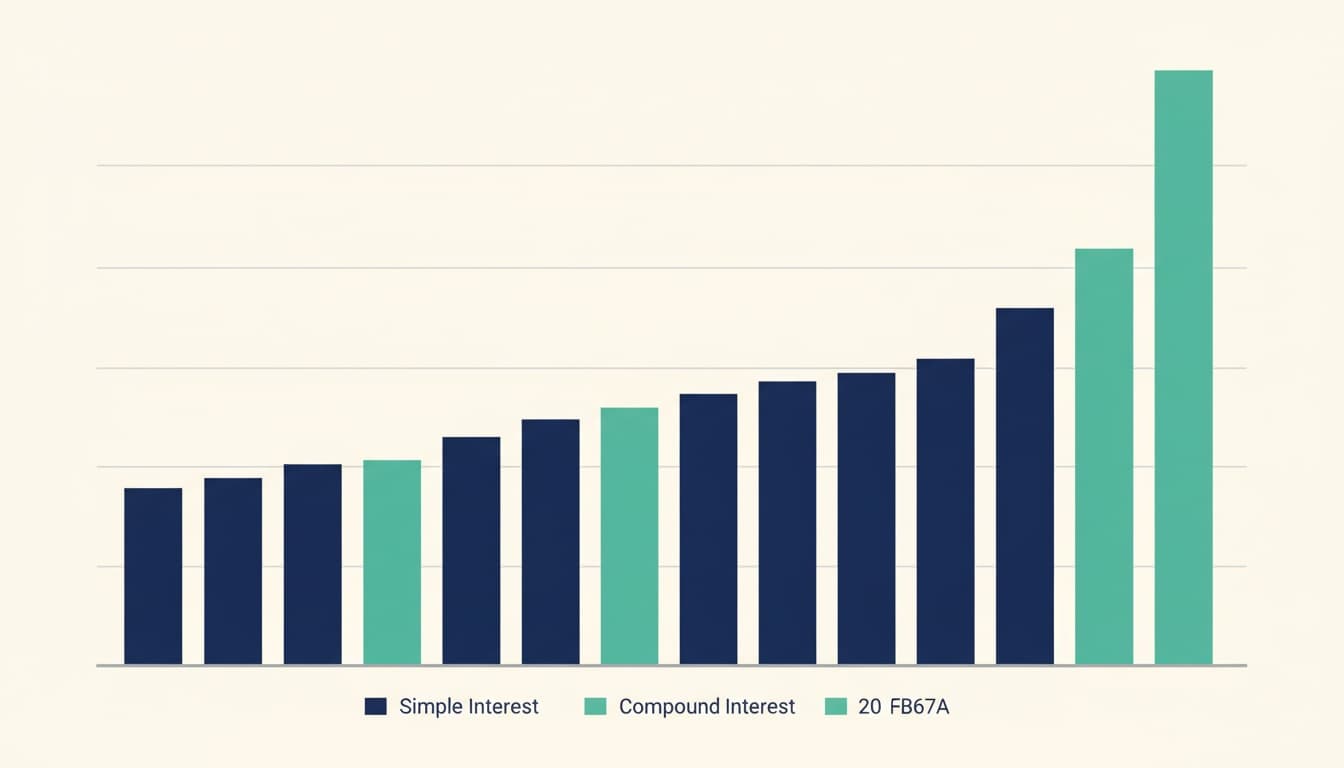
ההפרש אחרי שלוש שנים הוא 310 ש״ח בלבד. נראה זניח. אבל הקסם (או האסון) מתחיל כשמאריכים את הזמן.
אותם 10,000 ש״ח, באותה ריבית, אחרי 20 שנה: בריבית פשוטה תקבלו 30,000 ש״ח, ובריבית דריבית — כ-67,275 ש״ח. ההפרש כבר לא זניח. זו הסיבה שריבית דריבית מכונה לעיתים "הכוח השמיני של הטבע".
איך מחשבים ריבית דריבית
הנוסחה הבסיסית היא: הסכום הסופי = קרן × (1 + ריבית)^מספר תקופות. הסימן ^ מציין חזקה — כאן טמון כל ההבדל, כי החזקה היא שגורמת לצמיחה המעריכית.
נקודה קריטית שרבים מפספסים: תדירות הצבירה. ריבית שמחושבת חודשית תניב יותר מריבית שמחושבת שנתית, גם אם הריבית השנתית המוצהרת זהה. זו בדיוק הסיבה שכשמשווים הצעות, מסתכלים על ריבית אפקטיבית מול נומינלית ולא רק על המספר שהפרסומת מבליטה.
מי שרוצה לראות את המספרים על מקרה קונקרטי יכול להיעזר במחשבון החזר הלוואה ולשחק עם התקופות והריביות כדי להבין את גודל ההשפעה.
ריבית דריבית בהלוואות — הצד שפחות מדברים עליו
כשמדובר בריבית על הלוואה, עיקרון הריבית דריבית עובד לרעת הלווה. בהלוואה בתשלומים רגילה, לוח הסילוקין בנוי כך שבתחילת התקופה רוב התשלום החודשי הולך לכיסוי הריבית, ורק מיעוטו לקרן. מי שרוצה להבין איך זה נראה בפועל יכול לקרוא על לוח הסילוקין ומה הוא מגלה.
המצב מחריף כשמדובר בחוב שלא משולם באופן שוטף. יתרה שלילית בכרטיס אשראי, או משיכת יתר במינוס, צוברת ריבית דריבית באופן שוטף — הריבית של החודש שעבר מצטרפת לקרן, ובחודש הבא צוברת ריבית משל עצמה. כך חוב קטן שלא מטופל יכול לתפוח בקצב מפתיע.
גם ב"הלוואה מהיום להיום" — הלוואות קצרות טווח שנועדו לגשר על פער תזרימי של ימים בודדים — התדירות הגבוהה של גלגול הריבית עלולה להפתיע. ריבית שנראית סבירה על בסיס יומי מצטברת לשיעור שנתי גבוה מאוד. לכן חשוב תמיד לבדוק את עלות האשראי האמיתית ולא להסתפק בשיעור שמוצג לתקופה קצרה.
איפה ריבית דריבית עובדת לטובתכם
בצד החיסכון, אותו מנגנון בדיוק הופך למנוע צמיחה. פיקדון, קרן השתלמות או קופת גמל שצוברים תשואה, ומשקיעים מחדש את הרווחים, נהנים מריבית דריבית שנה אחר שנה. זו הסיבה שהתחלה מוקדמת של חיסכון פנסיוני שווה הרבה יותר מהתחלה מאוחרת — הזמן הוא המשתנה החזק ביותר במשוואה.
לפי בנק ישראל, שיעורי הריבית במשק משתנים בהתאם למדיניות המוניטרית, וכל שינוי בריבית הבסיסית משפיע גם על קצב צבירת הריבית דריבית — הן בהלוואות והן בחיסכון.
סוגי הלוואות והשפעת הריבית דריבית עליהן
לא כל ההלוואות מגיבות באותה צורה למנגנון. הנה טבלת השוואה כללית בין כמה סוגי הלוואות נפוצים:
| סוג הלוואה | אופן צבירת הריבית | רגישות לריבית דריבית |
|---|---|---|
| הלוואה בתשלומים קבועים | לוח סילוקין מובנה | בינונית — הריבית מגולמת בתשלום |
| מסגרת אשראי / מינוס | צבירה שוטפת על היתרה | גבוהה מאוד |
| הלוואה מהיום להיום | ריבית לתקופה קצרה | תלוי בתדירות הגלגול |
| הלוואה כנגד חיסכון | ריבית על יתרה פוחתת | נמוכה יחסית |
מי שמתלבט בין מסלולים שונים ימצא ערך בקריאה על סוגי הלוואות ומושגי היסוד, כדי להבין איך המנגנון בא לידי ביטוי בכל מסלול.
הבנה של המושג הזה אינה עניין תיאורטי. היא משפיעה על החלטות מעשיות — האם לפרוע חוב מוקדם, כמה זמן לפרוס הלוואה, ומתי להתחיל לחסוך. כל אלה נשענים על אותו עיקרון אחד: ריבית שמייצרת ריבית.
שאלות נפוצות
מה ההבדל בין ריבית פשוטה לריבית דריבית?+
בריבית פשוטה הריבית מחושבת רק על הקרן ההתחלתית, ולכן הסכום שמתווסף בכל תקופה קבוע. בריבית דריבית הריבית מחושבת גם על הקרן וגם על הריבית שכבר נצברה, כך שהסכום שמתווסף גדל מתקופה לתקופה. בטווח קצר ההבדל קטן, אך לאורך שנים הוא הופך משמעותי מאוד.
איך מחשבים ריבית דריבית?+
הנוסחה הבסיסית היא: סכום סופי = קרן × (1 + ריבית)^מספר תקופות. חשוב לשים לב לתדירות הצבירה — ריבית שמחושבת חודשית תניב יותר מריבית שמחושבת שנתית באותו שיעור נומינלי. אפשר להיעזר במחשבון הלוואה או במחשבון ריבית אפקטיבית כדי לראות מספרים על מקרה קונקרטי.
האם ריבית דריבית תמיד לרעת הלווה?+
בהקשר של חוב שנצבר — כן, המנגנון מגדיל את החוב מהר יותר. אך בהקשר של חיסכון והשקעות אותו עיקרון פועל לטובת החוסך, כי הרווחים שמושקעים מחדש מייצרים רווחים נוספים. מדובר באותו כוח מתמטי שפועל בשני הכיוונים.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.