מחשבון משכנתא — איך הופכים מחיר דירה למספר שתחיה איתו 25 שנה
מחשבון משכנתא הופך מחיר דירה להחזר חודשי אמיתי. מדריך מעשי להזנת הנתונים, קריאת התוצאה ובדיקת הריבית לפני שחותמים על המשכנתא.
מחשבון משכנתא הוא הכלי הראשון שרוב האנשים פוגשים כשהם מתחילים לחשוב על קניית דירה, והוא עונה על השאלה הכי בסיסית: אם אני לווה סכום מסוים, כמה אני אשלם כל חודש. זה נשמע פשוט, אבל בין הספרה שמופיעה על המסך לבין הסכום שיורד מחשבון הבנק בפועל יש כמה שכבות ששווה להבין לפני שמתלהבים או נבהלים.
מה מחשבון משכנתא באמת מחשב
בבסיסו, המחשבון לוקח שלושה נתונים — סכום ההלוואה, הריבית השנתית, ומספר החודשים — ומריץ עליהם נוסחת לוח סילוקין (לרוב שפיצר, שבו ההחזר החודשי קבוע). התוצאה היא ההחזר החודשי המשוער.
הנקודה שהרבה מפספסים: המחשבון מניח ריבית אחת קבועה לכל התקופה. בפועל, משכנתא כמעט תמיד מורכבת מכמה מסלולים — פריים, קבועה צמודה, קבועה לא צמודה — שלכל אחד ריבית אחרת ולוח סילוקין נפרד. לכן ההחזר האמיתי הוא סכום של כמה חישובים קטנים, לא חישוב אחד גדול.
מהמחיר על הטאבו להחזר החודשי
נניח דירה ב-1,800,000 ש״ח (להמחשה). אם מביאים 25% הון עצמי — 450,000 ש״ח — ההלוואה היא 1,350,000 ש״ח. כאן מתחיל התרגום האמיתי: אותו סכום הלוואה ייתן החזר חודשי שונה לחלוטין לפי הריבית והתקופה.
| סכום הלוואה | ריבית שנתית | תקופה | החזר חודשי משוער |
|---|---|---|---|
| 1,350,000 ש״ח | 4.5% | 25 שנה | כ-7,500 ש״ח |
| 1,350,000 ש״ח | 4.5% | 30 שנה | כ-6,840 ש״ח |
| 1,350,000 ש״ח | 5.5% | 25 שנה | כ-8,290 ש״ח |
המספרים להמחשה בלבד, אבל הם מראים משהו חשוב: אחוז אחד בריבית מזיז את ההחזר בכמה מאות שקלים בחודש, ולאורך 25 שנה זה מתורגם לעשרות ומאות אלפי שקלים. לכן הדיוק בשדה הריבית חשוב יותר מכל שדה אחר.
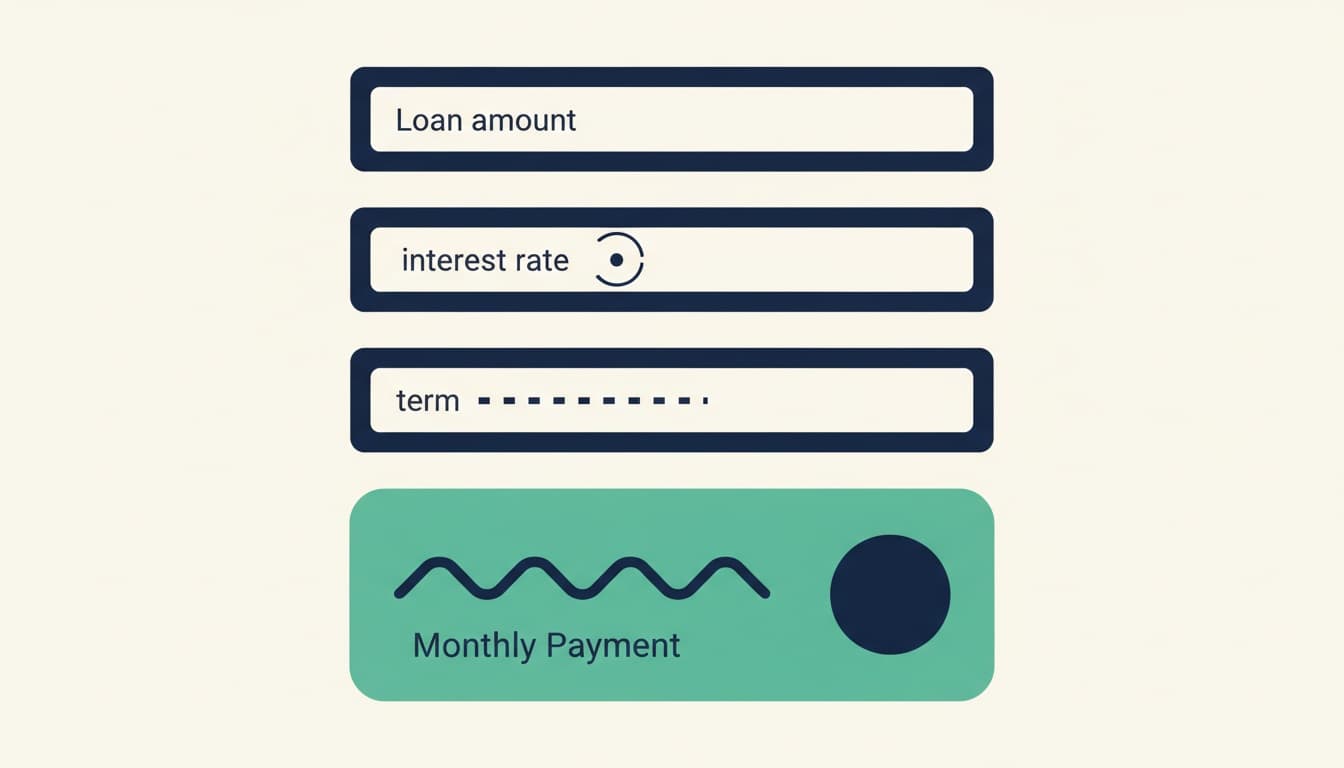
הריבית שמזינים — מאיפה היא מגיעה
השדה הכי רגיש במחשבון הוא הריבית, והוא גם זה שהכי קשה למלא נכון. יש הבוחרים להזין את ריבית משכנתא היום כפי שהיא מפורסמת, אבל חשוב להבין שאין מספר אחד. הריבית שתקבלו תלויה במסלול, בגובה ההון העצמי, ובפרופיל הפיננסי שלכם.
חלק מהמסלולים צמודים לריבית הפריים. ריבית הפריים היום נגזרת מריבית בנק ישראל בתוספת 1.5%, ולכן כשבנק ישראל משנה את הריבית, החלק הזה בהחזר זז. לפי בנק ישראל, ריבית בסיס זו מתעדכנת בהחלטות המדיניות המוניטרית לאורך השנה, מה שהופך את מסלול הפריים למשתנה מטבעו.
צמוד מול לא צמוד — המלכודת של המחשבון
רוב מחשבוני המשכנתא הבסיסיים לא מציגים את השפעת ההצמדה למדד. במסלול צמוד, יתרת הקרן עולה עם המדד, ולכן ההחזר שמופיע היום הוא נקודת פתיחה שעשויה לטפס עם הזמן.
מסלול לא צמוד
- ✓ההחזר שרואים הוא ההחזר האמיתי
- ✓אין הפתעות ממדד
- ✓קל לתכנון תקציב
מסלול צמוד
- ✕ההחזר על המסך הוא נקודת פתיחה
- ✕יתרת הקרן גדלה עם המדד
- ✕ההחזר עולה לאורך השנים
ההבדל הזה מסביר למה שני אנשים עם אותו סכום הלוואה ואותה ריבית נקובה יכולים לשלם סכומים שונים לגמרי לאורך זמן. מי שרוצה להבין את ההרכב לעומק ימצא ערך בקריאה על מסלולי המשכנתא ואיך הם משתלבים.
מה המחשבון לא מספר לכם
גם המחשבון המדויק ביותר מציג רק את ההחזר על ההלוואה עצמה. יש עלויות שמסביב שלא נכנסות לחישוב הבסיסי: ביטוח חיים וביטוח מבנה, אגרות, שמאות, ולעיתים דמי פתיחת תיק. כל אלה מצטברים, וכדאי לקרוא על העלויות הנלוות כדי שהתמונה תהיה מלאה.
עוד נקודה: המחשבון לא בודק אם הבנק בכלל יאשר לכם את ההלוואה. האישור תלוי ביחס ההחזר להכנסה — כלל אצבע נפוץ הוא שההחזר החודשי לא יעבור כשליש מההכנסה הפנויה. מחשבון יכול להראות החזר של 9,000 ש״ח, אבל אם ההכנסה לא תומכת בו, זה מספר תאורטי.
משכנתא חוץ בנקאית — שורה נוספת בחישוב
מי שההון העצמי שלו נמוך או שהפרופיל שלו מורכב לפעמים משלים חלק מהמימון דרך משכנתא חוץ בנקאית. הריביות שם נוטות להיות גבוהות יותר, ולכן כשמזינים תרחיש כזה למחשבון, שווה להריץ אותו בנפרד עם הריבית הגבוהה כדי לראות את ההשפעה על ההחזר הכולל.
איך משתמשים במחשבון בצורה שבאמת עוזרת
השימוש היעיל אינו חישוב אחד אלא סדרת תרחישים. יש הנוהגים להריץ שלוש גרסאות — אופטימית, סבירה, ופסימית — כדי לראות את טווח ההחזר האפשרי.
הטווח הזה חשוב כי הוא מראה עד כמה אתם רגישים לשינויי ריבית. מי שההחזר שלו בתרחיש הפסימי עדיין נוח — נמצא במקום בטוח יותר ממי שההחזר כבר במקסימום כבר בתרחיש האופטימי. אפשר להתחיל ממחשבון המשכנתא ולהריץ בו את המספרים שלכם, ואז להעמיק בקריאה על איך קוראים נכון את המספרים לפני שחותמים.
המספר שמופיע על המסך הוא לא גזר דין ולא הבטחה — הוא נקודת מוצא. ככל שמזינים נתונים מדויקים יותר, מבדילים בין מסלול לא צמוד לצמוד, ובודקים כמה תרחישים, כך הפער בין הספרה על המסך לבין מה שיקרה בפועל מצטמצם.
שאלות נפוצות
האם מחשבון משכנתא נותן את ההחזר המדויק שאשלם?+
לא בהכרח. המחשבון נותן קירוב טוב בהנחת ריבית קבועה אחת, אבל משכנתא אמיתית מורכבת מכמה מסלולים עם ריביות שונות, וחלקם צמודים למדד. ההחזר הסופי תלוי בתמהיל, בהצמדה ובריבית שהבנק יאשר בפועל.
איזו ריבית להזין במחשבון?+
אין מספר יחיד נכון. הריבית משתנה לפי מסלול, גובה ההון העצמי והפרופיל הפיננסי. גישה נפוצה היא להריץ כמה תרחישים — למשל ±1% סביב הריבית המשוערת — כדי לראות את טווח ההחזר האפשרי במקום להסתמך על מספר אחד.
האם כדאי להאריך את התקופה כדי להקטין את ההחזר החודשי?+
הארכת התקופה אכן מקטינה את ההחזר החודשי, אך מגדילה את סך הריבית שמשולם לאורך חיי ההלוואה. זו החלטה אישית התלויה בתזרים ובמטרות, ומחשבון המשכנתא מאפשר להשוות בין 25 ל-30 שנה ולראות את ההפרש במספרים.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.