הר הכסף: איך מוצאים חשבונות פנסיה וחיסכון אבודים על שמכם
הר הכסף הוא כלי ממשלתי חינמי לאיתור חשבונות פנסיה, קרן השתלמות וקופת גמל שנשכחו. מדריך מלא: איך מחפשים, מה עושים עם הכסף שנמצא ומה חשוב לבדוק.
מה זה הר הכסף ולמה כדאי להכיר אותו
הר הכסף הוא מנוע חיפוש ממשלתי חינמי שמאפשר לכל אדם לאתר חשבונות פנסיה, קרן השתלמות, קופת גמל וביטוחי חיים שרשומים על שמו — כולל חשבונות ישנים שנשכחו לגמרי. המערכת מרכזת מידע מכלל הגופים המוסדיים בישראל, כך שבחיפוש אחד אפשר לראות את כל ה"נקודות" שבהן נחסך עבורכם כסף לאורך השנים.
הרעיון פשוט: ישראלי ממוצע מחליף מקומות עבודה עשרות פעמים לאורך הקריירה. כל מעסיק פתח אולי קרן פנסיה או קופת גמל אחרת, לפעמים בגוף שכבר לא זוכרים את שמו. חלק מהכספים האלה ממשיכים לצבור תשואה בשקט — אבל גם ממשיכים לגבות דמי ניהול, ולעיתים בלי שאף אחד עוקב אחריהם.
אילו סוגי חשבונות אפשר למצוא
המערכת מציגה מגוון רחב של מוצרי חיסכון פיננסיים שמנוהלים בגופים מוסדיים:
| סוג חשבון | מה זה | מתי נפתח בדרך כלל |
|---|---|---|
| קרן פנסיה | חיסכון לקצבה חודשית בפרישה | עם תחילת עבודה כשכיר |
| קופת גמל | חיסכון הוני או קצבתי | דרך מעסיקים ותיקים |
| קרן השתלמות | חיסכון לטווח בינוני עם הטבת מס | כהטבה ממעסיק |
| ביטוח מנהלים | פוליסת חיסכון וביטוח | בעיקר עד 2008 |
| ביטוח חיים | כיסוי ביטוחי | עצמאי או דרך עבודה |
מי שרוצה להבין לעומק את ההבדלים בין המכשירים יכול לקרוא על ההבדל בין קופת גמל לקרן פנסיה, נושא שמבלבל רבים דווקא כשמגלים כמה חשבונות ישנים בבת אחת.
איך מבצעים חיפוש בפועל
החיפוש נעשה דרך אתר הר הכסף המופעל תחת רשות שוק ההון, ביטוח וחיסכון. הכניסה מחייבת הזדהות מאובטחת — לרוב באמצעות תעודת זהות וקוד אימות, או הזדהות ממשלתית.
לאחר ההזדהות המערכת מציגה טבלה עם שם הגוף המנהל, סוג המוצר ומספר החשבון. חשוב לשים לב: הר הכסף מראה שקיים חשבון, אך לא תמיד מציג את היתרה המדויקת. כדי לדעת כמה כסף בדיוק צבור, נדרשת פנייה לגוף המנהל עצמו או צפייה במסלקה הפנסיונית.
מצאתי חשבון ישן — מה עכשיו
זה השלב הקריטי. גילוי חשבון נשכח הוא רק ההתחלה; מה שקורה אחריו קובע כמה ערך תפיקו ממנו. יש כמה מסלולי פעולה נפוצים:
בדיקת דמי ניהול. חשבון ישן ולא-פעיל נוטה לגבות דמי ניהול גבוהים יחסית. אפשר לבדוק את השיעורים דרך נטו צ׳ק — בדיקת דמי ניהול ולהבין אם הם חורגים מהמקובל היום. מי שמעוניין להעמיק בנושא ימצא ערך במדריך על הפחתת דמי ניהול בקרן פנסיה.
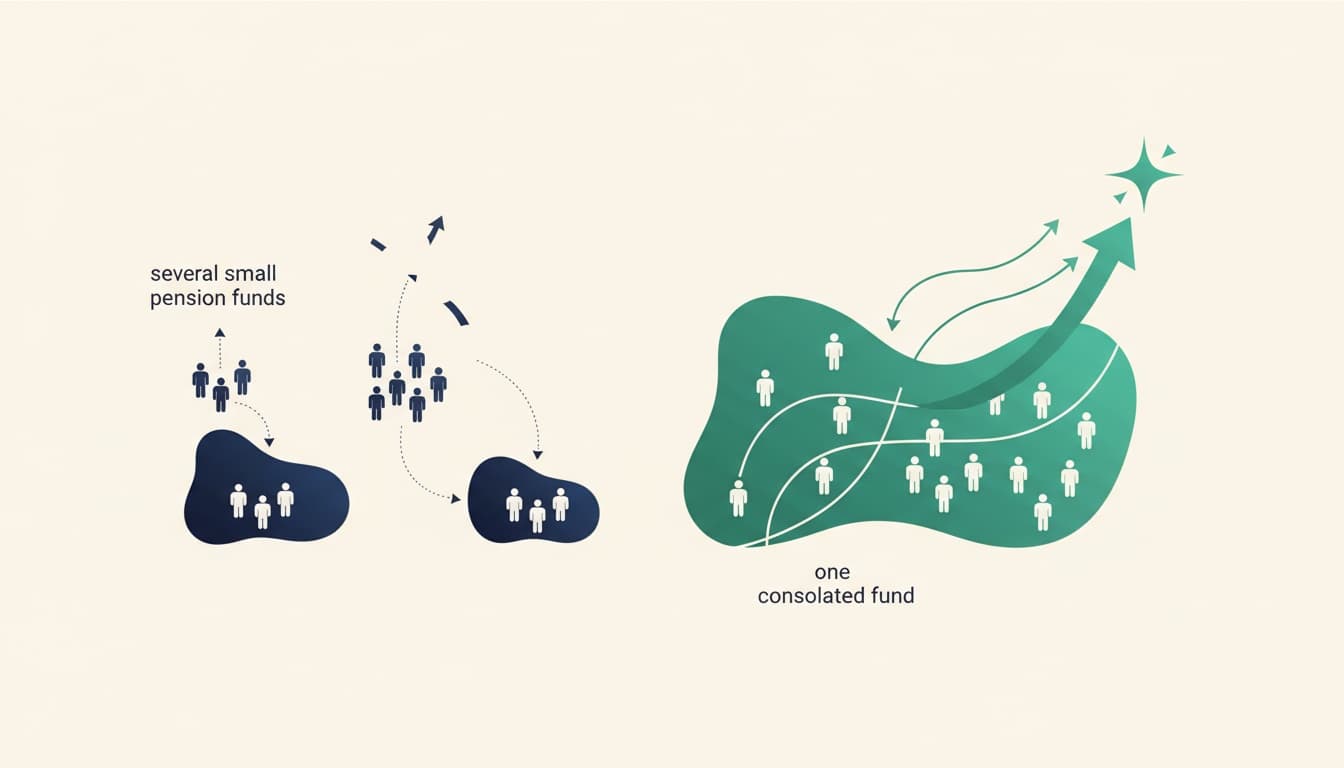
איחוד חשבונות. במקום להחזיק חמש קרנות ישנות, נהוג לאחד אותן. תהליך זה מוסבר במדריך על איחוד וניוד קרנות פנסיה, והוא עשוי לחסוך בעלויות ולפשט את המעקב.
בדיקת מצב כללי. לפני החלטות, יש הבוחרים לעשות סקירה כוללת של התיק הפנסיוני והביטוחי דרך כלי כמו בדיקת פנסיה וביטוח AI, שמסייע להבין את התמונה הרחבה.
חשבון פעיל ומנוהל
- ✓דמי ניהול מתומחרים
- ✓מסלול השקעה מותאם
- ✓מעקב שוטף
חשבון נשכח
- ✕דמי ניהול גבוהים
- ✕מסלול לא מעודכן
- ✕אפס מעקב
המקרים המיוחדים: כספי נפטרים וחשבונות של קרובים
אחד השימושים החשובים בהר הכסף הוא איתור כספים של בני משפחה שנפטרו. יורשים רבים אינם יודעים שלנפטר היו חשבונות פנסיה או קופות גמל, וכספים אלה עלולים להישאר לא-נמשכים שנים. המערכת מאפשרת חיפוש גם עבור נפטרים, בכפוף להצגת מסמכים מתאימים.
בהקשר זה כדאי להכיר גם את נושא קצבת השארים בקרן פנסיה, שמסדיר מה מקבלים בני המשפחה — נושא שלעיתים מתגלה דווקא בעקבות חיפוש בהר הכסף.
למה כל כך הרבה כסף נשאר "אבוד"
התשובה קשורה לאופן שבו נבנה החיסכון הפנסיוני בישראל. מדריך על איך החיסכון שלך באמת נבנה מסביר שהכסף מצטבר מהפרשות עובד, מעסיק ורכיב פיצויים לאורך עשרות שנים.
כשעובד עוזב מקום עבודה, החשבון לרוב ממשיך להתקיים גם ללא הפקדות חדשות. אם לא ביקש לנייד אותו, הוא הופך ל"חשבון רדום". בלי דוחות שמגיעים לכתובת מעודכנת, קל מאוד לשכוח מקיומו לחלוטין.
גם קרנות השתלמות ותיקות נופלות לקטגוריה הזו. קרן השתלמות שהבשילה ולא נמשכה ממשיכה לשבת בחשבון, לעיתים בגוף שכבר התמזג עם גוף אחר תחת שם חדש. מי שרוצה להבין את הערך של המכשיר הזה יכול לעיין במדריך על קרן השתלמות והפטור ממס.
מה עושים אחרי שמיפו הכל
אחרי שאיתרתם את כל החשבונות, השלב הבא הוא הערכת המשמעות ארוכת הטווח. יש הנעזרים במחשבון קצבת פנסיה כדי להעריך כיצד איחוד וניהול נכון של הכספים ישפיע על הקצבה הצפויה בפרישה.
התמונה הכוללת חשובה במיוחד למי שמתקרב לגיל פרישה, שכן כל חשבון "אבוד" שנמצא עשוי להוסיף לקצבה החודשית. סקירה של שבעה מספרים שכל חוסך צריך להכיר יכולה לעזור למקם את הממצאים בהקשר הנכון.
החיפוש בהר הכסף אינו פעולה חד-פעמית. נהוג לחזור אליו כל כמה שנים, במיוחד אחרי החלפת עבודה, כדי לוודא שלא נוצרו חשבונות חדשים ולא-מנוהלים בדרך.
שאלות נפוצות
האם השימוש בהר הכסף עולה כסף?+
לא. הר הכסף הוא שירות ממשלתי חינמי לחלוטין המופעל תחת רשות שוק ההון. גורמים פרטיים שגובים תשלום עבור "איתור כספים" מבצעים פעולה שכל אדם יכול לעשות בעצמו ללא עלות.
האם הר הכסף מראה כמה כסף יש בכל חשבון?+
המערכת מציגה את קיום החשבון, שם הגוף המנהל וסוג המוצר, אך לא תמיד את היתרה המדויקת. לבירור הסכום המדויק נדרשת פנייה לגוף המנהל עצמו או צפייה בדוחות ובמסלקה הפנסיונית.
מצאתי כמה קרנות פנסיה ישנות — האם כדאי לאחד אותן?+
זו החלטה אישית. איחוד חשבונות עשוי להפחית עלויות ולפשט מעקב, אך לעיתים לחשבון ישן יש תנאים ותיקים שכדאי לבחון לפני ניוד. נהוג לבדוק דמי ניהול, מסלול השקעה וכיסויים ביטוחיים לפני החלטה.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.